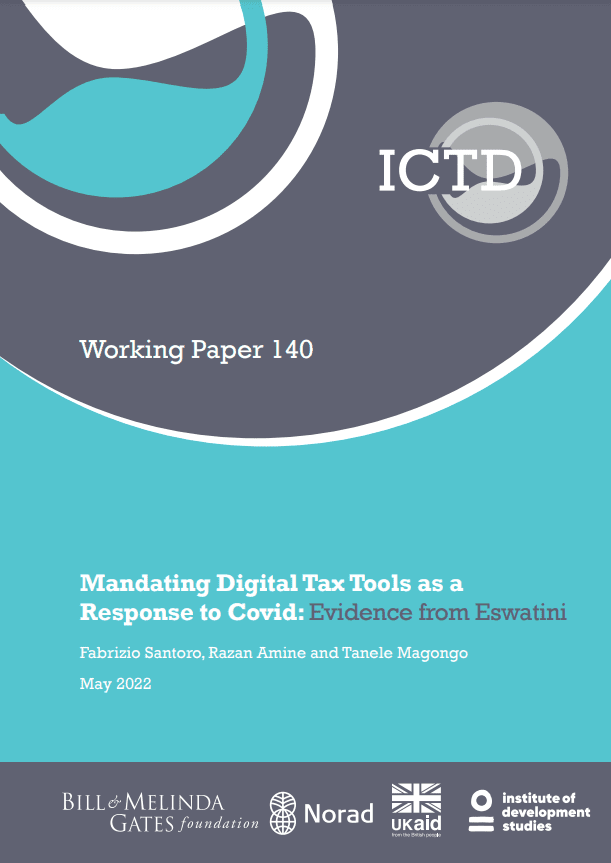
De nombreuses administrations fiscales ont fait passer leurs échanges avec les contribuables du présentiel au numérique en réponse à la pandémie de Covid-19, afin de limiter la propagation du virus. L’Eswatini, pays étudié ici, a rendu obligatoire la déclaration en ligne via son système e-Tax pour tous les redevables de l’impôt sur le revenu, assortie d’une politique de suppression totale des paiements en espèces. Au moyen d’une stratégie de doubles différences, renforcée par un appariement sur score de propension, cet article propose une évaluation d’impact de cette obligation sur les comportements de déclaration et de paiement. Nous présentons trois séries de résultats. Premièrement, nous décrivons quelles entreprises sont les plus susceptibles de s’inscrire à e-Tax : surtout les grandes entreprises et celles des secteurs primaire et tertiaire. Deuxièmement, nous montrons que l’adoption d’e-Tax améliore significativement les comportements de déclaration comme de paiement. Les contribuables inscrits sont moins susceptibles de déposer une déclaration néante (de 60 pour cent), déclarent davantage de chiffre d’affaires et de revenu imposable, et sont 70 pour cent plus susceptibles de payer dès lors qu’ils déclarent. Troisièmement, nous éclairons les mécanismes à l’oeuvre derrière ces résultats, en montrant que la technologie a amélioré l’exactitude et réduit les coûts de conformité. Les contribuables traités inscrits à e-Tax sont plus susceptibles de déclarer dans les délais, de déclarer la TVA, de déclarer plus exactement et, du côté du paiement, d’acquitter intégralement leurs dettes.