À propos
Les piliers de notre travail
Une recherche rigoureuse et collaborative
Une communication ciblée et un engagement auprès des décideurs
Formation à la recherche appliquée et mentorat
Notre impact
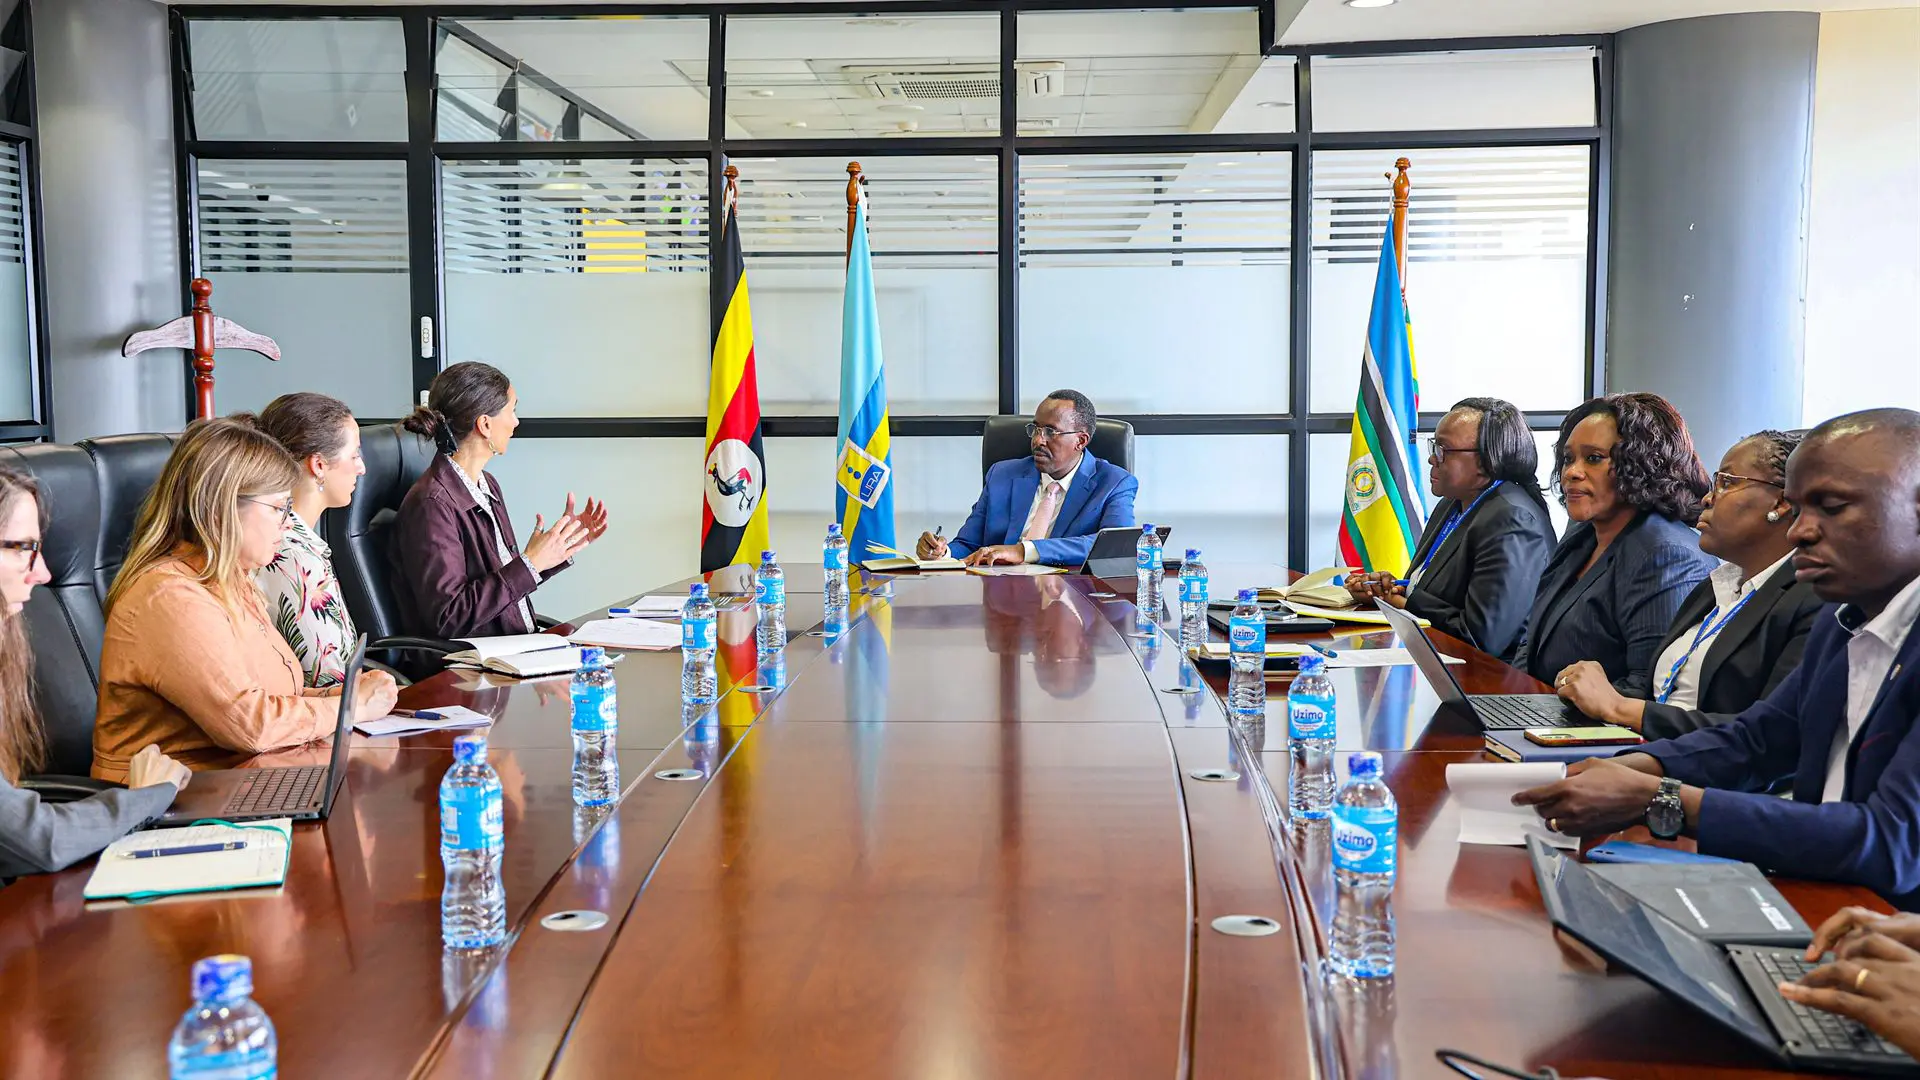
Créé en 2010, l’ICTD a contribué à façonner les débats sur les politiques publiques, à éclairer les réformes administratives et à renforcer l’utilisation des données probantes dans les systèmes fiscaux. Il a également montré que de meilleures réformes sont possibles lorsque des recherches rigoureuses s’appuient sur des partenariats durables qui les maintiennent ancrées dans les réalités de la politique et de l’administration fiscales.
Notre institution d’accueil
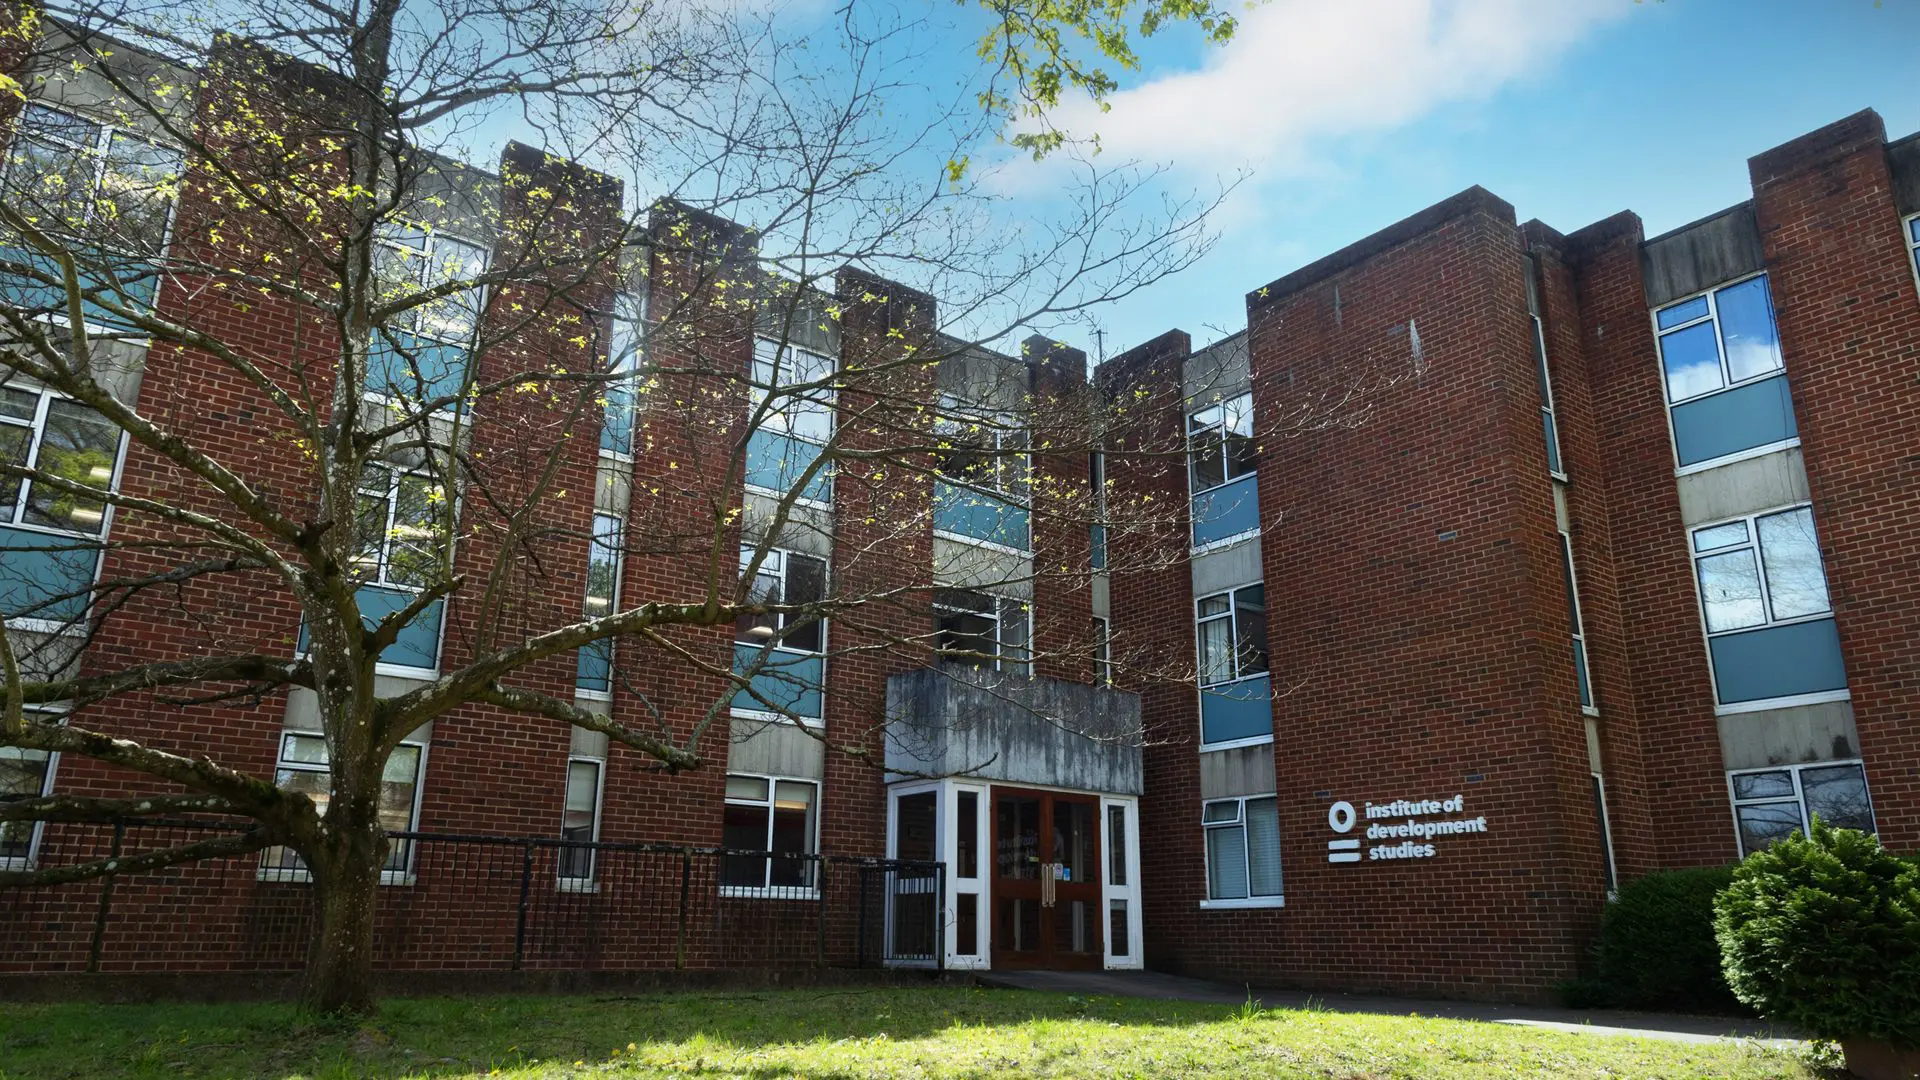
L’ICTD est basé à l’Institute of Development Studies (IDS), un institut de recherche indépendant situé à l’Université du Sussex. Fondé en 1966, l’IDS mène des activités de recherche, d’apprentissage et d’enseignement de renommée mondiale qui transforment les connaissances, l’action et le leadership nécessaires à un développement plus équitable et durable à l’échelle mondiale. Depuis 2016, l’IDS, en partenariat avec l’Université du Sussex, est classé chaque année au premier rang mondial dans le domaine des études du développement par le QS World University Rankings by Subject.
Bailleurs de fonds
Gates Foundation
La Fondation Gates est une organisation philanthropique qui oeuvre à réduire considérablement la maladie et la pauvreté et à construire un monde plus égal. Son soutien caritatif privilégie les produits, les idées et les approches innovantes susceptibles de sauver et d’améliorer le plus grand nombre de vies.
Gouvernement britannique, FCDO, Global Research and Technology Development
Global Research and Technology Development (GRTD) est le portefeuille phare de recherche et d’innovation du gouvernement britannique pour le développement international. Financé par le Foreign, Commonwealth & Development Office (FCDO), le GRTD conjugue science, partenariats et innovation pour bâtir la prospérité, la résilience et la sécurité dans le monde, au service d’une planète vivable et plus sûre, libérée de la pauvreté.
Norwegian Agency for Development Cooperation (Norad)
L’Agence norvégienne de coopération pour le développement (Norad) est chargée de gérer une large part de l’aide au développement de la Norvège. L’agence gère les financements, apporte une expertise et assure le suivi des résultats afin que la politique norvégienne de développement fasse une différence réelle pour les populations, l’environnement et le climat.



Principes d’engagement avec nos partenaires
La recherche et l’engagement collaboratifs sont au cœur du travail de l’ICTD. Nous travaillons en étroite collaboration avec un large éventail de partenaires, notamment des gouvernements, des administrations fiscales, des organisations de la société civile et des agences internationales, afin de produire une recherche rigoureuse, pertinente pour les politiques publiques et ancrée dans les défis concrets.
Comptant parmi les premières organisations à nouer des partenariats de recherche durables avec les administrations fiscales en Afrique, nous avons développé une approche particulière du travail avec ces administrations, qui reflète à la fois les opportunités et les complexités liées à la conduite et à la publication de recherches fondées sur des données administratives.
1. Nouer des partenariats solides avec les administrations fiscales
Une collaboration solide entre chercheurs et administrations fiscales permet de produire de meilleures données probantes, de concevoir des politiques plus robustes et, à terme, de bâtir des systèmes fiscaux plus équitables et plus efficaces. Alors que chercheurs et praticiens ont historiquement travaillé séparément — souvent avec des priorités, des calendriers et des attentes différents — les partenariats entre chercheurs indépendants et administrations fiscales africaines se sont généralisés. Au fil du temps, l’expérience de l’ICTD a démontré la valeur d’un travail commun dès le départ et tout au long du cycle des projets de recherche.
S’appuyant sur ces expériences, l’ICTD et l’Uganda Revenue Authority ont élaboré un ensemble de principes communs de collaboration. Ces principes ont ensuite été adoptés par le Forum sur l’administration fiscale africaine (ATAF) et approuvés par l’UNU-WIDER. Ils demeurent au cœur de l’approche de collaboration de l’ICTD, présentée ci-dessous.
2. Établir un protocole d’accord
Une collaboration réussie commence par des attentes claires et une communication ouverte. Les chercheurs et les administrations fiscales peuvent avoir des objectifs, des méthodes de travail et des calendriers différents ; il est donc important d’établir une compréhension commune dès le départ.
Les partenariats sont généralement encadrés par un protocole d’accord qui précise :
- les rôles et responsabilités
- les calendriers et les engagements en ressources
- les modalités de communication et de règlement des désaccords
- les attentes concernant les productions et leur diffusion
La recherche collaborative pouvant exiger un temps de travail et un soutien opérationnel importants de la part des administrations fiscales, les deux parties doivent veiller à ce que les projets soient réalistes, bien coordonnés et alignés sur les priorités institutionnelles.
3. Protéger les données et la confidentialité
La protection des données des contribuables et de leur confidentialité est une responsabilité fondamentale pour toutes les parties engagées dans un partenariat de recherche.
Les principes clés sont les suivants :
- les données administratives partagées avec les chercheurs doivent être anonymisées avant tout accès
- les administrations fiscales conservent la propriété de leurs données administratives, que les chercheurs peuvent utiliser dans le cadre des projets convenus
- les données ne doivent jamais être communiquées à des tiers en dehors des projets convenus sans le consentement explicite de l’administration fiscale
- les modalités relatives aux données supplémentaires collectées pendant la recherche (enquêtes ou entretiens, par exemple) doivent être définies séparément de celles portant sur les données administratives
Les administrations fiscales sont également encouragées à rendre publiques, dans la mesure du possible, les données agrégées sur les recettes et les performances, en explicitant clairement les méthodologies, les classifications et les limites.
4. Coproduire la recherche
L’ICTD encourage vivement une recherche co-conçue et co-produite avec le personnel des administrations fiscales. La recherche collaborative a davantage de chances de produire des résultats pertinents pour les politiques publiques, de renforcer l’appropriation institutionnelle et de favoriser leur mise en pratique.
Une collaboration efficace suppose :
- l’emploi d’un langage accessible et non technique tout au long du processus de recherche
- la participation du personnel de l’administration fiscale à la conception, à la mise en œuvre, à l’analyse et à la diffusion de la recherche
- l’affectation de personnel dédié et un soutien institutionnel suffisant à l’engagement dans la recherche
- la garantie que le personnel participant dispose des compétences, de l’expérience et du temps nécessaires pour contribuer de manière significative
5. Renforcer les capacités et partager les connaissances
Les partenariats de recherche doivent bénéficier aux chercheurs comme aux praticiens. Au-delà de la production de données probantes, la collaboration doit contribuer à renforcer les capacités de recherche et d’analyse au sein des administrations fiscales.
Cela peut inclure :
- une formation aux méthodes de recherche et à l’analyse de données
- une expérience pratique de la conduite et de la gestion de projets de recherche
- un accompagnement dans la communication des résultats aux décideurs et à des publics plus larges
- un apprentissage conjoint à toutes les étapes du processus de recherche
Les praticiens sont des partenaires actifs de la recherche, et non de simples fournisseurs de données.
6. Reconnaître les contributions et la propriété intellectuelle
La recherche collaborative repose sur les contributions de nombreux acteurs, notamment celles liées à la préparation des données, à la coordination des projets, à leur mise en œuvre, à l’analyse et à la rédaction.
L’ICTD encourage :
- une reconnaissance appropriée de toutes les contributions substantielles, par la co-signature ou les remerciements, conformément aux lignes directrices de l’ICTD sur la co-signature
- un traitement équitable du travail de mise en œuvre et d’appui opérationnel, reconnu comme une contribution à part entière à la recherche
- des accords clairs sur la propriété intellectuelle et les droits de publication dès le départ
De manière générale :
- les administrations fiscales conservent la propriété des données administratives et des documents institutionnels produits en interne
- les chercheurs, identifiés comme auteurs des résultats concernés, conservent la paternité et la propriété intellectuelle de leurs travaux d’analyse
- les administrations fiscales doivent pouvoir utiliser et diffuser les résultats de recherche, avec une attribution appropriée et la mention des auteurs
7. Publication, diffusion et prise en compte dans les politiques publiques
La recherche doit être communiquée de manière accessible et utile à un large éventail de publics, notamment les décideurs, les praticiens et le grand public.
Les chercheurs travaillant sur des projets de l’ICTD sont normalement tenus de publier les résultats de leurs travaux. Plus précisément, ils sont encouragés à :
- publier leurs résultats dans des formats académiques et axés sur les politiques publiques
- produire des résumés accessibles des principaux résultats et de leurs implications politiques
- diffuser leurs résultats dans les langues nationales ou officielles pertinentes, le cas échéant
- communiquer clairement les limites des résultats et des recommandations
Les publications fondées sur des données administratives ne doivent contenir que des statistiques anonymisées et agrégées, et doivent préciser que les opinions exprimées sont celles des auteurs et non nécessairement celles des institutions concernées.
Dans certains cas, les administrations fiscales peuvent demander un embargo temporaire — généralement de six mois maximum — sur la publication lorsque les résultats portent sur des réformes sensibles ou à venir.
8. Suivre la collaboration et son impact
Les chercheurs comme les administrations fiscales partagent la responsabilité de veiller à ce que les partenariats restent efficaces, transparents et porteurs d’impact.
Cela suppose :
- de contrôler le respect des principes convenus et de signaler toute préoccupation
- de maintenir une communication et une coordination efficaces
- de suivre et de faire connaître la manière dont les résultats de la recherche influencent les politiques et les pratiques au fil du temps
La recherche collaborative donne les meilleurs résultats lorsque les partenariats reposent sur la confiance, le respect mutuel et un engagement commun à produire des données probantes qui renforcent les systèmes fiscaux et soutiennent les politiques publiques.
Portrait de partenaire
Nous travaillons avec des partenaires pour produire des données probantes, renforcer les capacités de recherche et éclairer des choix de réforme ancrés dans les réalités administratives, politiques et institutionnelles. Portrait de partenaire présente les actualités et les avancées récentes de ces collaborations.
L’Addis Tax Initiative (ATI) est un partenariat multipartite qui réunit des pays partenaires, des partenaires de développement et des organisations de soutien, dans le but d’encourager l’action collective pour renforcer les systèmes fiscaux face aux lacunes reconnues du financement du développement. L’ICTD et l’ATI collaborent actuellement sur plusieurs axes de travail, notamment la fiscalité et l’informalité, les normes minimales de déclaration des dépenses fiscales et l’imposition de la fortune.
L’ATAF est un réseau africain qui vise à améliorer les systèmes fiscaux en Afrique par l’échange et la diffusion des connaissances. La secrétaire exécutive de l’ATAF, Mary Baine, siège au groupe consultatif de l’ICTD ; l’ICTD est également lié à l’ATAF par un protocole d’accord et travaille étroitement avec elle sur plusieurs sujets, dont l’informalité, la numérisation et l’imposition des particuliers fortunés.
- ÉvénementL’IA et les infrastructures publiques numériques au service de l’administration fiscale : enseignements africains
- PublicationImposition des particuliers fortunés en Afrique : enseignements tirés de 14 administrations fiscales
- ActualitésL’ICTD participe au 10e Congrès du Réseau africain de recherche fiscale au Cap
Partenaires