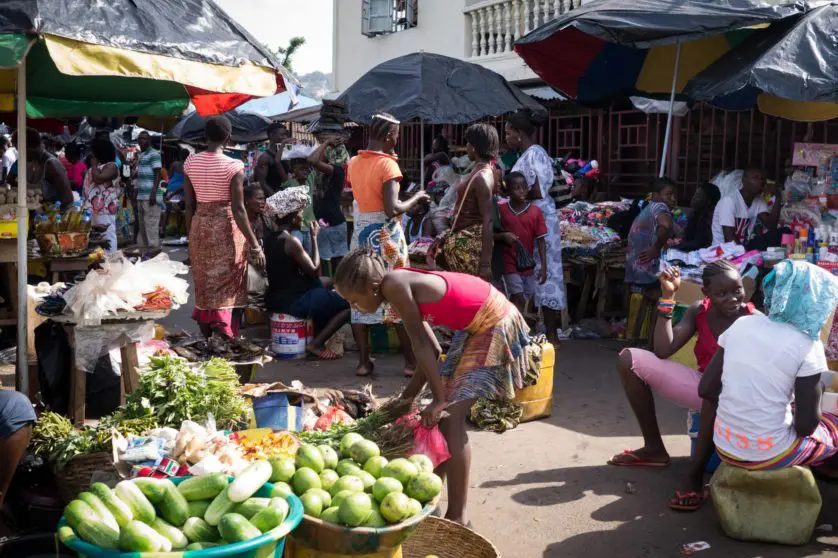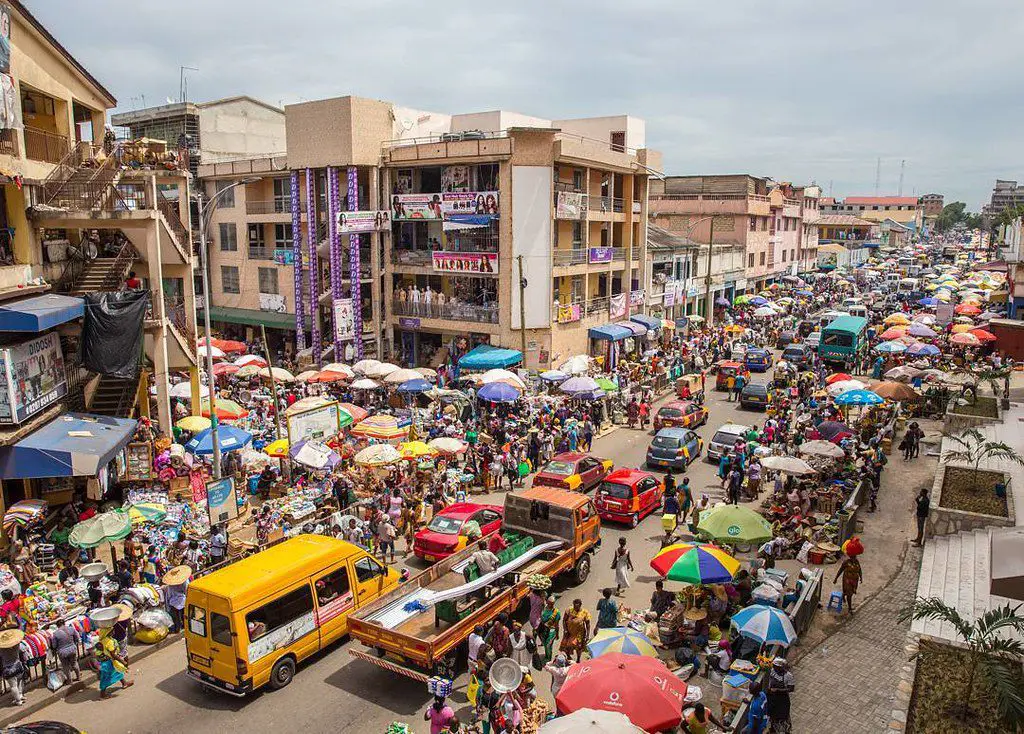

La majorité des travailleurs des pays à faible revenu, et la majorité de leurs entreprises, opèrent dans ce qu’on appelle généralement l’« économie informelle ». Du point de vue des relations des gouvernements avec l’ensemble de leur population, comme du point de vue de l’équité, les nouvelles tentatives de taxer l’informalité peuvent donc avoir des implications considérables. Ces dernières années ont vu de nombreux nouveaux débats autour de ces réformes. Il est donc approprié que ce sujet soit repris dans le projet zéro du document final de la quatrième Conférence internationale sur le financement du développement, publié la semaine dernière.
Le projet de texte actuel est le suivant :
« Nous encourageons l’élargissement de l’assiette fiscale et la poursuite des efforts d’intégration du secteur informel dans l’économie formelle en fonction des situations nationales, notamment en exploitant les technologies émergentes, telles que l’infrastructure publique numérique, en réduisant le coût de la conformité et par des incitations appropriées. »
Le projet de texte comporte plusieurs points positifs : il reconnaît l’importance des situations nationales, note les coûts de conformité souvent substantiels supportés par les petits opérateurs, et le choix des termes « intégrer … dans l’économie formelle » laisse place à une approche globale qui dépasse la fiscalité.
Toutefois, la formulation du projet actuel laisse encore une large marge de mauvaise interprétation et, peut-être involontairement, d’entêtement dans des politiques dont les dernières années ont montré qu’elles étaient à la fois inefficaces du point de vue des recettes et très régressives envers certains des groupes aux plus bas revenus du monde.
Les approches courantes de la taxation des économies informelles
Opérer dans l’informalité comporte de nombreuses difficultés : manque d’accès au financement formel, conditions de travail dangereuses ou prestation de services limitée. L’intégration des activités économiques informelles à l’économie formelle est donc une demande d’acteurs très divers, des administrations fiscales aux syndicats et aux associations du secteur informel. La difficulté tient toutefois à l’absence de définition communément acceptée de ce que chacun entend par intégration à l’économie formelle.
Du point de vue des recettes publiques, il est clair que les stratégies dominantes face aux vastes économies informelles ont, ces dernières décennies, largement reposé sur :
- des régimes fiscaux simplifiés ou forfaitaires et
- des campagnes d’enregistrement de masse
Or, les recherches de nombreuses organisations travaillant dans ce domaine ont documenté que ces méthodes ont été, dans l’ensemble, à la fois inefficaces et très régressives.
Les problèmes des approches courantes de taxation des économies informelles
Du point de vue des recettes, la recherche a montré que les impôts simplifiés et forfaitaires comme les campagnes d’enregistrement de masse ont été inefficaces. Par exemple, alors que la majorité des pays africains appliquent une forme de régime fiscal simplifié, les recettes des régimes simplifiés ne représentaient en moyenne que 0,5 % des recettes intérieures en 2022. Dans le même temps, la dispersion de nombreux petits opérateurs soulève d’importantes questions sur les coûts de collecte de ces impôts.
Le rapport coût-efficacité des campagnes d’enregistrement de masse est tout aussi douteux : des études récentes ont montré qu’elles gonflent souvent les registres fiscaux de données de mauvaise qualité que les administrations ne peuvent exploiter, augmentant le nombre de contribuables déposant des déclarations à zéro plutôt que de capter davantage de recettes.
Outre leur efficacité limitée en termes de recettes, ces deux méthodes ont aussi des effets très néfastes sur l’équité, de sorte que s’y entêter pour lever davantage de recettes risque de frapper de manière disproportionnée les groupes à faible revenu.
Les régimes forfaitaires et simplifiés se sont révélés très régressifs, avec une charge disproportionnée sur les plus bas revenus, et donc souvent sur les femmes. En Afrique, 60 % des pays appliquant des régimes simplifiés n’ont pas de seuil minimum. Même lorsque des seuils existent, ils sont souvent bas, non indexés sur l’inflation ou mal appliqués. En conséquence, de nombreuses personnes sous le seuil de pauvreté finissent par payer des taux parfois substantiels.
Dans le même temps, la recherche a montré que les efforts d’élargissement de l’assiette par des campagnes d’enregistrement de masse captent souvent de manière disproportionnée des personnes et des entreprises à faible revenu (vendeurs de marché et de rue). C’est parce qu’ils sont souvent plus visibles que les opérateurs à revenu élevé (professions libérales ou grossistes), mieux à même de dissimuler leurs revenus, d’intimider les collecteurs ou de négocier avec eux.
Enfin, les bénéfices plus larges supposés de la formalisation, tels qu’un meilleur accès au crédit ou de meilleures conditions de travail, ne découlent souvent pas des approches de formalisation centrées sur la fiscalité.
Une nouvelle approche
Dans la lignée de ces constats, les travaux de diverses organisations du domaine ont suggéré de repenser les approches courantes de taxation des économies informelles. Cela inclut la mise en garde contre des projections optimistes des recettes pouvant être levées par la taxation des économies informelles. Les nouvelles idées dominantes comprennent aussi un accent accru sur un ciblage plus efficace des opérateurs à revenu élevé, des stratégies par sous-secteur, une meilleure coordination entre les institutions gouvernementales concernées et un meilleur dialogue avec les opérateurs du secteur informel.
Propositions de texte révisé
La formulation du projet zéro actuel n’appelle pas explicitement à l’extension de l’enregistrement de masse ou de l’imposition forfaitaire ; son cadrage reste large et permet diverses interprétations des politiques impliquées par « intégrer le secteur informel dans l’économie formelle en fonction des situations nationales ». Les références aux coûts de conformité, à l’infrastructure publique numérique et aux incitations peuvent ouvrir la voie à de nouvelles approches. Toutefois, surtout combiné à la référence à « l’élargissement de l’assiette fiscale », le cadrage actuel risque d’être interprété et utilisé en pratique comme un encouragement à s’entêter dans nombre des politiques inefficaces et très régressives en vigueur aujourd’hui. Cela risque de faire peser une partie des coûts du financement du développement sur les groupes les plus économiquement vulnérables de la planète.
Cela peut être corrigé par des modifications relativement mineures du texte. Nous recommandons trois changements précis qui aligneront le texte sur les résultats de recherche actuels et les débats politiques les plus avancés dans ce domaine :
- Assortir la mention de l’élargissement de l’assiette fiscale d’une référence à la progressivité et aux revenus et patrimoines non déclarés. Cela encourage une réflexion sur la manière de répondre à l’inefficacité en termes de recettes et à la régressivité des approches courantes de taxation des économies informelles.
- Faire référence à des stratégies par sous-secteur. Cela souligne que, si les situations nationales sont importantes comme le note le texte actuel, les contextes de sous-secteurs précis, tels que la vente de rue ou la production à domicile, comptent encore plus pour dialoguer efficacement avec les économies informelles.
- Faire explicitement référence à la protection des travailleurs informels aux plus bas revenus : cela garantit que le texte se démarque clairement des tendances courantes à faire peser une partie des coûts du financement du développement sur les opérateurs sous le seuil de pauvreté, sous couvert d’élargissement du filet fiscal ou de formalisation du secteur informel.
Nous recommandons donc les ajouts soulignés au projet de texte :
« Nous encourageons l’élargissement de l’assiette fiscale de manière progressive, en ciblant les revenus et patrimoines non déclarés. et La poursuite des efforts d’intégration du secteur informel dans l’économie formelle en fonction des situations nationales, notamment en exploitant les technologies émergentes, telles que l’infrastructure publique numérique, en réduisant le coût de la conformité et par des incitations appropriées, devrait être menée de manière ciblée, adaptée aux différents sous-secteurs et protectrice des travailleurs informels aux plus bas revenus. »