L’appel à propositions pour des projets de recherche sur la société civile est actuellement clos. Nous prévoyons d’ouvrir un nouvel appel fin 2022. Pour toute question, tout partenariat ou toute collaboration, veuillez contacter Vanessa van den Boogaard.
Contexte
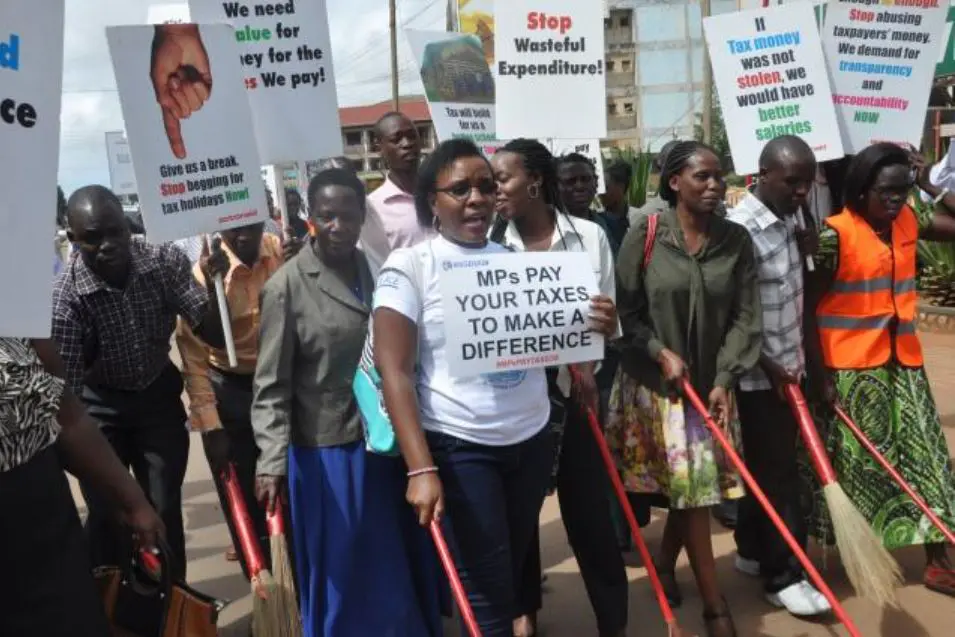
La société civile peut jouer un rôle déterminant dans l’avènement d’une fiscalité plus équitable — tant dans la façon dont les recettes sont collectées que dans celle dont elles sont dépensées — en plaidant pour des systèmes fiscaux plus justes et en renforçant la capacité des contribuables à demander des comptes aux gouvernements. Pourtant, l’action efficace de la société civile se heurte à des obstacles considérables, et l’on sait peu de choses sur la manière dont elle peut concrètement contribuer à une fiscalité plus équitable.
Périmètre
Le programme de recherche de l’ICTD sur la fiscalité et la société civile vise à approfondir la connaissance des stratégies et des outils que la société civile peut mobiliser pour soutenir une fiscalité plus équitable, et à faire de cette connaissance un appui aux efforts de plaidoyer en faveur de la réforme. Nous encourageons particulièrement la recherche dans deux domaines liés.
(1) Le plaidoyer pour des systèmes fiscaux plus justes et plus équitables
La société civile peut jouer un rôle important dans le plaidoyer pour des systèmes fiscaux plus équitables, même si l’on sait peu de choses sur la manière de le faire efficacement, en particulier face à la résistance politique et à la coordination insuffisante entre acteurs.
- Quelles actions de plaidoyer ont le plus d’effet ? Où le plaidoyer a-t-il été particulièrement efficace ? Où a-t-il échoué ?
- Qu’est-ce qui permet la constitution de larges coalitions en faveur d’une fiscalité plus juste et plus équitable ?
- Comment établir des liens efficaces entre groupes de plaidoyer locaux, nationaux et internationaux ?
(2) La participation des contribuables, la redevabilité et la réactivité des gouvernements
La société civile peut aussi contribuer à une fiscalité plus équitable en renforçant la capacité des contribuables à demander des comptes aux gouvernements — mais des questions clés demeurent sur la manière la plus efficace d’y parvenir.
- Quelles stratégies sont les plus efficaces pour mobiliser les contribuables et amener les gouvernements à répondre favorablement à leurs demandes ? Quels sont les moyens les plus efficaces d’accroître la participation des petits contribuables à l’élaboration des politiques ?
- Quels types d’organisations de la société civile représentent le mieux les intérêts des contribuables ? Comment les organisations patronales et les autres organisations de la société civile peuvent-elles représenter au mieux les intérêts des petits contribuables ?
- Quel est le rôle de l’éducation et de la culture fiscales dans la construction d’une culture du civisme fiscal et de la redevabilité ? Quels sont les moyens les plus efficaces d’améliorer la culture fiscale des petits contribuables ? Comment les programmes de culture fiscale peuvent-ils avoir le plus d’effet sur la participation des contribuables ?
Lectures suggérées
- van den Boogaard, Vanessa. 2020. « How can civil society help achieve more equitable and accountable tax systems? » Blog de l’ICTD.
- Prichard, Wilson. 2019. « What might an agenda for equitable tax look like? » ICTD Summary Brief 16.
- Prichard, Wilson. 2018. « Improving tax and development outcomes: What next for civil society engagement? » Rapport TAI.
- Sempere, Kas. 2018. « Tax unrest among market traders: The local side of ActionAid’s international tax justice campaign in Nigeria. » ICTD Working Paper 80.
- Mascagni, Giulia et Fabrizio Santoro. 2018. « What is the role of taxpayer education in Africa? » ICTD African Tax Administration Paper 1.
- Sharp, Samuel, Stephanie Sweet et Alina Rocha Menocal. 2019. « Civil Society engagement in tax reform. Rapport ODI.