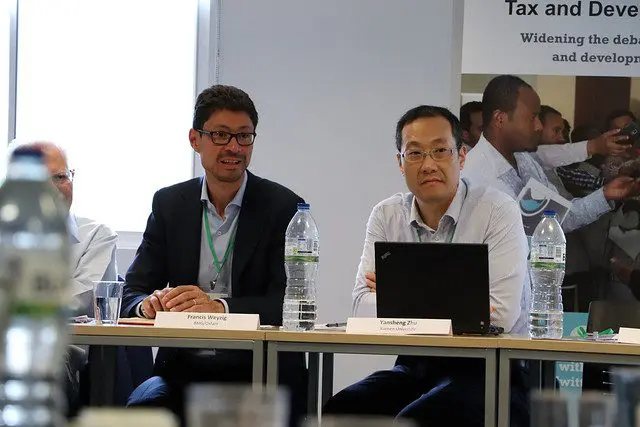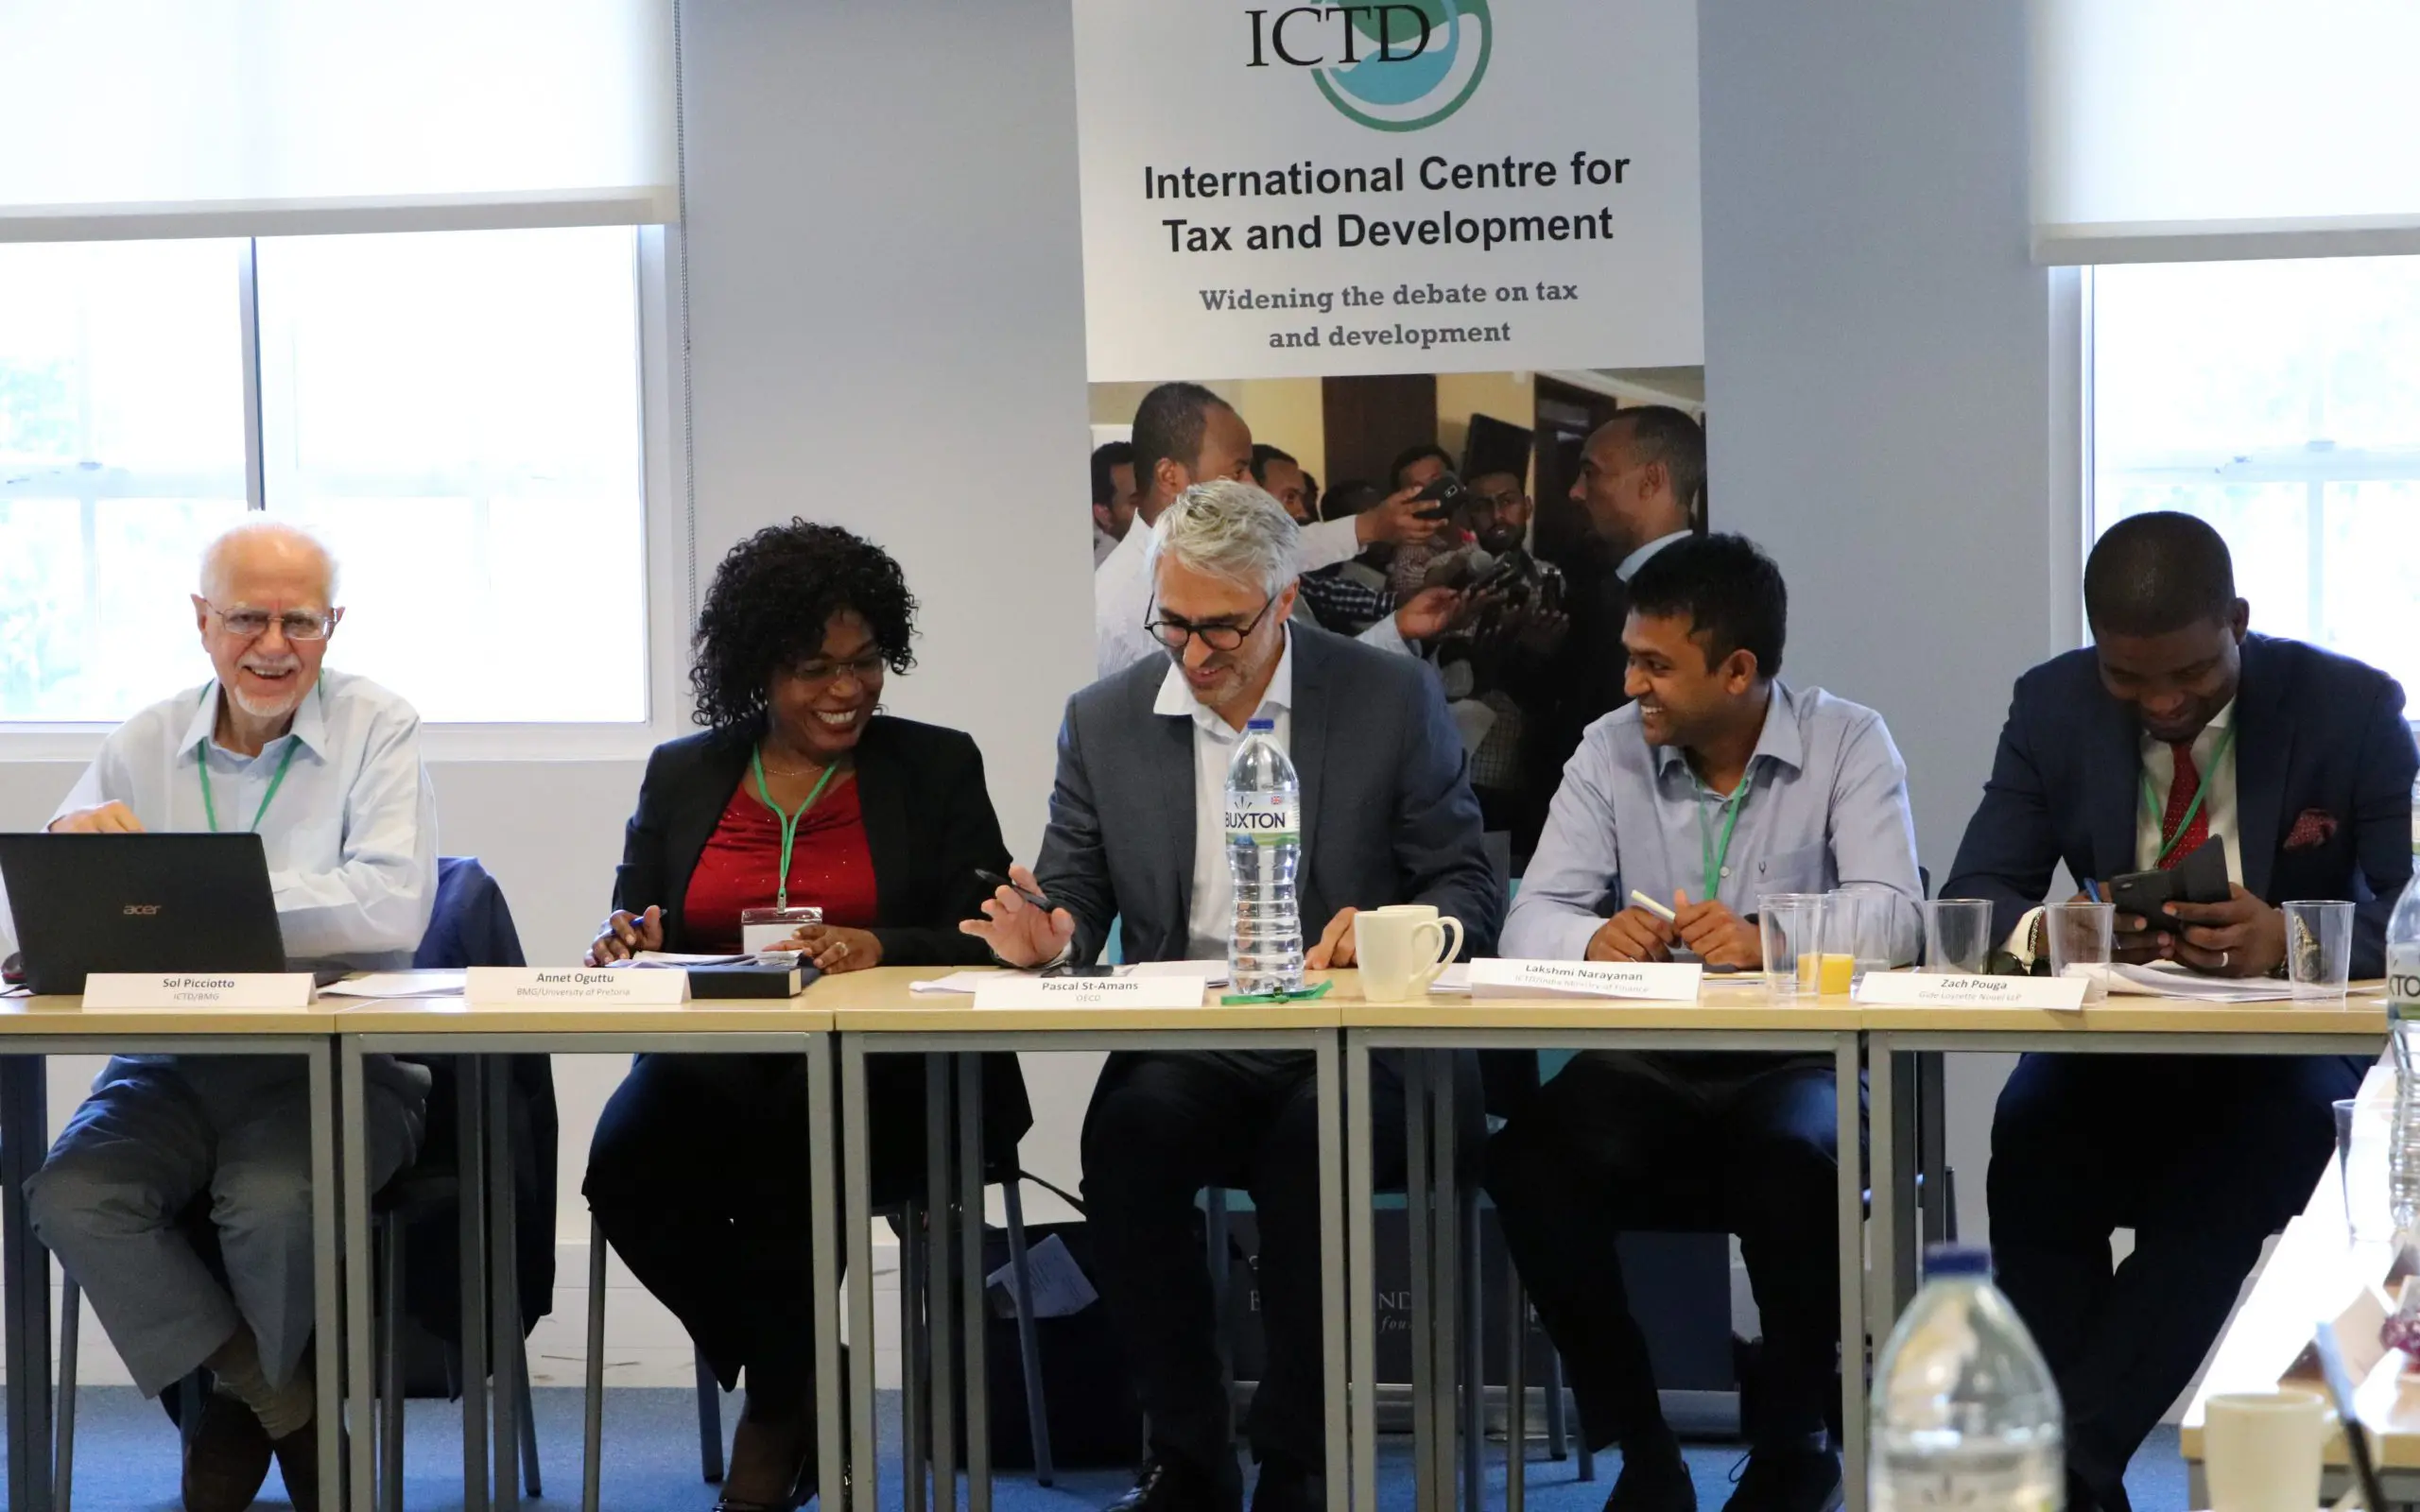
En 2019 et 2020, les gouvernements de plus de 130 pays, sous l’égide de l’OCDE et du G20, examinent des réformes radicales des règles internationales qui déterminent l’imposition des entreprises multinationales. Au début du mois, l’ICTD a organisé à Londres, avec le BEPS Monitoring Group, un atelier de deux jours consacré aux conséquences de ces évolutions pour les pays en développement.
L’atelier a réuni des représentants d’organisations internationales, de gouvernements, de la société civile et du monde universitaire venus de cinq continents. Nous avons notamment accueilli Pascal Saint-Amans, directeur du Centre de politique et d’administration fiscales de l’OCDE, et Eric Mensah, coprésident du comité fiscal des Nations unies et membre du groupe de travail fiscal du Groupe des 24 pays en développement. L’atelier s’est tenu sous la règle de Chatham House, ce qui a permis des échanges francs et confidentiels entre les participants.
Les propositions sur la table comportent deux volets. Le premier remet en cause l’exigence, posée par les règles actuelles, d’une présence physique dans un pays pour qu’une entreprise puisse y être imposée, ainsi que la manière dont les bénéfices d’une multinationale sont répartis entre les pays où elle opère. Il répond au problème des entreprises numérisées, qui peuvent réaliser un chiffre d’affaires important dans un pays par des transactions en ligne tout en transférant leurs bénéfices imposables vers des pays à faible fiscalité. Sa portée dépasse largement les géants de la technologie et se révèle plus radicale que ne le pensaient possible la plupart des observateurs. Le second volet vise à garantir que les entreprises acquittent un montant minimal d’impôt dans les pays où elles opèrent, ainsi que sur l’ensemble de leurs bénéfices mondiaux.
Le groupe a examiné les propositions sur le plan technique et abordé plusieurs questions intéressant les pays à faible revenu, notamment :
- Quels pays seront gagnants et quels pays seront perdants à l’issue de la redistribution du droit d’imposer les multinationales que prévoient les options aujourd’hui sur la table ?
- Dans quelle mesure sera-t-il difficile, pour des administrations fiscales aux moyens limités, d’appliquer ces propositions ?
- Existe-t-il des options plus simples pour les pays à faible revenu ?
- Quelles seront les conséquences des impôts minimaux sur la concurrence fiscale et les incitations fiscales ?
- Les réformes doivent-elles s’appliquer à toutes les entreprises, ou certains secteurs, comme les industries extractives, doivent-ils en être exclus ?
- Quels nouveaux instruments juridiques serviront à mettre en œuvre ces réformes, et les pays en développement auront-ils intérêt à y adhérer ?
Une synthèse des débats figure dans le rapport du BEPS Monitoring Group. L’ICTD continuera de suivre ce chantier à mesure qu’il avance, en soutenant des travaux qui aident les pays à faible revenu à s’orienter dans un dossier au rythme rapide et techniquement complexe.
Vidéo
Photos
Retrouvez les photos de l’événement sur Facebook ou en plus grand format sur Flickr.