


Les États peinent actuellement à s’accorder à l’échelle mondiale sur la taxation des entreprises numériques comme Apple et Google, signe qu’un régime international d’une remarquable cohérence pendant un siècle commence peut-être à se fragmenter. Alors que les travaux sur la politique du régime fiscal international restent largement centrés sur les États-Unis, « grande puissance », cette fragmentation traduit surtout l’incapacité américaine à empêcher les autres pays d’agir.
L’histoire la plus significative de ces dernières années, et la moins racontée, est peut-être l’influence perturbatrice des puissances émergentes, et de la Chine en particulier. C’est une préoccupation de la recherche portant sur d’autres domaines des relations économiques internationales : le commerce, le système monétaire, l’aide au développement. Un consensus semble s’y dessiner : la Chine serait une réformiste prudente plutôt qu’une partisane de bouleversements. Le régime fiscal international diffère toutefois de ces domaines, car c’est un régime de coopération marqué par de fortes incitations à trouver et à respecter des accords multilatéraux. Dans un nouvel article, nous étudions comment la Chine a déstabilisé le consensus de longue date autour du principe de pleine concurrence, qui fonde l’accord international piloté par l’OCDE sur la répartition des bases imposables des multinationales par les prix de transfert.
Des intérêts : l’exception chinoise
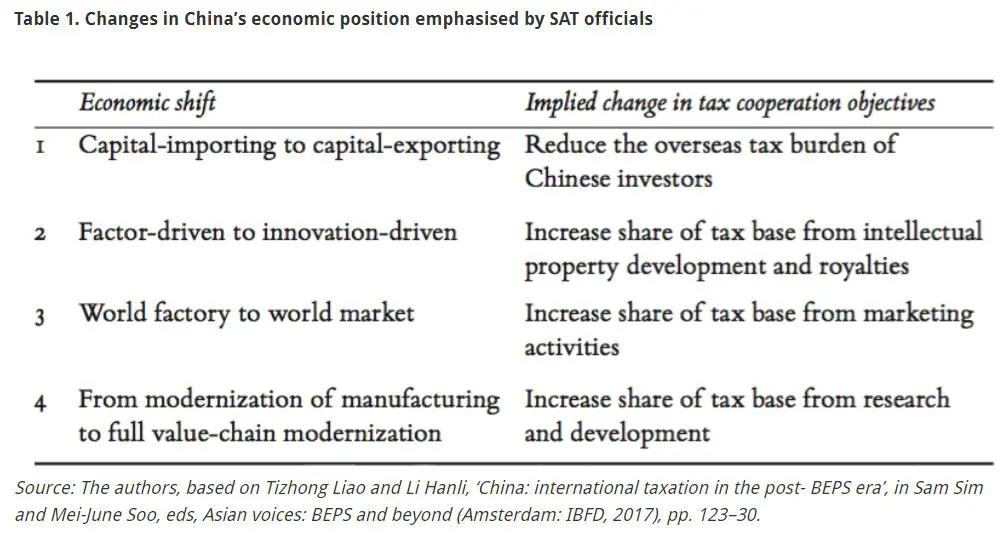
Commençons par les intérêts de la Chine. Ils ne coïncident ni avec ceux des pays en développement, malgré la rhétorique officielle, ni avec ceux des pays de l’OCDE. Cela tient en partie à la transition économique que connaît le pays, résumée dans le tableau 1 : ses intérêts passés, présents et futurs diffèrent les uns des autres. Dans ses conventions fiscales bilatérales, la Chine a pu gérer cette situation en adoptant des positions de négociation différentes selon qu’elle traite avec des pays en développement ou développés. L’exercice est plus délicat dans les négociations multilatérales.
Les intérêts de la Chine diffèrent aussi en raison de ce qu’elle appelle ses avantages spécifiques de localisation (LSA). Comme l’indique un document de son administration fiscale :
La Chine a une population immense et une classe moyenne en forte croissance, qui constituent une capacité de marché considérable et d’énormes bassins de consommateurs. Ce facteur est unique au monde et inimitable par les autres pays en développement de taille petite ou moyenne.
En soutenant que ce que les entreprises tirent de leur présence sur le marché chinois (grossièrement : économies de localisation pour l’industrie, primes de marché pour la distribution) lui est propre, la Chine évite d’avoir à choisir entre ses anciens et ses nouveaux intérêts. Elle a simplement commencé à revendiquer une part plus grande des bénéfices imposables des multinationales. Voici ce qu’écrivaient des collaborateurs du cabinet Baker McKenzie :
La plupart des multinationales ne mesurent pas à quel point leur stratégie d’affectation de « bénéfices de routine » à la Chine est violemment attaquée. Pour citer un directeur fiscal chinois ayant beaucoup négocié avec les autorités chinoises : « il est devenu clair que la State Administration of Taxation estime que la Chine présente des facteurs uniques, dont des économies de localisation et des primes de marché, que les Principes de l’OCDE applicables en matière de prix de transfert ne prennent pas en compte […] ».
Des capacités souvent sous-estimées
La Chine occupe une position particulièrement forte dans les négociations fiscales internationales, car la transition économique qui modifie ses préférences renforce aussi l’appétit des multinationales pour son marché. Les travaux antérieurs de Lukas Hakelberg et de Wouter Lips se concentraient sur la taille absolue du marché, où la Chine reste derrière les États-Unis et l’Union européenne, mais trois autres variables nous semblent compter :
- La croissance. La Chine connaît des bouleversements économiques et sociaux qui en font un lieu d’affaires exceptionnellement attractif, que l’on regarde l’explosion de sa classe moyenne ou son ascension au sommet des classements de dépôts de brevets. Son attrait pour les investisseurs tient donc autant à son potentiel futur qu’à ses performances présentes.
- La rentabilité. Son marché de consommation, assez récent et en croissance rapide, reste peu exploité dans de nombreux segments, apprécie les biens et services étrangers et se montre plus disposé à payer davantage pour des produits de meilleure qualité.
- Le positionnement dans la chaîne de valeur. L’industrie chinoise est devenue indispensable à la production d’une énorme part des produits consommés en Occident, l’iPhone en étant l’exemple emblématique, et cette position s’institutionnalise de plus en plus.
Pour ces raisons, la Chine peut se permettre de ne pas trop prendre au sérieux les menaces des multinationales et des gouvernements étrangers lorsqu’elle s’écarte des normes fiscales internationales, ce qui lui confère une autonomie que l’on croyait réservée aux États-Unis.
Des stratégies à double visage
Les avantages spécifiques de localisation permettent d’analyser la façon dont la Chine interagit avec les institutions établies de la gouvernance fiscale mondiale. Nous concluons que son approche n’est ni conciliante ni conflictuelle, mais les deux à la fois. La Chine adopte une rhétorique de cause commune avec les pays en développement, tout en poursuivant un agenda conçu pour maximiser sa seule part du « gâteau » fiscal. Elle courtise des options extérieures comme les Nations Unies, tout en jouissant d’une position privilégiée au sein du complexe G20-OCDE qui est au cœur de la fabrique des règles, et en s’écartant des règles existantes lorsqu’elle y trouve intérêt. « La Chine doit trouver un équilibre entre le respect des conventions internationales et la reconnaissance de sa situation particulière dans sa législation et sa pratique des prix de transfert », écrivaient des responsables chinois dans un document des Nations Unies en 2017. Dans les faits, toutefois, ses actions ont été plus offensives que cela ne le laisse entendre.
En particulier, la mise en œuvre par la Chine des avantages spécifiques de localisation ébranle une norme centrale du régime fiscal international : le principe de pleine concurrence. Les règles de l’OCDE exigent que ce principe s’applique à chaque filiale d’une multinationale isolément, par comparaison avec une entreprise indépendante détenue localement. La position chinoise est à l’inverse la suivante :
Avec des entreprises de plus en plus nombreuses à opérer en groupes, les activités économiques se déroulent de plus en plus au sein du cercle interne des groupes multinationaux. Il est presque impossible d’extraire un maillon de la chaîne de valeur d’un groupe multinational et de chercher à le comparer à des transactions ou des entreprises comparables
Cela a froissé quelques susceptibilités, comme en témoigne cette déclaration de l’ancien négociateur fiscal international des États-Unis, Robert Stack :
Les pays de l’OCDE souscrivent tous au principe de pleine concurrence et à ce qu’ils appellent les principes fondamentaux de l’OCDE. D’autres pays n’ont pas adhéré à la mise en œuvre complète de ce principe et des Principes de l’OCDE, y compris des pays du G20. Et la raison pour laquelle c’est très important, c’est la question de la prime de marché et des incorporels liés aux marchés, ainsi que des éléments comme les avantages spécifiques de localisation, dont les Principes de l’OCDE traitent expressément […] [La Chine devrait] ne pas choisir un sujet unique qui favorise un pays à grand marché et tenter d’orienter le débat à partir de cette question étroite.
L’effet déstabilisateur de l’action chinoise pourrait, selon nous, conduire à deux issues. Dans la première, la Chine se comporterait beaucoup comme les États-Unis, en liant son sort au complexe G20-OCDE. Son influence croissante lui permettrait de combiner changements incrémentaux au niveau mondial et unilatéralisme sélectif pour s’adapter à l’évolution de sa place dans l’économie mondiale. Dans la seconde, délibérément ou par accident, l’approche chinoise pourrait déstabiliser les normes centrales du régime fiscal international. En ouvrant des brèches dans le système existant, les LSA pourraient conduire d’autres pays, peut-être menés par d’autres grands marchés émergents, à rechercher leurs propres aménagements, mettant ainsi sous tension croissante les fondations multilatérales du système. Reste à savoir si le défi chinois victorieux au principe de pleine concurrence en suscitera d’autres ailleurs.
Ce billet s’appuie sur l’article des auteurs China’s challenge to international tax rules and the implications for global economic governance, International Affairs (2018). Il a été initialement publié par la LSE Business Review ici.


