Au cours des dernières décennies, l’évolution des normes internationales a fait des pratiques de travail équitables et de la durabilité environnementale des composantes centrales de la responsabilité sociétale des entreprises. Une contribution fiscale juste sera-t-elle la suivante ?
Comment naît une norme internationale ?
À la fin des années 1990, les spécialistes des relations internationales Martha Finnemore et Kathryn Sikkink ont proposé une théorie de la manière dont les idées deviennent des normes qui façonnent la politique mondiale, comme le droit de vote des femmes ou le droit de la guerre.
Elles soutenaient que les normes évoluent selon un « cycle de vie » en trois étapes :
- L’émergence de la norme : des entrepreneurs de changement cadrent une question de manière à produire ce changement si elle est largement adoptée. Ils s’emploient ensuite à convaincre les autres d’adopter cette norme nouvelle.
- La cascade : une fois qu’une masse critique a accepté la norme, un point de bascule est atteint et la norme se diffuse en « cascade » dans la société. La cascade est portée par des leaders de norme, qui l’incarnent et socialisent les autres à l’adopter par un mélange de pression à la conformité (le bâton) et d’octroi de légitimité et d’estime (la carotte).
- L’intériorisation : la norme s’institutionnalise et finit par aller de soi.
L’émergence d’une norme de responsabilité fiscale des entreprises : l’évitement fiscal est légal, mais « moralement condamnable »
Si une nouvelle norme de comportement fiscal responsable a émergé, c’est grâce aux efforts des organisations non gouvernementales de la justice fiscale.
Des organisations comme ActionAid, Oxfam, Christian Aid et le Tax Justice Network militent depuis plus de dix ans pour faire de l’imposition des entreprises une question morale. Leurs campagnes s’appuient sur leurs enquêtes sur des entreprises comme Associated British Foods, Paladin et SAB Miller, montrant comment elles recourent à des techniques d’optimisation agressive pour transférer leurs bénéfices hors des pays à faible revenu vers des paradis fiscaux.
Même légales, ces pratiques sont condamnées par les ONG comme immorales, puisqu’elles privent les pays pauvres de recettes dont ils ont cruellement besoin pour relever des défis majeurs de développement.
C’est important, car les pays en développement dépendent bien plus de l’impôt sur les sociétés que les pays développés (21 % des recettes publiques contre 11 %). Ils perdent aussi une part plus grande de leur PIB du fait de l’évitement fiscal des entreprises que les pays de l’OCDE (1,7 % contre 0,5 %), soit 212 milliards de dollars par an.
Les ONG font basculer l’opinion : les entreprises devraient payer leur « juste part »
En recourant à un vocabulaire émotionnel – abus fiscal, triche fiscale, esquive de l’impôt – les ONG ont convaincu beaucoup de monde que les entreprises ne devraient pas se contenter de payer le moins possible, mais contribuer à hauteur d’une « juste part », selon leur activité économique dans chaque pays. Elles semblent avoir emporté l’opinion : un sondage récent d’ActionAid auprès d’adultes britanniques montre que 85 % d’entre eux estiment que « l’évitement fiscal des grandes entreprises est moralement condamnable, même s’il est légal ».
Les entrepreneurs de norme ont aussi construit un argumentaire économique pour faire de la fiscalité un enjeu de RSE : payer l’impôt améliore l’environnement des affaires, est essentiel au respect des droits humains fondamentaux et contribue à maîtriser les risques de réputation. Ils ont même exposé ce à quoi ressemble un bon comportement fiscal dans un nouveau rapport intitulé « Getting to Good » (PDF).
La cascade est portée par des voix et des institutions influentes
La cascade de la nouvelle norme a incontestablement commencé, de puissantes organisations internationales l’ayant relayée. Le G7, le G8 et le G20 ont tous fait de la lutte contre l’évitement et la fraude fiscales agressifs une priorité.
L’objectif principal du processus BEPS de l’OCDE était de réformer le système fiscal international afin de « lutter contre l’évitement fiscal et garantir que les bénéfices soient imposés là où s’exercent les activités économiques qui les génèrent ».
Alors que les recherches de l’International Centre for Tax and Development montrent qu’une approche unitaire (imposer les groupes dans leur ensemble plutôt que de traiter les filiales comme des entités distinctes) résoudrait le mieux ce problème, en particulier pour les pays en développement, elle reste politiquement inacceptable pour les pays de l’OCDE. Les organisations internationales tentent donc de réparer un système obsolète tout en faisant peser sur les entreprises la charge d’agir de manière responsable.
Ainsi, l’initiative des Principes pour l’investissement responsable des Nations unies a récemment publié un guide sur le dialogue avec les entreprises en matière de responsabilité fiscale.
Des dirigeants et des organisations influents soutiennent la nouvelle norme
Le Premier ministre britannique David Cameron a dénoncé les montages d’évitement fiscal comme « moralement condamnables ». À propos des entreprises américaines qui se domicilient à l’étranger pour des raisons fiscales, le président Barack Obama a déclaré : « Mon sentiment, c’est que peu m’importe que ce soit légal : c’est mal. » L’ancien secrétaire général de l’ONU Kofi Annan écrivait : « Il est inadmissible que certaines entreprises… recourent à un évitement fiscal contraire à l’éthique… pour maximiser leurs profits pendant que des millions d’Africains manquent d’alimentation, de santé et d’éducation. »
Même les « Big Four » de l’audit, qui facilitent l’évitement fiscal dans le monde entier, ont commencé à rendre hommage du bout des lèvres à la nouvelle norme.
KPMG finance un processus de consultation intitulé « Responsible Tax for the Common Good », tandis que Deloitte a publié des rapports sur la transparence fiscale (PDF) et sur la construction d’une stratégie fiscale durable (PDF). Des associés de PwC ont eux aussi invité les entreprises à réfléchir à la place de la fiscalité dans leur stratégie RSE : « Toutes les entreprises ne voudront pas être pionnières en la matière, mais ne pas avoir de position pourrait bien constituer un risque. »
La socialisation se lit dans la montée du « tax shaming »
Des entreprises comme Google, Caffè Nero, Facebook et Boots ont été vivement critiquées dans les médias pour n’avoir versé que peu ou pas d’impôt sur les sociétés tout en dégageant des bénéfices importants.
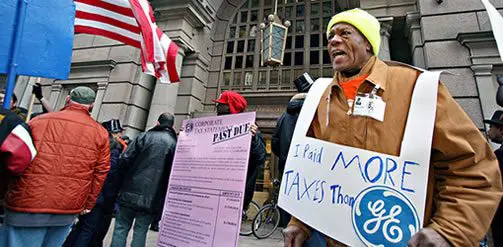
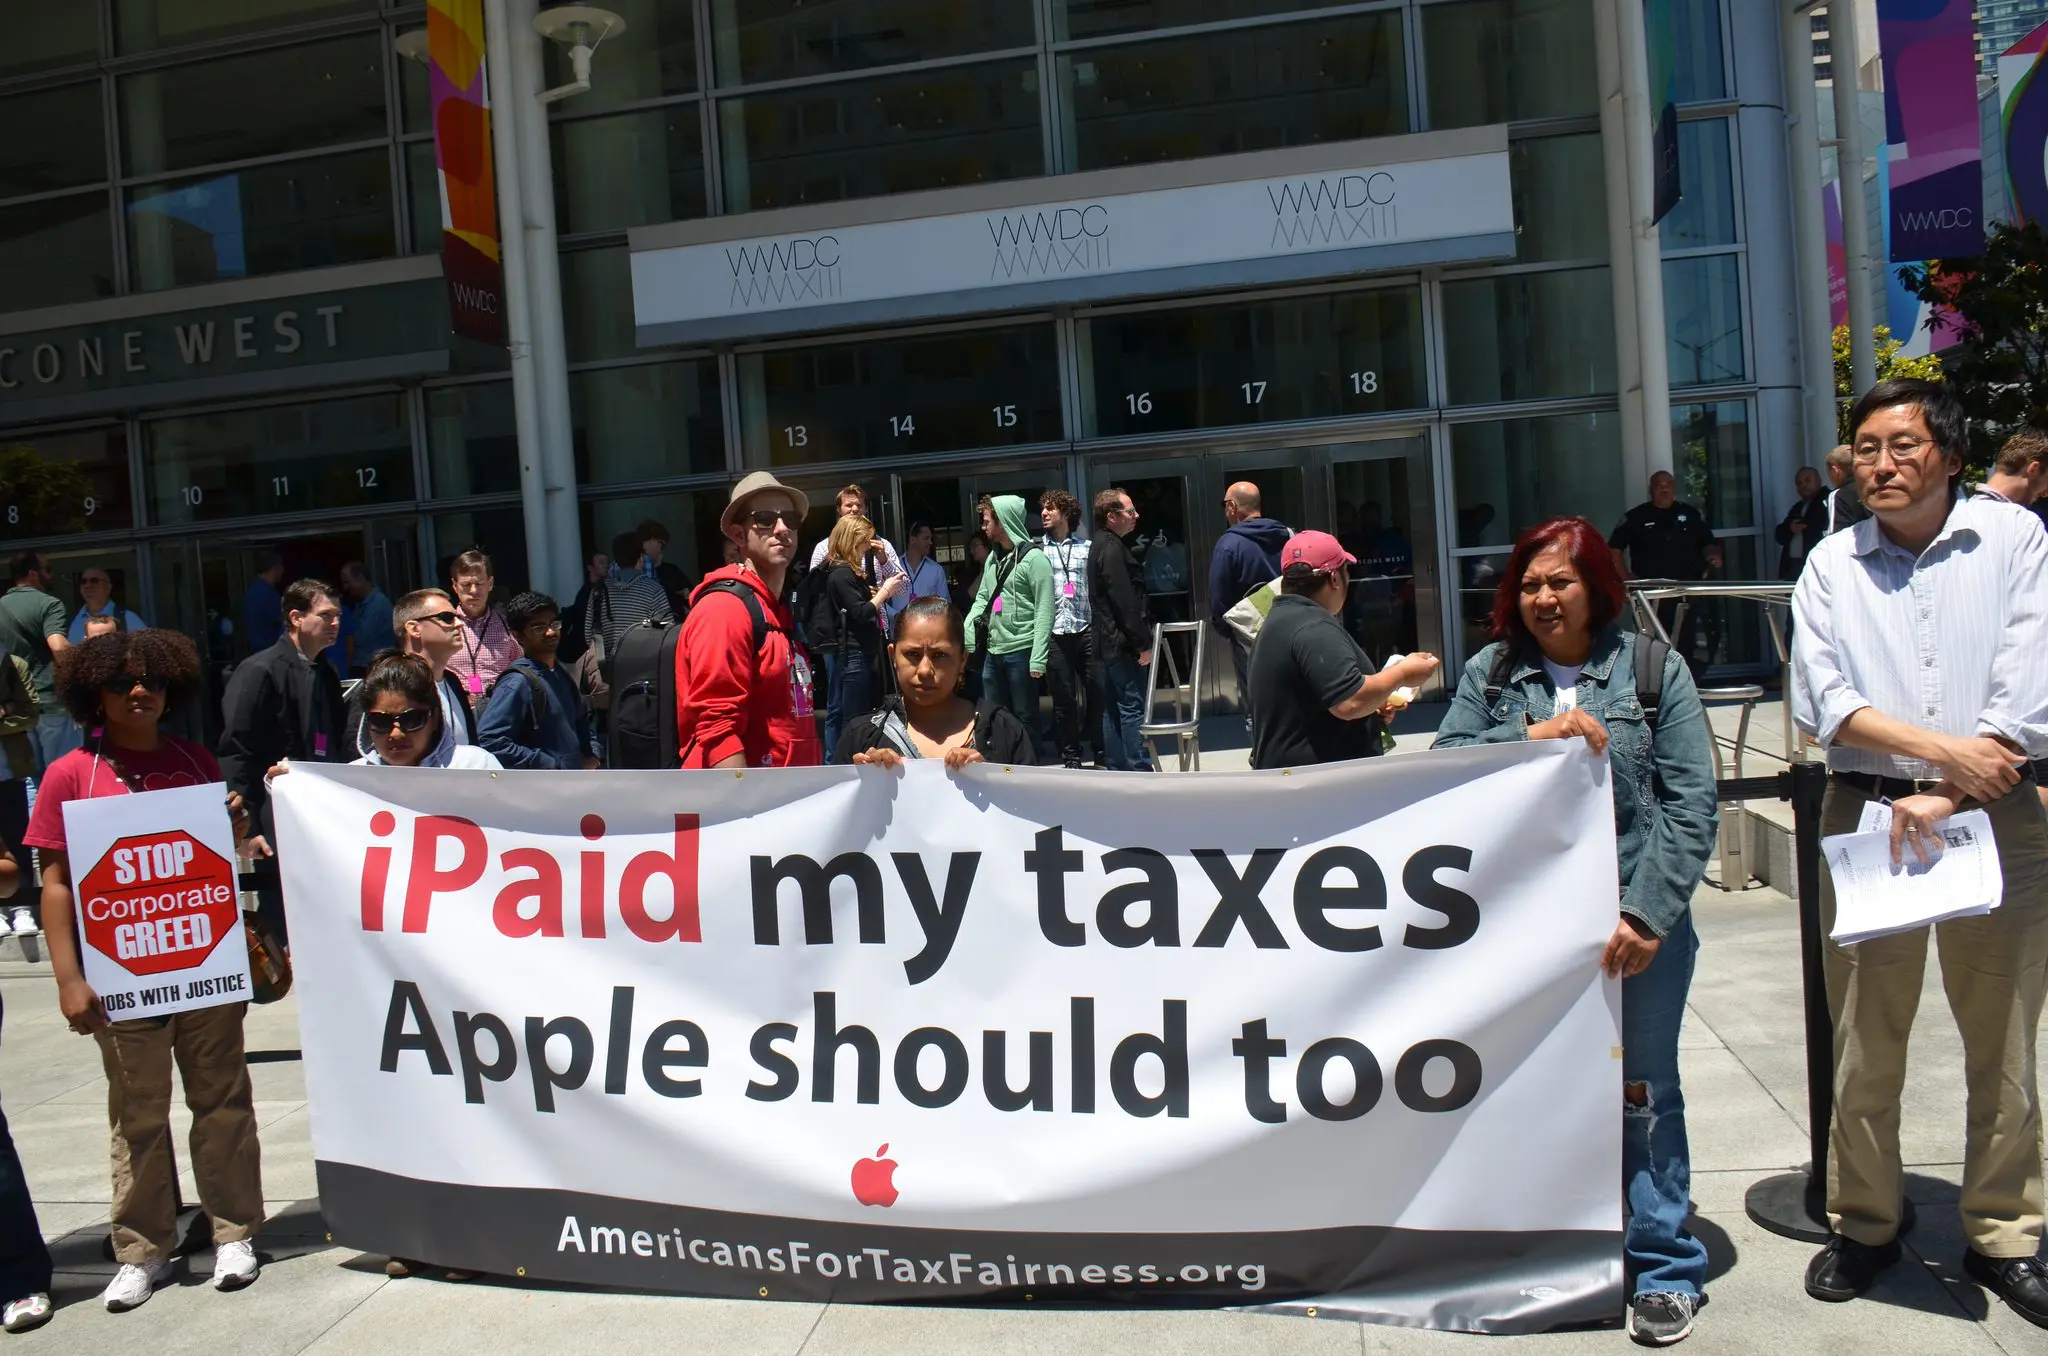
D’autres, comme GE, Vodafone, Amazon, Verizon et Apple ont fait l’objet de manifestations et de boycotts de consommateurs pour leurs montages fiscaux, au détriment de la valeur de leur marque. Face à un boycott au Royaume-Uni, Starbucks a pris une décision « sans précédent » : verser volontairement 20 millions de livres au Trésor, tout en niant toute faute.
Tandis que certaines entreprises étaient sanctionnées pour des pratiques jugées immorales, d’autres, qui ont pris les devants sur la transparence et la responsabilité fiscales, ont récolté éloges et légitimité.
L’initiative Fair Tax Mark au Royaume-Uni vise à récompenser les entreprises qui satisfont à ses critères. La première entreprise du FTSE 100 à l’obtenir, SSE plc (deuxième fournisseur d’énergie britannique), a été saluée comme une « défricheuse », une « entreprise qui change la donne » et une « pionnière », et a encouragé d’autres à suivre. L’entreprise norvégienne Statoil a elle aussi été saluée pour son « geste historique de transparence » : la publication d’un rapport complet de ses paiements aux États au titre de l’extraction pétrolière.
Ces leaders de norme restent toutefois rares.
De puissants opposants pourraient compromettre l’intériorisation de la norme
Malgré tout cela, beaucoup contestent fondamentalement l’idée que l’impôt soit une question morale, insistant pour qu’on ne le confonde pas avec la charité. Il reviendrait selon eux aux États d’imposer le paiement par la loi, et non aux entreprises de décider du montant éthique à acquitter dans chaque pays.
Les ONG répondent que, tout comme les fabricants de vêtements ne sont pas dispensés d’offrir des conditions de travail décentes dans les pays au droit du travail faible, les entreprises ne sont pas dispensées d’assumer les conséquences de leur comportement fiscal dans un système imparfait. D’autres encore affirment qu’il relève en réalité du devoir fiduciaire des entreprises envers leurs actionnaires de ne pas payer plus d’impôt que la loi ne l’exige.
Pendant ce temps, le lobbying des entreprises contre la réforme fiscale internationale s’intensifie. Aux États-Unis, un nombre croissant de grandes entreprises font pression sur le Congrès au sujet du BEPS. Affirmant que de nombreuses entreprises jugent l’agenda BEPS « trop ambitieux »,le cabinet Ernst & Young encourage ses clients à faire pression sur les gouvernements pour atténuer les réformes.
Lors de la consultation de l’OCDE sur la déclaration pays par pays, 87 % des contributions émanaient du secteur privé, et leurs efforts ont réduit la proposition à un mécanisme aujourd’hui limité et « probablement inapplicable ».
Si la phase de cascade a bel et bien commencé, la norme de responsabilité fiscale des entreprises reste profondément contestée, et il est loin d’être certain qu’elle sera intériorisée.
Image : I Paid More in Taxes than GE – crédit digboston