
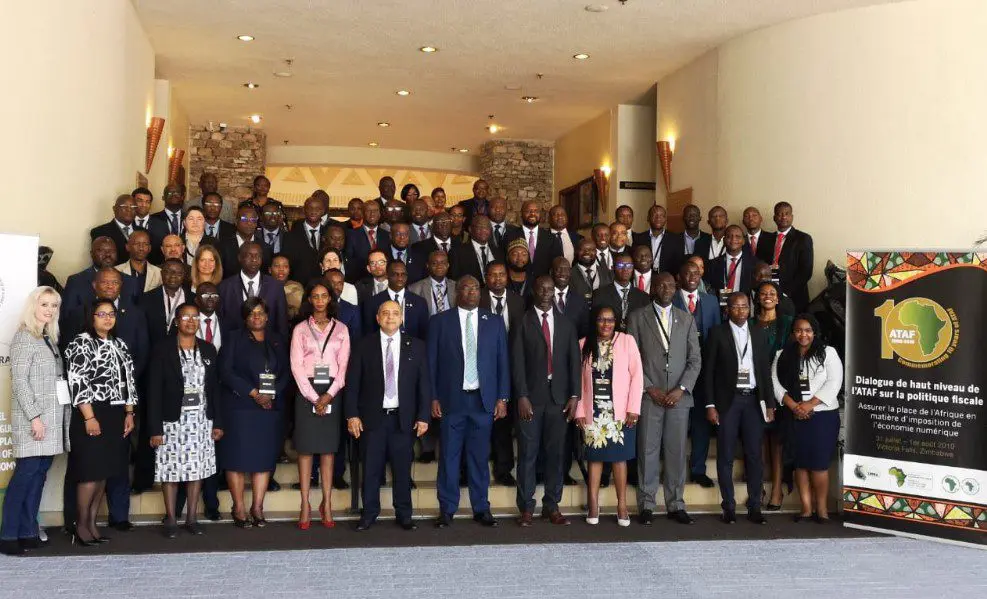

L’Afrique a un rôle important à jouer dans les projets de réforme des règles fiscales internationales face aux défis de l’économie numérique. Sur les 132 membres du « Cadre inclusif sur le BEPS » de l’OCDE et du G20 (CI), qui pilote ces travaux, 24 sont africains ; son groupe de pilotage a une vice-présidence nigériane et compte des membres de Côte d’Ivoire, du Sénégal et d’Afrique du Sud. Le comité fiscal des Nations unies compte pour sa part six membres africains sur 25. Rien d’étonnant, donc, à ce que Pascal Saint-Amans, plus haut responsable fiscal de l’OCDE, se soit rendu en Afrique du Sud peu après avoir participé à notre atelier le mois dernier, pour des échanges avec le Forum sur l’administration fiscale africaine (ATAF). Comment le continent va-t-il réagir ? Pour m’en faire une idée, je me suis rendu la semaine dernière au dialogue de haut niveau de l’ATAF, au Zimbabwe.
L’ATAF a publié une note technique qui recense plusieurs préoccupations et priorités à l’égard des dernières propositions du CI. L’une d’elles porte sur les seuils minimaux. Le Pilier 1 rendra les multinationales imposables sur les bénéfices réalisés dans les pays où elles ont des ventes importantes (et peut-être des utilisateurs), même sans la présence physique aujourd’hui exigée. Il comportera une forme de seuil de minimis, de sorte que l’imposition ne s’applique qu’en cas d’implication suffisante dans la vie économique du pays. Si ces seuils sont définis en valeur absolue – des ventes supérieures à un certain montant, par exemple –, ils pénalisent les pays à faible revenu. Quand l’économie est plus petite au départ, mieux vaut un seuil fondé sur le poids de l’entreprise dans cette économie.
Ce travail de réaction est indispensable, mais la conférence a mis en lumière plusieurs difficultés persistantes. La première est la nécessité de réfléchir de manière proactive aux règles fiscales les mieux adaptées aux pays africains. Comme l’a dit Logan Wort, secrétaire général de l’ATAF, en ouvrant la conférence, le point de départ des discussions devrait être les défis auxquels l’Afrique est confrontée, non les solutions négociées entre grands pays. Mustapha Ndajiwo a constaté que beaucoup de pays africains attendent l’issue des travaux du CI plutôt que d’élaborer leurs propres plans.
Des mesures fiscales émergent néanmoins sur le continent : droits d’accise sur les transactions numériques et les prestataires étrangers, TVA sur les fournisseurs étrangers de services numériques, ou « taxes d’égalisation » visant les bénéfices des entreprises numériques étrangères. Ces mesures peuvent être difficiles à appliquer sans coopération internationale, car elles frappent parfois des acteurs sans présence établie dans le pays, ce qui rend malaisé de les contraindre à payer sans coopération intergouvernementale. Un responsable ougandais a ainsi dit sa frustration d’être « ignoré » par des entreprises étrangères à qui l’Uganda Revenue Authority avait demandé de s’immatriculer à la TVA.
La solution que privilégie l’ATAF est une approche régionale commune, adaptée aux pays africains mais évitant l’unilatéralisme. L’accord international dont ses membres ont besoin serait sans doute un accord les aidant à appliquer de telles mesures locales ; or le paquet finalement adopté au CI pourrait faire l’inverse et obliger les pays à supprimer les mesures incompatibles avec l’accord mondial. Les craintes liées à la conditionnalité attachée aux accords OCDE/G20/CI ont été avivées par la décision de l’Union européenne d’inscrire sur une liste noire les pays, dont plusieurs pays africains, qui n’adoptent pas les standards minimaux issus de la précédente grande réforme.
#ATAFNEXUS2019 Lincoln Marais from SARS: » Being at the table is no longer enough in matters of setting international tax standards. But the ability to thoroughly understand and engage with the Menu should underpin the principle of ‘equal footing' ».@ATAFtax« @Zimra_11 pic.twitter.com/5HeeIAKLar
— NMonkam (@NaraMonkam) July 31, 2019
D’où la métaphore devenue un mantra dans les conférences sur la gouvernance fiscale mondiale : « si vous n’êtes pas à table, vous êtes au menu ». Contrairement à la précédente série de réformes de l’OCDE, de nombreux pays africains siègent au Cadre inclusif depuis le début du processus actuel. Il n’est pourtant pas encore acquis qu’ils soient « sortis du menu », c’est-à-dire qu’un programme négocié avant tout entre grandes puissances économiques puisse aussi répondre aux besoins africains. Les pays africains tireront quelques gains de ce qui en sortira, mais compenseront-ils le coût des obligations formelles imposées ?
« There’s no guarantees that under the current negotiations the new standards of taxing rights will leave African countries better off than before. What kind of technical and policy support is needed to address this risk? » #ATAFNEXUS2019
— ATAF (@ATAFtax) August 1, 2019
Deuxième difficulté : alors que les États de l’OCDE et du G20 traitent du débat sur la fiscalité du numérique au plus haut niveau politique, la participation africaine reste largement cantonnée aux administrations fiscales. Un soutien et une adhésion politiques sont nécessaires pour que les pays africains obtiennent le meilleur résultat possible, et ils font encore défaut dans beaucoup d’entre eux. La plupart sont représentés à l’OCDE par des agents des administrations fiscales, alors que ce sont les ministères des finances qui déterminent la politique fiscale.
Un risque politique est déjà apparu. Les dirigeants du G20 ont approuvé le principe d’un taux minimal effectif d’imposition que les multinationales devraient acquitter partout où elles opèrent, par une « règle d’inclusion du revenu » au titre du Pilier 2. Beaucoup craignent que cela n’annule les incitations fiscales accordées par les pays africains pour attirer les investissements étrangers. Les administrations fiscales sont souvent critiques envers ces incitations, mal encadrées et fréquemment inutiles. Il reste qu’un soutien politique à l’ensemble du paquet de réformes sera sans doute difficile à obtenir en Afrique s’il les rend caduques. Non seulement la proposition priverait ces incitations d’effet, mais l’impôt supplémentaire serait très probablement dû dans le pays d’origine de la multinationale, non en Afrique.
Tout cela renvoie au fil conducteur de la conférence, formulé dans la déclaration finale : « Les pays africains devraient aussi exercer une pression politique par l’intermédiaire de l’Union africaine et du Parlement panafricain, afin de disposer d’une solution africaine à l’imposition de l’économie numérique. »


