Partout au Nigeria, un voyage à travers les communautés rurales et les échanges avec leurs habitants révèlent l’ampleur des projets de développement communautaire autofinancés et autogérés. On ne dira jamais assez les bénéfices que ces projets, menés grâce à la fiscalité informelle, apportent à la population nigériane, même si de nombreux chercheurs et administrateurs fiscaux ignorent ces formes de prélèvement ou leur prêtent peu d’attention, parce qu’elles se situent en dehors du cadre légal. La fiscalité informelle désigne une administration de l’impôt qui n’est pas inscrite dans les lois de l’État, mais qui repose sur la persuasion morale des communautés locales et s’applique par des mécanismes sociaux, y compris, dans certains cas, la coercition exercée par des acteurs non étatiques.
Dans bien des contextes, la fiscalité informelle est à la fois nécessaire et le signe de l’incapacité de l’État à honorer le contrat social que porte l’administration fiscale formelle. La plupart des communautés privées d’équipements collectifs, en particulier en milieu rural dans les pays à faible revenu, recourent à la fiscalité informelle comme à une forme d’entraide, finançant les projets de base délaissés par les pouvoirs publics.
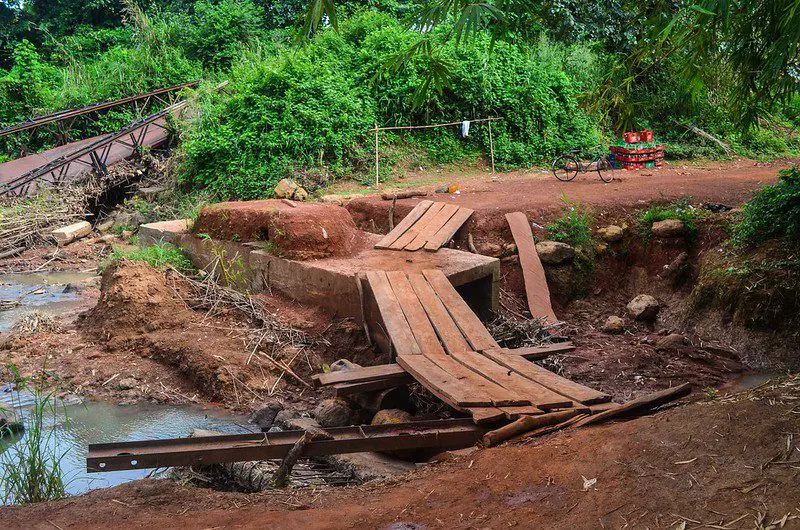
L’incapacité de l’État à répondre aux besoins de ces communautés a conduit nombre d’entre elles, à travers le Nigeria, à mettre en place des mécanismes informels de prélèvement pour financer des services publics élémentaires et des équipements collectifs : routes, ponts, hôpitaux, marchés, écoles, projets d’adduction d’eau et sécurité.
Selon les régions du Nigeria, les populations donnent à la fiscalité informelle des noms différents, avec des processus parfois proches mais des stratégies de collecte et des usages des recettes variables. Les Igbos du sud-est du pays, par exemple, l’appellent « Utu isi’ ou Utu mmepe », et l’administrent en tenant compte de l’âge et du revenu, les personnes les plus âgées et les plus aisées contribuant le plus souvent davantage.
Les Tiv du centre-nord du Nigeria l’appellent « Kpadegh », et j’y ai moi-même participé en tant que membre de la communauté. Chez les Tiv, les prélèvements informels sont généralement levés sans considération de stratification sociale et sont pour l’essentiel répartis à égalité entre les membres de la communauté. L’écart entre les systèmes informels tiv et igbo tient aux différences d’institutions culturelles et de gouvernance dans les deux régions.
Là où les Tiv sont de nature communiste, les Igbos sont plutôt républicains. Dans le nord du Nigeria, les habitants de l’État de Kaduna, qui abrite l’émirat de Zaria, désignent la fiscalité informelle par les termes Agaji ou Aiki Gayya, qui décrivent une forme de financement par l’entraide destinée à fournir des équipements de base, des infrastructures à la sécurité.
Après un entretien avec un habitant de la communauté de Kaduna South, j’ai appris que les membres de la communauté contribuent volontairement selon la stratification sociale et que celui qui n’a pas d’argent peut contribuer par son travail.
Avantages et défis de la fiscalité informelle dans le contexte nigérian
De mon point de vue, nul ne devrait négliger l’énorme bénéfice économique que produit la pratique de la fiscalité informelle. La plupart des ponts laissés à l’abandon par l’État ont été remis en état par les communautés grâce à elle. Des élites qui dirigent aujourd’hui des institutions publiques ont fait leurs études dans des écoles locales financées par des prélèvements informels.
Et la contribution au développement communautaire est considérable. La zone de gouvernement local de Guma, dans l’État de Benue, d’où je suis originaire, est ainsi dominée par des villages qui ne reçoivent presque rien en matière de projets financés par l’État, alors même que leurs habitants paient l’impôt. En 2017, les membres de la communauté Nyiev ont lancé une collecte de fonds pour construire le pont de Keleke, qui relie la ville d’Udei à d’autres localités d’importance économique.
En observant le processus de collecte informelle, j’ai été frappé par le niveau élevé de civisme et de conformité des membres de la communauté pour mener le projet à bien. Cela m’a donné un aperçu de ce que peut être une administration de l’impôt située hors du champ de la loi, mais mobilisable au service du développement communautaire.
Pour autant, si la fiscalité informelle traduit l’échec du système fiscal formel au Nigeria, elle n’est pas exempte de problèmes qu’il faut traiter. Parce qu’elle n’a pas d’existence légale, elle peut s’accompagner de difficultés allant d’une reddition de comptes défaillante à un manque de transparence.
Dans bien des cas, aucun contrôle efficace ne pèse sur ceux qui administrent ces prélèvements dans les différentes communautés. Ces problèmes peuvent conduire à l’effondrement des projets de développement et à l’arrêt de la collecte informelle, les recettes étant détournées ou mal employées par ceux-là mêmes qui en ont la charge au niveau communautaire.
De plus, les habitants des zones rurales se heurtent souvent au problème d’une double charge fiscale, puisqu’ils participent à la fois au système formel et au système informel. Ils rechignent souvent à payer des prélèvements hors du cadre légal en raison de ce surcroît de charge, sauf persuasion morale de la part des autorités communautaires. Lorsque ces difficultés persistent et que la charge est lourde, les membres de la communauté peuvent finir par ne plus s’acquitter des prélèvements informels.
Même si les habitants tirent des bénéfices de l’administration fiscale informelle – en particulier par rapport au système formel, compte tenu du faible niveau d’infrastructures fournies par l’État dans beaucoup de zones rurales –, on ne sait pas encore dans quelle mesure elle influe sur le respect des obligations fiscales formelles.
Un besoin de recherche accrue sur la fiscalité informelle au Nigeria
Jusqu’ici, les données et informations sur les pratiques de fiscalité informelle au Nigeria sont rares, et ni l’État ni les principales parties prenantes n’en reconnaissent suffisamment le rôle dans le développement communautaire. De bonnes données permettraient de mieux comprendre, conceptualiser et théoriser cette administration de l’impôt.
Une question clé pour la recherche à venir est de savoir si la fiscalité informelle peut être institutionnalisée afin de gagner en efficacité, en efficience et en redevabilité. Les collectivités locales pourraient par exemple collaborer avec les communautés en mettant à leur disposition des agents de contrôle capables de les aider à surveiller les processus de collecte informelle et à garantir la reddition de comptes. Cette garantie acquise, d’autres organisations et parties prenantes attachées au développement local pourraient envisager des cofinancements avec la fiscalité informelle, ce qui renforcerait encore les projets communautaires.
On peut penser que les variations d’administration de l’impôt informel entre régions nigérianes, qui sont le plus souvent à l’origine des problèmes de reddition de comptes, s’expliquent par des facteurs culturels, religieux, attitudinaux et de gouvernance traditionnelle. En explorant davantage ces facteurs, la recherche pourrait formuler des recommandations pour traiter la question de la redevabilité au regard de la diversité sociale, culturelle et religieuse des régions.
Avec une base factuelle plus solide, la fiscalité informelle devrait figurer au premier rang des débats de politique fiscale au Nigeria et dans le monde ; or elle retient peu l’attention des acteurs et des décideurs qui pourraient contribuer à son institutionnalisation. Je crois que poursuivre la recherche sur la fiscalité informelle et ses implications pour l’action publique nous aidera à comprendre le déficit budgétaire créé par l’échec de l’administration fiscale formelle dans ces communautés et ces États du Nigeria, ainsi que ses conséquences pour le développement communautaire – avec une portée qui dépasse le pays.