Des campagnes d'enregistrement à une administration fondée sur le risque
De nombreux programmes de réforme fiscale ont considéré l’expansion rapide des fichiers de contribuables comme un signe de progrès. Davantage d’enregistrements semble promettre une assiette plus large, de meilleures données et des recettes plus élevées. Mais les recherches de l’ICTD montrent que l’enregistrement ne compte que s’il débouche sur une relation réelle, des données exactes et une conformité durable.
S’appuyant sur des données venues notamment du Rwanda, de l’Ouganda et de la Sierra Leone, l’ICTD a montré les limites des campagnes d’enregistrement déconnectées de tout suivi. De fortes hausses du nombre de contribuables enregistrés produisent souvent peu de recettes supplémentaires, tout en créant des fichiers coûteux à tenir à jour.
Au Rwanda, les travaux sur les « fantômes actifs » ont montré que de nombreux contribuables restaient inactifs ou déposaient des déclarations néantes, alourdissant la charge administrative sans générer de recettes. Ces résultats ont nourri une vaste opération de radiation : 117 500 comptes ont été radiés ou désactivés en 2024 et 2025. L’identité numérique et les systèmes d’enregistrement automatisé peuvent amplifier et accélérer le même problème : la visibilité n’est pas la conformité. En Ouganda, l’ICTD a montré que l’enregistrement automatique des contribuables à partir de données de tiers avait fortement gonflé le fichier tout en produisant très peu de recettes et en créant des doublons. Sur la base de ces résultats, l’Autorité fiscale de l’Ouganda a suspendu l’usage des données de tiers pour l’enregistrement de masse, ajouté une étape de vérification manuelle et réexaminé la refonte du processus d’enregistrement.
Pris ensemble, ces travaux renforcent les arguments en faveur d’une administration fondée sur le risque : donner la priorité au potentiel de recettes, accompagner les nouveaux contribuables, améliorer la qualité des données et éviter de consacrer des capacités administratives rares à des entreprises inactives ou à des personnes à faibles revenus dont on ne peut guère attendre de recettes significatives.
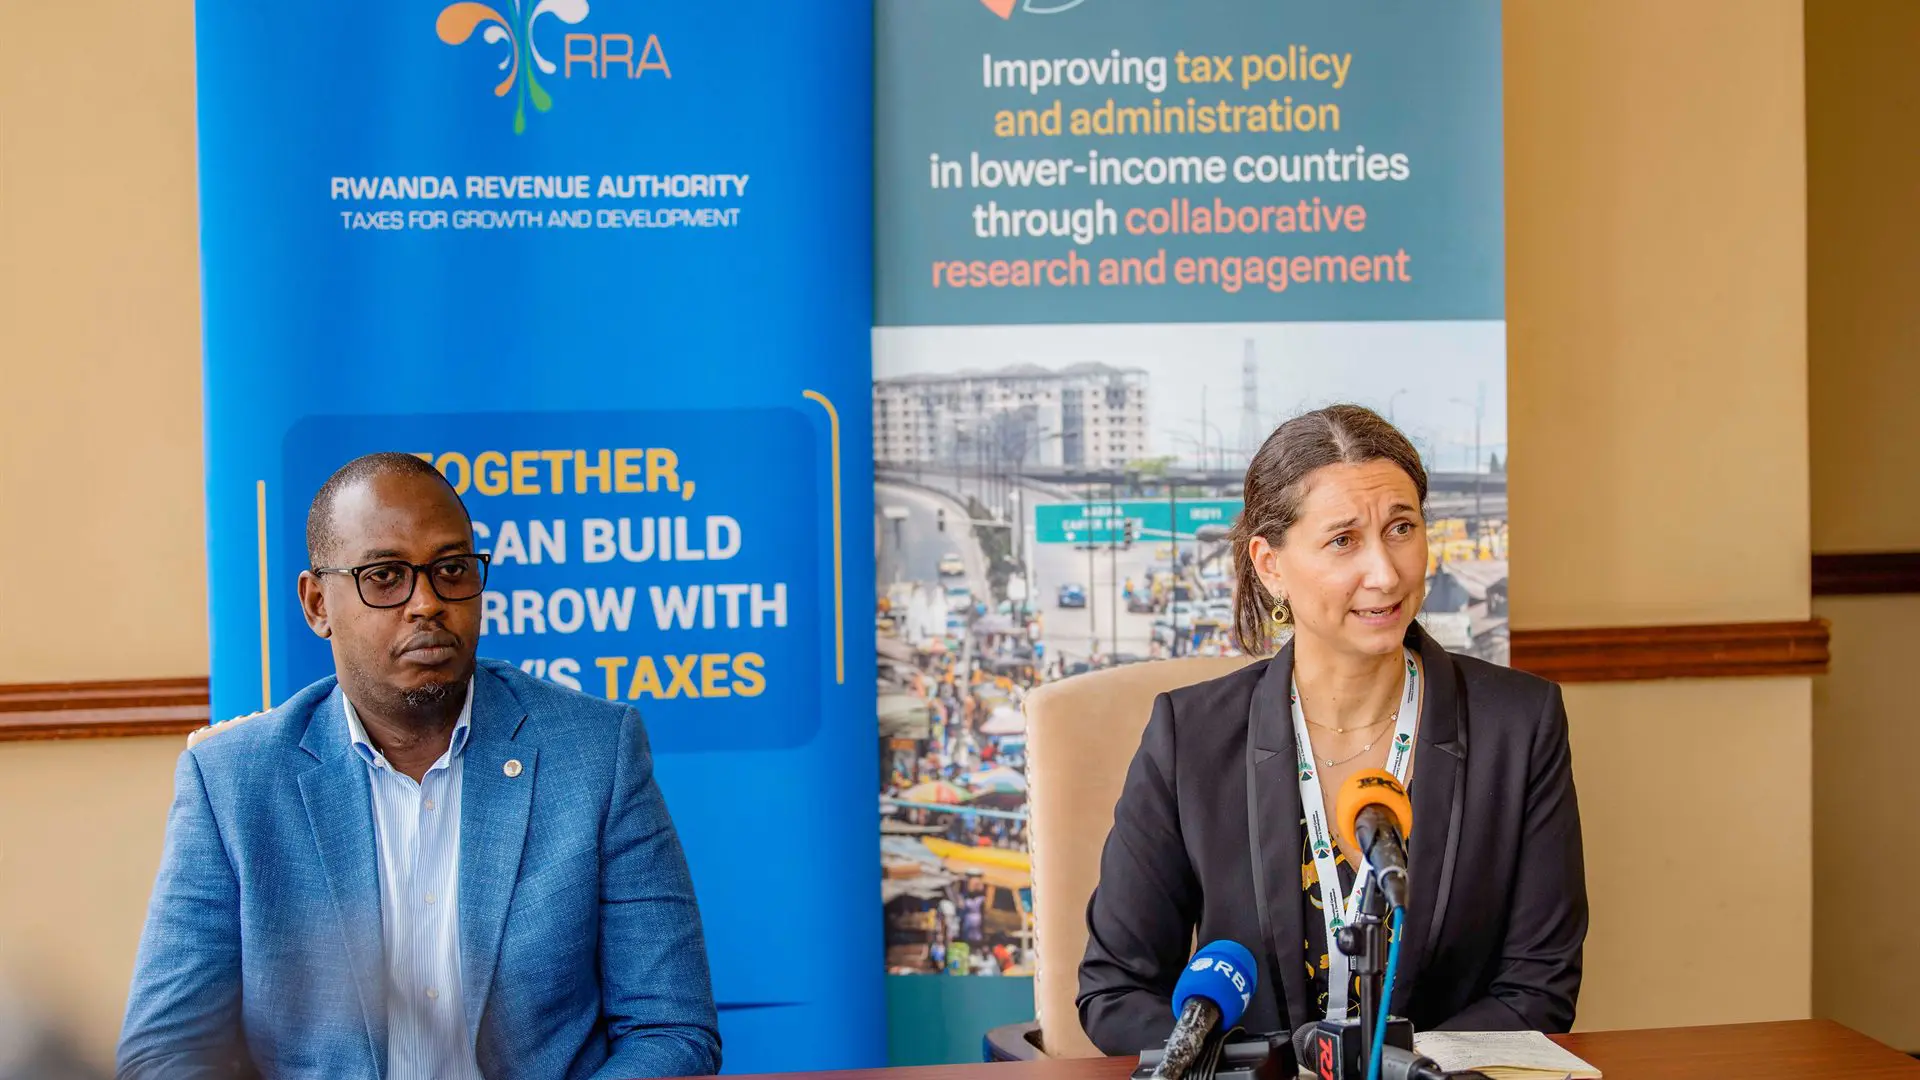
L'apport de l'ICTD a joué un rôle essentiel dans le renforcement de nos capacités de recherche et dans la promotion d'une action publique fondée sur les données en matière d'administration fiscale.
Ronald Niwenshuti commissaire général, Autorité fiscale du Rwanda

Related experts





Exploiter les données pour renforcer la conformité et l'accompagnement des contribuables
Les recherches de l’ICTD montrent également qu’une conformité faible ne traduit pas seulement une réticence à payer. Elle reflète souvent aussi le coût, la complexité et les frictions quotidiennes des relations avec le système fiscal. Pour les petites entreprises en particulier, ces coûts peuvent être élevés au regard des impôts acquittés, ce qui rend le système à la fois moins efficace et moins juste.
La numérisation a ouvert de nouvelles possibilités pour traiter ces problèmes. Machines de facturation électronique, télédéclaration, paiements numériques et bases administratives interconnectées peuvent aider les administrations à repérer les écarts, à suivre la conformité et à faciliter les démarches des contribuables.
Les travaux de l’ICTD menés avec l’Autorité fiscale du Rwanda ont croisé les données des déclarations de TVA, des machines de facturation électronique et d’autres sources administratives, révélant d’importantes divergences dans les transactions déclarées : seules 18 pour cent des observations affichaient le même montant de TVA côté acheteur et côté vendeur. La résolution de ces écarts a été estimée à un gain potentiel de recettes de plus de 58 millions de dollars.
Ces travaux ont également montré que les petites entreprises passaient souvent à côté de remboursements faute de savoir naviguer dans le système. En réponse, l’administration fiscale a renforcé sa stratégie de gestion des risques, introduit des recoupements plus systématiques entre TVA, impôt sur le revenu et données de facturation électronique, et engagé un suivi auprès des contribuables qui n’avaient pas demandé leur remboursement.
Les données venues d’Éthiopie confirment l’enseignement général. L’ICTD a constaté que les caisses enregistreuses électroniques augmentaient les ventes déclarées et les impôts acquittés, tout en montrant que les contribuables peuvent réagir de manière stratégique, notamment en déplaçant ailleurs leurs déclarations inexactes. Les outils numériques peuvent donc produire de meilleures données et renforcer la conformité, mais seulement si les administrations disposent de la capacité d’analyse pour exploiter ces données, de la capacité de contrôle pour en tirer les conséquences et d’une orientation service pour accompagner les contribuables en difficulté.
Related experts
Impôt foncier : concevoir une réforme adaptée aux réalités locales
L’impôt foncier est central pour la mobilisation des recettes locales, mais il reste l’un des impôts les moins performants dans les pays à faibles revenus. Cela tient à des modèles d’administration souvent hérités de la période coloniale, complexes, coûteux et mal adaptés aux réalités administratives locales, ainsi qu’à une résistance politique profondément enracinée à la réforme.
La Local Government Revenue Initiative (LoGRI), une initiative de l’ICTD, a contribué à élaborer des stratégies de réforme plus efficaces, par la recherche et l’appui à la mise en oeuvre. Dans plusieurs pays, elle a démontré l’efficacité et l’équité supérieures des approches simplifiées de recensement et d’évaluation des biens, soutenu le développement de systèmes numériques adaptés à l’usage, et conçu puis testé des stratégies pour surmonter la résistance politique.
En Sierra Leone et en République démocratique du Congo, des projets soutenus par LoGRI ont ajouté plus de 160 000 biens aux fichiers fiscaux de quatre villes, tout en réformant en profondeur l’évaluation, la facturation et le recouvrement et en numérisant entièrement l’administration. À Freetown, en Sierra Leone, la réforme a quintuplé le potentiel de recettes, triplé les recettes recouvrées, nettement amélioré l’équité et recueilli un large soutien du public.
Cette première réforme a depuis été étendue à d’autres villes, et le système numérique conçu à cette occasion a été adopté à l’échelle nationale et raccordé aux systèmes de gestion des finances publiques de la Sierra Leone.
Au Sénégal, un projet pilote mené par un partenaire a triplé la conformité dans les zones ciblées et généré 1,67 million de dollars de recettes supplémentaires, tout en contribuant à créer la base juridique d’un déploiement plus large. Au Malawi, un travail de diagnostic et de conseil a nourri un vaste programme de réforme de l’impôt foncier et contribué à des évolutions législatives ouvrant la voie à des méthodes d’évaluation alternatives. Au Bénin, au Togo et en Zambie, diagnostics et projets pilotes façonnent la prochaine phase de réforme, tandis que LoGRI accompagne des discussions comparables dans une douzaine d’autres pays.
L’enseignement général est qu’une réforme praticable part d’une administration adaptée à l’usage et de stratégies permettant de composer avec la résistance politique. Elle suppose des méthodes qui reflètent les réalités administratives locales, des diagnostics qui identifient les contraintes déterminantes, et une collaboration avec les gouvernements pour tester, adapter et déployer des solutions praticables.
Related experts