Il existe aujourd’hui une abondante littérature sur les facteurs qui influencent le civisme fiscal. Ces travaux, regroupés de manière large sous le terme d’études du consentement à l’impôt, mobilisent divers outils pour comprendre pourquoi certains paient l’impôt et d’autres non. Dans certains cas, ils sont désagrégés par genre, ce qui permet de comprendre en quoi hommes et femmes se comportent différemment. Les résultats sont contrastés. Si ces études aident à appréhender la fiscalité sous l’angle du genre, beaucoup reposent sur des enquêtes ou des simulations, dont aucune ne dit avec certitude comment les individus réagiraient face à une décision réelle de payer ou non l’impôt (Mascagni, 2016). L’Autorité fiscale de l’Ouganda (URA) recueille au moment de l’enregistrement des données détaillées sur les contribuables : genre, âge, situation matrimoniale, nationalité, résidence et sources de revenus. Ces données peuvent être appariées avec celles des déclarations, des paiements et du commerce international pour examiner le comportement de conformité réel des différentes catégories de contribuables. Bien que l’URA détienne ces informations de longue date, aucune étude n’avait à ce jour analysé le comportement des contribuables selon leur genre. De même, il n’existe pas de statistiques officielles de recettes désagrégées par genre. L’étude entend enrichir la maigre littérature sur la relation entre genre et impôt à partir des données administratives de l’URA. La question centrale est la suivante : quel est le comportement de conformité des entreprises dirigées par des femmes au regard de celles dirigées par des hommes ?
projet
Le genre compte-t-il dans le civisme fiscal ? Le cas des contribuables particuliers de l’URA
Ce projet est également disponible en anglais
Détails du projet
Statut
En cours
Date de début
26/09/2019
Date de fin
31/07/2020
Thème de recherche
Résultats du projet
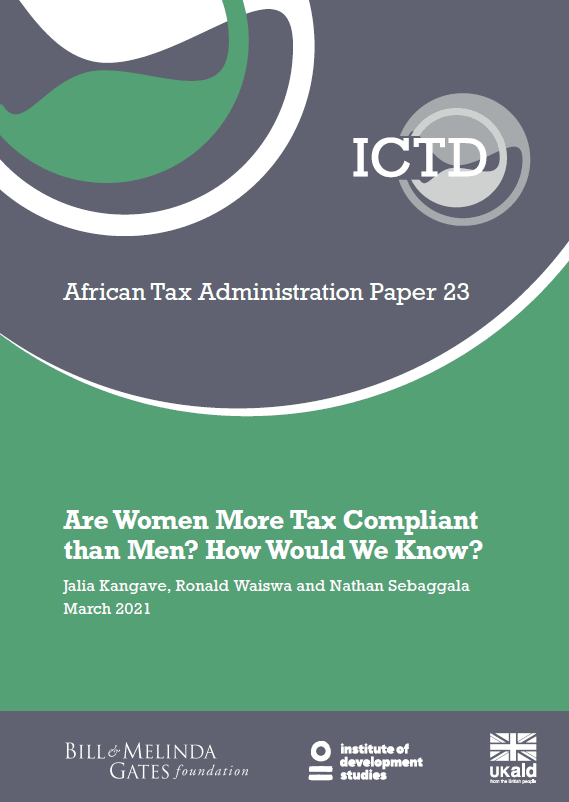
African Tax Administration Paper