
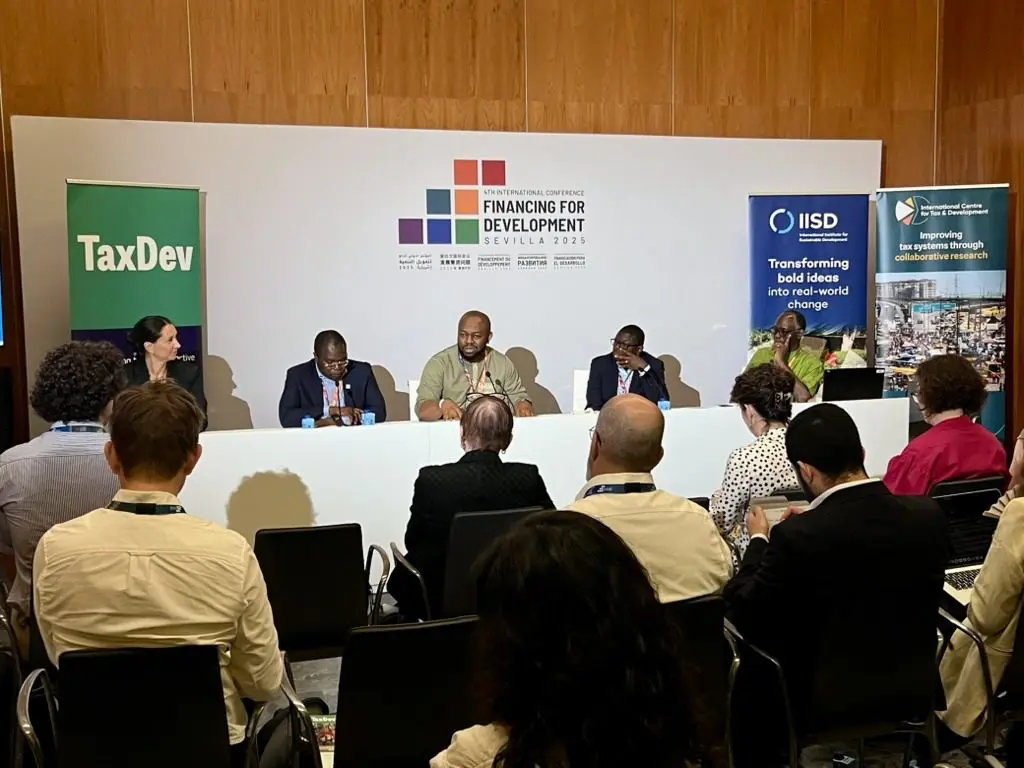
Face à des pressions budgétaires croissantes, à la hausse du coût du service de la dette et à la contraction des budgets d’aide, le renforcement de la mobilisation des ressources intérieures (MRI) est devenu une priorité urgente pour les pays à faible revenu. Cet impératif se reflète dans le Compromiso de Sevilla, qui appelle à doubler l’investissement dans la MRI comme fondement du développement durable. Dans ce contexte, un événement parallèle de haut niveau – co-organisé par l’ICTD, le programme TaxDev (Institute for Fiscal Studies et ODI Global) et l’Institut international du développement durable (IISD) – s’est tenu lors de la quatrième Conférence internationale sur le financement du développement (FfD4) à Séville.
L’événement a montré comment des approches collaboratives et fondées sur des données probantes aident les pays à bâtir des systèmes fiscaux plus justes et plus efficaces. Il a réuni de hauts responsables gouvernementaux du Ghana, de la Zambie et de la Sierra Leone, ainsi que des experts régionaux et internationaux, pour discuter de la manière dont les partenariats de recherche produisent des résultats tangibles en matière d’administration et de politique fiscales, et de la façon de les déployer plus largement.
Réflexions d’ouverture : pourquoi les données probantes comptent
Hazel Granger (TaxDev) a ouvert l’événement en accueillant les participants et en présentant la première intervenante, Louise Walker, directrice adjointe au Foreign, Commonwealth & Development Office du Royaume-Uni. Walker a souligné l’urgence de la MRI et l’importance d’une réforme fiscale fondée sur des données probantes, insistant sur le fait que lever plus de recettes n’est pas seulement un défi technique mais aussi politique, qui exige des choix intelligents, adaptés au contexte et ancrés dans des données solides.
Elle s’est appuyée sur le soutien de longue date du Royaume-Uni aux quatre organisations co-hôtes pour souligner trois ingrédients essentiels d’une réforme fiscale réussie : une forte appropriation locale, des partenariats de confiance à long terme et une élaboration des politiques éclairée par les données. Elle a noté que ces éléments améliorent non seulement les recettes et l’équité, mais contribuent aussi à renforcer le contrat social. Elle a appelé à poursuivre l’investissement dans la collaboration en recherche ancrée localement, en soulignant son impact tangible et son potentiel pour des systèmes fiscaux plus durables et plus redevables.
Les partenariats de recherche en action : comment la collaboration produit de l’impact
La présentation conjointe de l’événement (ci-dessous), assurée par Yani Tyskerud (TaxDev), Alexandra Readhead (IISD) et Giulia Mascagni (ICTD), a mis en lumière des exemples concrets de la manière dont des analyses coproduites ont soutenu une politique et une administration fiscales plus efficaces.
L’analyse distributive pour des politiques fiscales plus équitables
Yani Tyskerud a présenté les travaux de TaxDev avec les ministères des Finances du Ghana et du Rwanda pour intégrer l’analyse distributive au processus d’élaboration des politiques. Au Ghana, le modèle de microsimulation GHATAX, développé conjointement, a permis aux décideurs d’évaluer les implications en termes d’équité de différentes réformes fiscales, dont une hausse du taux de TVA qui a finalement rapporté 3 milliards de cedis, principalement auprès des ménages les plus aisés, tout en évitant des coupes régressives dans les dépenses.
Au Rwanda, la modélisation distributive a aidé les décideurs à comprendre la charge que la « dérive fiscale » liée à l’inflation faisait peser sur les bas revenus. En conséquence, les seuils d’imposition ont été relevés, de sorte que plus de 130 000 travailleurs formels à faible revenu ne sont plus soumis au PAYE, d’autres voyant leur charge fiscale nettement réduite. Les réformes ont été échelonnées pour atténuer les pertes de recettes.
Ces exemples montrent comment une modélisation sur mesure peut renforcer la progressivité des systèmes fiscaux, tout en améliorant l’efficacité et en préservant les recettes. Ils remettent aussi en cause des idées reçues, comme la croyance que la TVA est par nature régressive, en montrant qu’avec une analyse soigneuse et adaptée au contexte, les pays peuvent concevoir des réformes qui apportent à la fois équité et gains de recettes.
Accroître les recettes minières grâce à des contrôles fondés sur les données
Alexandra Readhead a décrit comment l’IISD a aidé la Zambia Revenue Authority (ZRA) à mener des évaluations des risques de prix de transfert dans le secteur du cuivre. Grâce à une analyse comparative et à la collaboration avec le ministère des Mines, la ZRA a identifié des distorsions de prix dans les ventes à des parties liées, telles que la sous-déclaration de la teneur en métal et la manipulation des clauses contractuelles.
Forte de ces données, la ZRA a lancé des contrôles ciblés, recouvrant 58 millions USD supplémentaires d’impôt sur les sociétés entre 2020 et 2022. Les contrôles en cours continuent d’identifier d’autres redressements. Le projet a également permis d’affiner l’usage de la « sixième méthode » zambienne pour la fixation du prix des exportations, et a éclairé des changements de politique visant à combler les failles et à améliorer la transparence.
Avec la hausse de la demande mondiale de minerais critiques due à la transition énergétique, il est de plus en plus important que les pays riches en ressources obtiennent des prix justes pour leurs exportations. Le travail de l’IISD en Zambie s’inscrit dans un effort plus large pour aider les pays à améliorer leurs mécanismes de prix et à combler les déficits de recettes. Par exemple, en 2024, la Guinée a introduit une règle refuge pour les ventes de bauxite après qu’une analyse de l’IISD a montré qu’elle perdait 200 millions USD par an en raison de la sous-évaluation des prix.
Repenser les stratégies d’enregistrement des contribuables
Giulia Mascagni a présenté des recherches, menées en partenariat avec la Rwanda Revenue Authority (RRA), sur la question des « déclarants à zéro », ces contribuables qui déclarent un revenu nul et ne paient aucun impôt. Au Rwanda, des campagnes d’enregistrement de masse avaient gonflé les registres de contribuables sans gain de recettes significatif.
Par des enquêtes et des recherches expérimentales, l’ICTD a constaté que de nombreuses petites entreprises s’étaient enregistrées prématurément ou inutilement. En 2024, la RRA a radié environ 40 000 déclarants à zéro, améliorant l’efficacité sans réduire les recettes. Cette mesure a aussi renforcé la confiance et la satisfaction envers la RRA, perçue comme une institution plus orientée vers le service et plus réactive.
Ces résultats ont inspiré des réformes similaires dans d’autres pays. En Sierra Leone, les recherches de l’ICTD avec la National Revenue Authority ont montré que près d’un tiers des contribuables nouvellement enregistrés étaient en dessous du seuil d’imposition, ce qui a conduit à un changement de stratégie d’enregistrement. En Ouganda, les travaux de l’ICTD avec l’Uganda Revenue Authority ont conduit à suspendre et à réexaminer sa campagne d’enregistrement après que les résultats ont montré que de nombreux nouveaux enregistrements ne généraient pas de recettes, ce qui a permis d’éviter des registres gonflés et des coûts administratifs inutiles.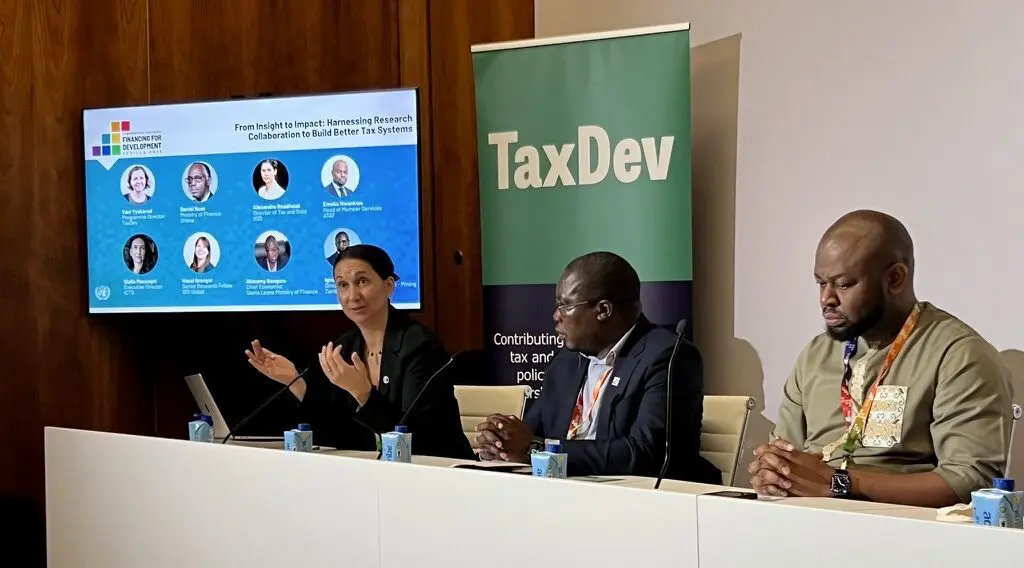
Regards de décideurs : les données probantes en pratique
La table ronde a réuni de hauts responsables revenant sur l’expérience et les priorités de leur pays.
Daniel Nuer (ministère des Finances du Ghana) a souligné comment les données distributives issues de GHATAX ont amélioré la capacité du ministère à évaluer l’équité et l’impact budgétaire des réformes proposées. Il a décrit comment les données probantes sont désormais plus profondément intégrées au processus politique grâce à la collaboration avec la Ghana Revenue Authority et d’autres départements et ministères. Il a aussi souligné qu’une communication efficace des analyses peut parfois créer davantage d’espace politique pour les réformes.
Ignatius Mvula (Zambia Revenue Authority) a expliqué comment le Mineral Output Statistical Evaluation System (MOSES) a renforcé la capacité de la Zambie à détecter et à traiter l’évitement fiscal dans le secteur minier. Développé en partenariat avec le ministère des Mines, MOSES suit en temps réel la production et les volumes d’exportation de minerais, aidant à repérer les écarts, à vérifier les déclarations et à renforcer l’application. Le système soutient la coordination interinstitutionnelle et est devenu un outil essentiel pour identifier les zones de risque et améliorer la conformité. Mvula a souligné l’importance de la collaboration entre agences et de disposer des bonnes données au bon moment, ce qui s’est traduit directement par des recettes plus élevées du secteur minier.
Alimamy Bangura (ministère des Finances de la Sierra Leone) a partagé trois exemples de la manière dont la recherche a directement façonné la politique et l’administration fiscales en Sierra Leone :
- Fiscalité du tabac : En 2018, la Sierra Leone a augmenté ses droits d’accise sur le tabac pour se rapprocher des recommandations de l’OMS. Malgré des craintes initiales que cela n’alimente la contrebande, compte tenu de la porosité des frontières du pays, l’analyse des données douanières a montré le contraire. Les recettes d’accise sur le tabac ont plus que doublé en termes réels, la prévalence du tabagisme a diminué et la contrebande a en fait reculé, grâce à des mesures d’application complémentaires.
- Particuliers fortunés : Une étude conjointe de 2021 de la National Revenue Authority et de l’ICTD a examiné comment la Sierra Leone pourrait mieux faire respecter les obligations fiscales des plus aisés. Malgré des limites initiales dans les données administratives, la recherche a démontré que les outils juridiques étaient déjà en place. Elle a signalé de grands importateurs se présentant comme de petits commerçants et identifié des propriétaires pour un suivi ciblé de la conformité.
- Réforme des recettes infranationales : L’ICTD a soutenu une réforme de l’impôt foncier à Freetown, qui a contribué à tripler les recettes et à rendre le système plus progressif. Ce modèle réussi est désormais étendu à d’autres villes, dont Kenema et Makeni.
Emeka Nwankwo (Forum sur l’administration fiscale africaine) a apporté une perspective régionale, notant une forte demande des administrations fiscales africaines pour un appui au renforcement des capacités de recherche fiscale. Il a salué l’essor de l’apprentissage entre pairs et des échanges Sud-Sud, tout en appelant à investir davantage dans les données et les capacités analytiques pour produire des recherches adaptées au contexte. Il a souligné le besoin de davantage de données sur la fiscalité du secteur informel, les incitations fiscales, l’imposition des particuliers fortunés et les déterminants des ratios impôts/PIB, et a réaffirmé l’importance d’aligner les données probantes sur la volonté politique et la capacité administrative.
Perspectives : déployer ce qui fonctionne
En clôture de l’événement, la modératrice Giulia Mascagni (ICTD) est revenue sur la richesse des enseignements partagés et a souligné la dynamique en faveur d’une réforme fiscale portée par la recherche. Elle a insisté sur le rôle vital de la recherche pour aider les décideurs à évaluer les arbitrages, en particulier dans des contextes de capacités limitées. Les données probantes, a-t-elle noté, permettent des décisions plus délibérées et un meilleur séquençage des réformes, garantissant que les changements soient à la fois réalisables et porteurs d’impact.
Mascagni a appelé les gouvernements à accroître leur investissement dans des partenariats de recherche pilotés par la demande, ancrés dans les priorités locales et l’engagement à long terme. De tels partenariats, a-t-elle souligné, sont essentiels pour bâtir des systèmes fiscaux non seulement plus équitables et plus efficaces, mais aussi capables de gagner et de conserver la confiance du public.
Comme Louise Walker l’a souligné dès le début : « C’est exactement le type d’impact que nous recherchons. » À une époque où le financement du développement est sous tension, taxer plus intelligemment, par les données probantes, la collaboration et la compréhension politique, offre une voie durable et reproductible à grande échelle.


