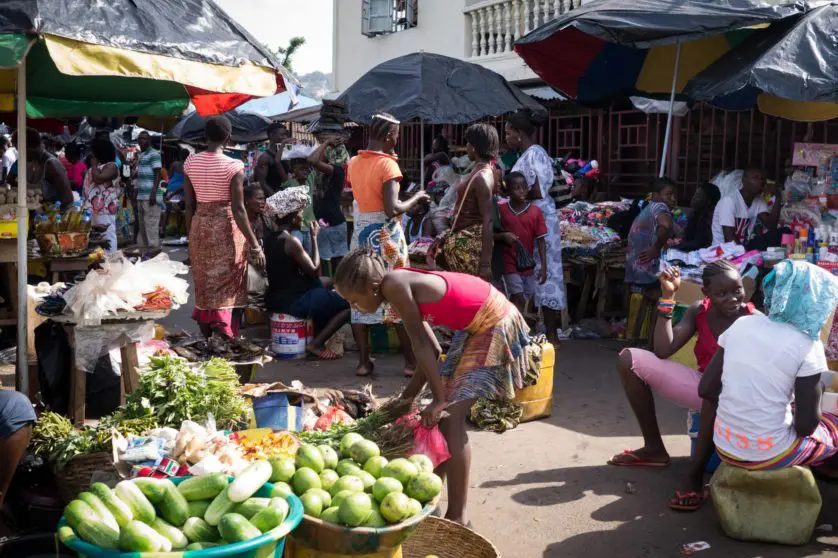


Il y a bien des raisons de s’inquiéter de la fiscalité des secteurs informels dans les pays à faible revenu. Les interventions classiques dans ce domaine, dont les campagnes d’enregistrement de masse et les impôts forfaitaires, ont rapporté peu de recettes et ont souvent eu des effets négatifs sur l’équité, avec des charges préoccupantes, en particulier pour les travailleurs à faible revenu. La confiance manque souvent entre les nombreux acteurs concernés, de même que le consensus sur ce qu’est l’informalité, ce qui complique les discussions sur les bonnes pratiques. En toile de fond, les pressions sur les recettes continuent d’alimenter des récits politiques et populaires plus larges sur les recettes potentielles à capter par la formalisation ou la taxation du secteur.
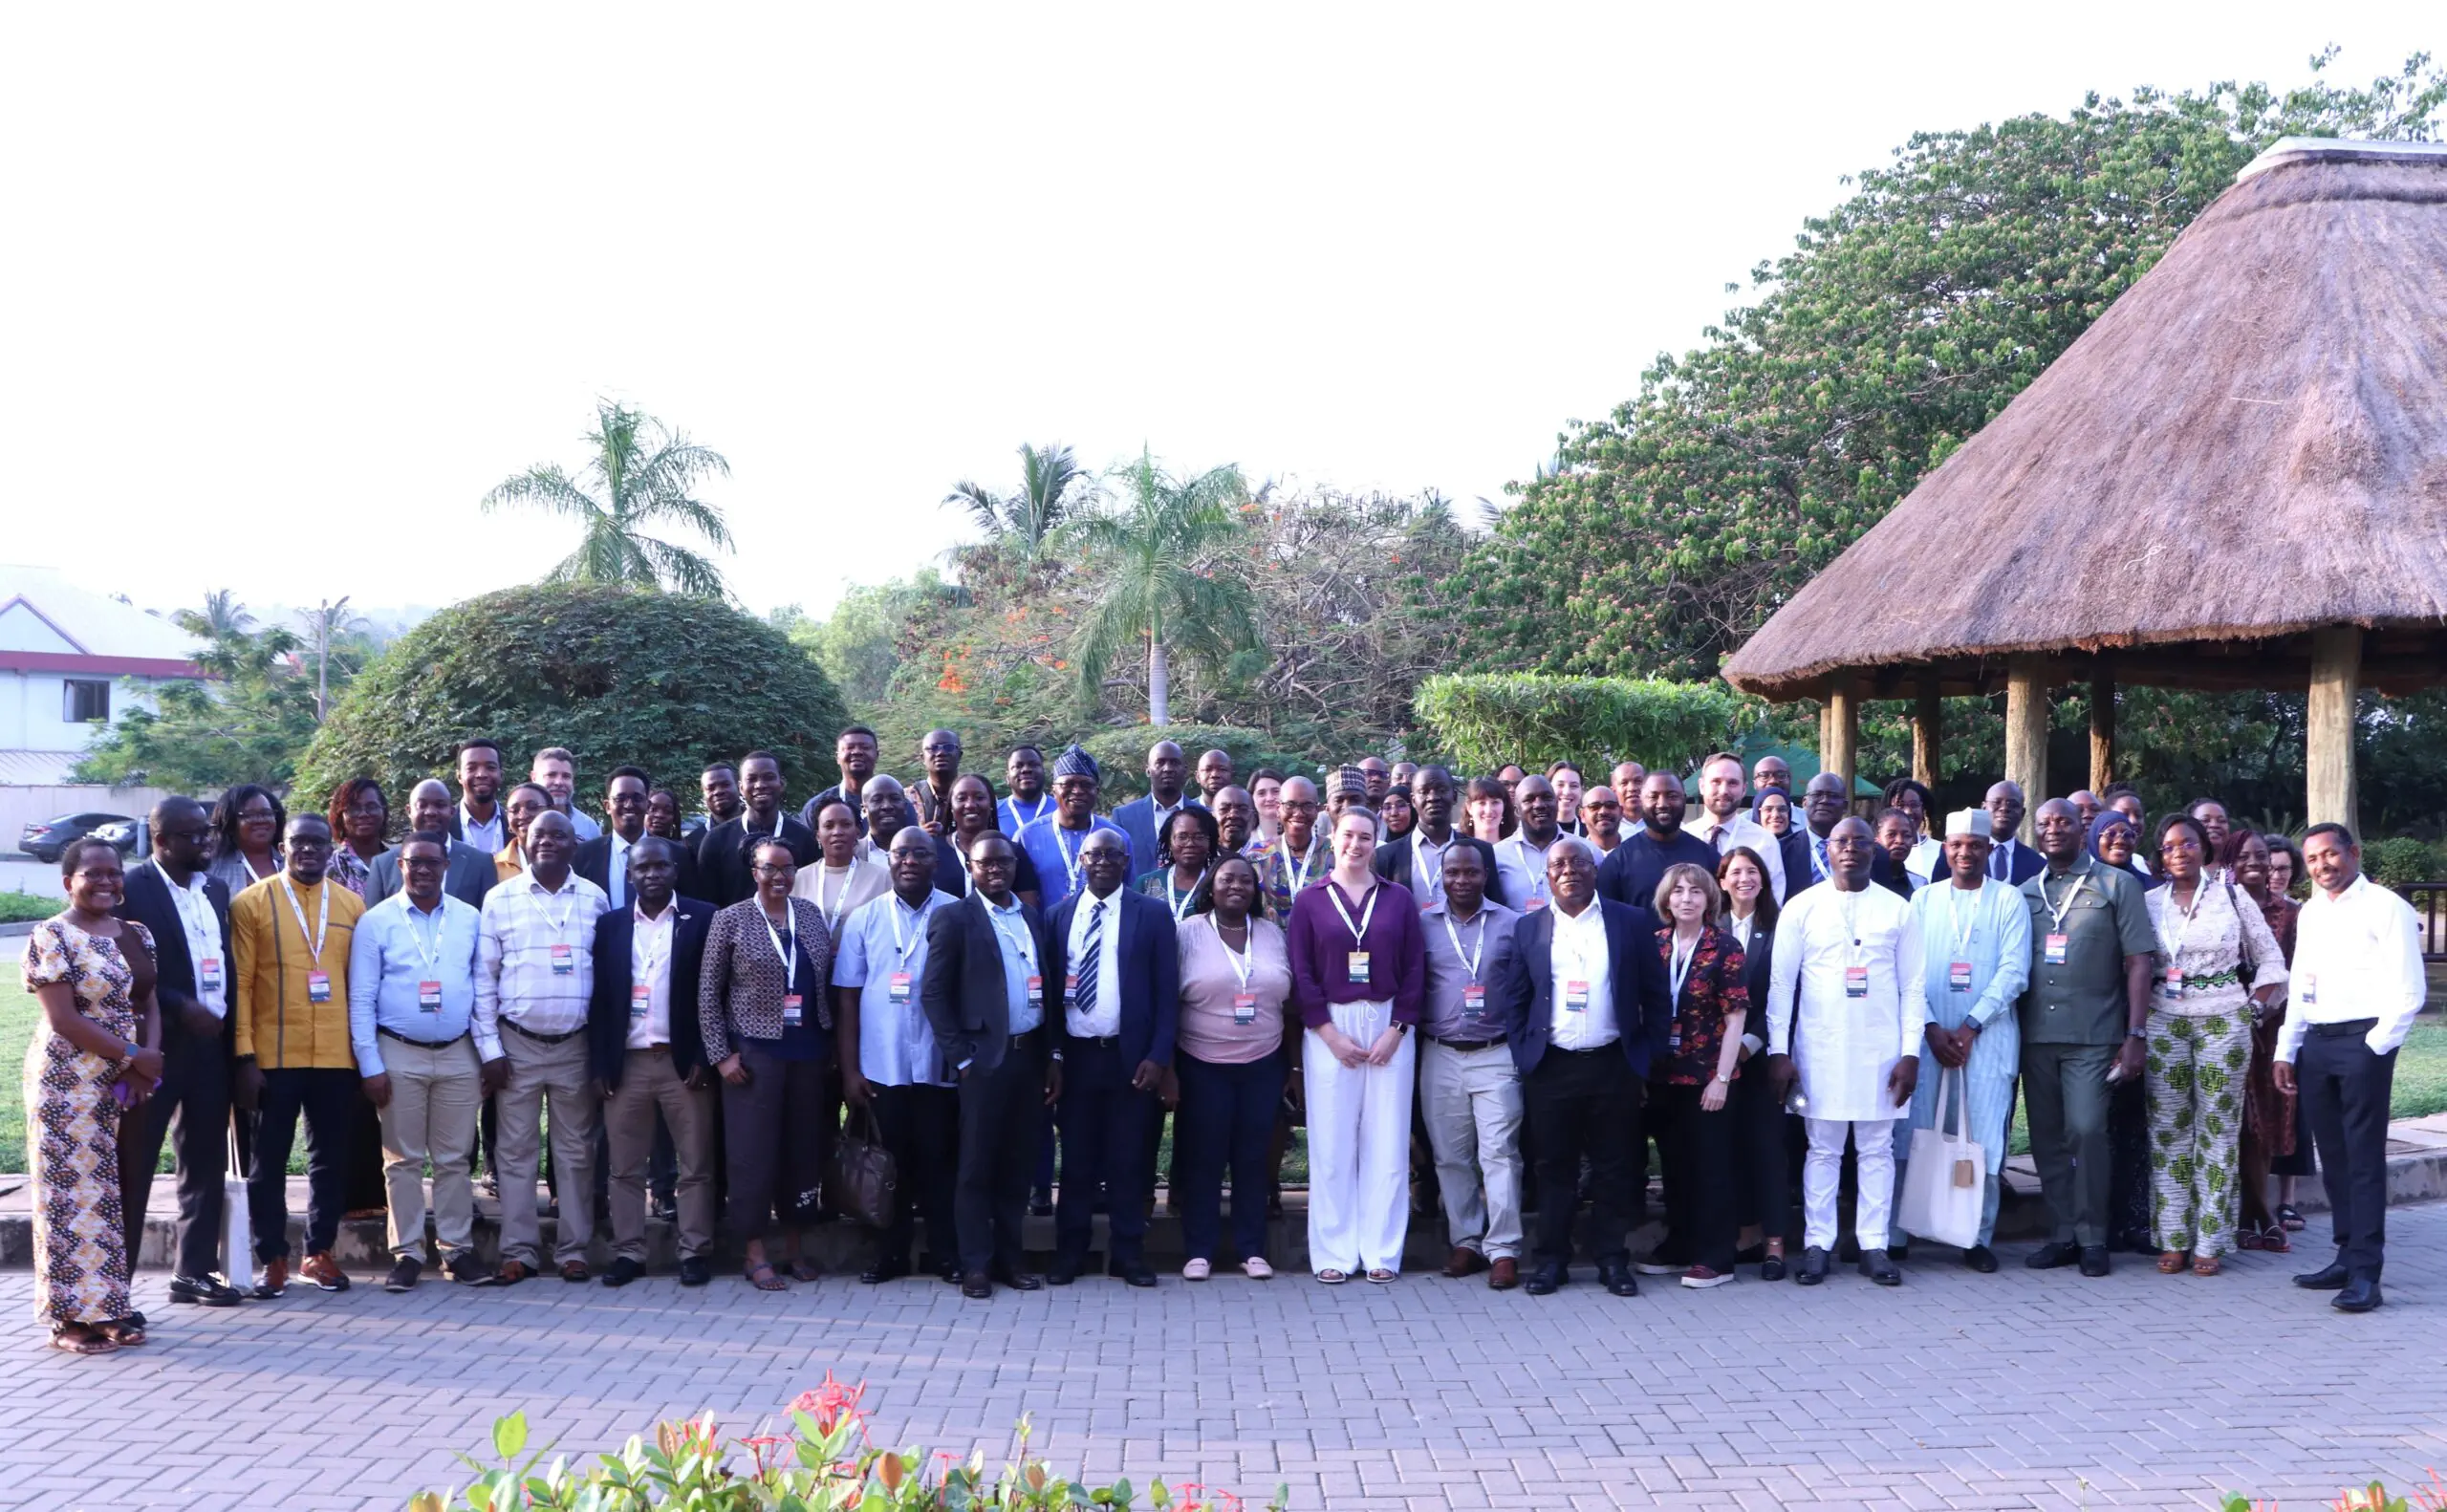
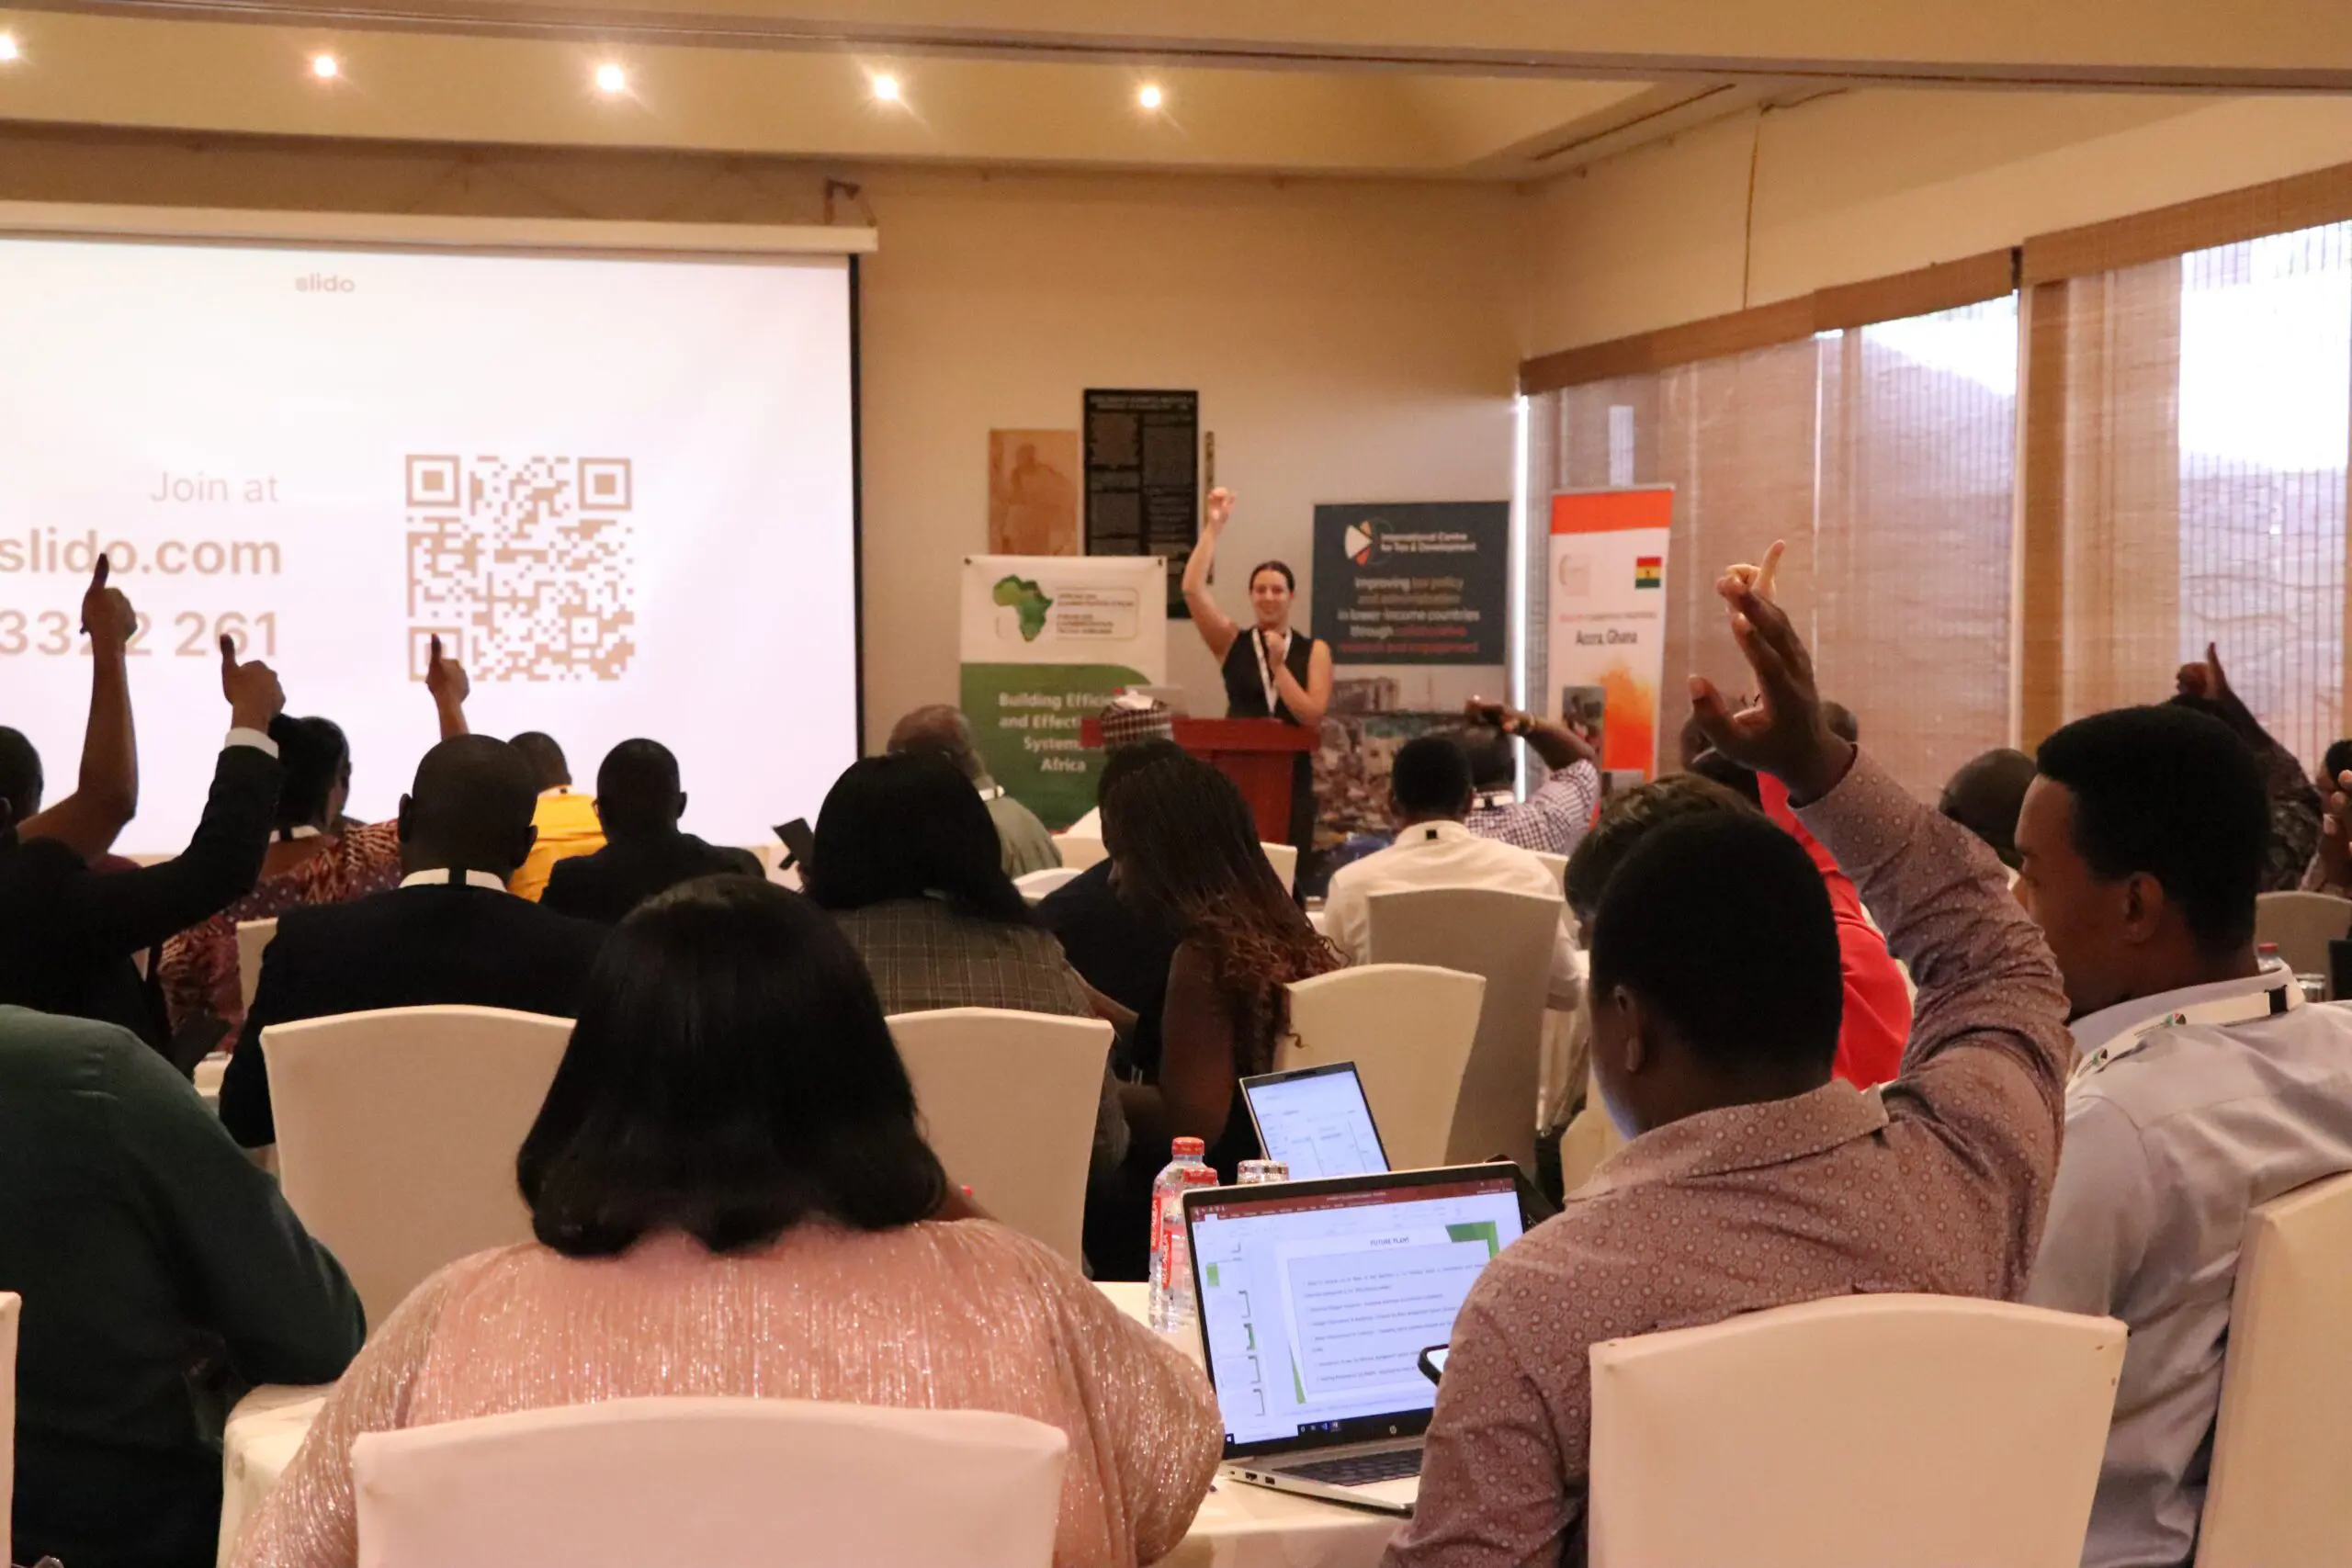
Avec ces défis à l’esprit, l’ICTD, en collaboration avec Women in Informal Employment: Globalizing and Organizing (WIEGO) et le Forum sur l’administration fiscale africaine (ATAF), et avec le soutien de la Ghana Revenue Authority, a organisé un atelier fermé de trois jours à Akosombo, au Ghana, pour débattre de la fiscalité des économies informelles. L’événement a réuni 80 participants de plus de 25 pays, dont 16 administrations fiscales, des ministères des Finances, des organisations de la société civile, des militants et des universitaires. Les sessions ont couvert des domaines clés de politique et d’administration, dont l’enregistrement et les régimes d’impôt forfaitaire, tout en s’intéressant aux dynamiques distributives et d’équité de la fiscalité du secteur informel, à la manière dont les décideurs peuvent mieux travailler avec les travailleurs informels, et à la politique de la mise en œuvre.
En repensant à l’atelier, et aux discussions franches et ouvertes sur les défis politiques comme sur les voies pratiques à suivre, nous mesurons les nombreux défis de ce domaine, mais nous nous trouvons étonnamment optimistes quant à la route à venir. Nous voyons en particulier trois raisons d’optimisme :
Un consensus croissant sur la nécessité d’une nouvelle voie
L’un des traits les plus frappants des échanges et des contributions des décideurs, des universitaires et des acteurs de la société civile a été un accord croissant sur la nature du défi dans la relation entre fiscalité et secteurs informels. Il est reconnu que « comment commencer à taxer le secteur informel » est largement la mauvaise question, car de nombreux travailleurs informels paient déjà des impôts aux niveaux national et infranational. Or, si ces paiements représentent des charges substantielles pour les entreprises informelles à faible revenu vivant sous le seuil de pauvreté, les stratégies courantes de taxation du secteur informel ciblent insuffisamment les opérateurs à revenu élevé. Les politiques habituelles restent donc peu performantes du point de vue des recettes, tout en ayant des effets négatifs sur l’équité.
Un accord général sur la nécessité de réformes pour mieux cibler les hauts revenus
En conséquence, un consensus croissant s’est dégagé sur le fait que ces stratégies ne protègent pas suffisamment les plus bas revenus ni ne ciblent assez les revenus élevés. Selon les mots d’un participant, le défi est de « ne pas taxer les vendeuses de tomates », mais d’instaurer des politiques qui reconnaissent la nature hétérogène et très inégalitaire des secteurs informels et orientent les ressources des administrations fiscales vers la captation des opérateurs à haut revenu. Des discussions fructueuses sur les types de données nécessaires pour mieux identifier et capter les hauts revenus, même dans des contextes à faible capacité, pourraient offrir une base utile pour tester et évaluer des politiques administratives dans les années à venir.
Un appétit pour la recherche et pour des politiques fondées sur des données empiriques
Enfin, nous avons été encouragés de constater un réel appétit pour les données empiriques. Si la recherche récente a beaucoup contribué à façonner ce débat et à poser de nouvelles questions, pays et parties prenantes se sont accordés sur la nécessité de davantage de recherche et d’évaluation dans des domaines politiques précis (par exemple les méthodes de ciblage des hauts revenus du secteur informel, les approches d’enregistrement fondées sur le risque, les besoins de partage de données intragouvernemental). Alors que les parties prenantes repensent leurs approches, il existe un réel désir de collaboration interinstitutionnelle et d’échanges d’apprentissage entre administrations fiscales et décideurs. Surtout, il a été convenu que cela exigera une meilleure collaboration avec les travailleurs informels et leurs associations, tant pour comprendre les effets des systèmes actuels que pour tracer des voies productives.
Le travail à venir : la politique reste maîtresse
Malgré ces raisons d’optimisme, des défis de taille subsistent. Si la reconnaissance des défis progresse, ainsi que l’importance de nouvelles approches fondées sur des données probantes et élaborées avec les travailleurs informels, des questions importantes restent sans réponse.
Dans le même temps, le contexte politique est difficile. De nombreux participants ont souligné la manière dont la pression et les objectifs de recettes, la résistance politique à l’imposition des hauts revenus, et les difficultés de coopération interinstitutionnelle et de partage des données compliquent le travail dans ce domaine. Les récentes coupes dans l’aide et les pressions supplémentaires sur les recettes rendront encore plus séduisants les faux récits sur les « mines d’or » de l’économie informelle, au risque de pousser les décideurs à s’enfermer dans des approches qui échouent.
Dans ce contexte, il est important non seulement de noter les évolutions positives du discours sur la taxation des secteurs informels, mais aussi de protéger et de développer le type de conversations inclusives, pratiques et fondées sur des données probantes engagées lors de cet atelier. À cette fin, l’ICTD lancera bientôt une communauté de pratique sur l’informalité et la fiscalité, afin de continuer à offrir des espaces d’engagement, d’apprentissage et d’échange entre pairs, et de favoriser de nouveaux partenariats, collaborations et projets de recherche susceptibles d’apporter d’autres raisons d’optimisme dans les années à venir.
Envie d’en savoir plus ?
- Inscrivez-vous à la communauté de pratique fiscalité et informalité ici
- Découvrez l’atelier ici
- Explorez quelques publications récentes de l’ICTD et de ses partenaires sur l’informalité et la fiscalité ici :
Approches et recommandations politiques
- Document de politique ATAF-ICTD : Taxing Informal Economies: Practices, Challenges & Ways Forward
- Note de politique T20 : Taxing Informal Workers Fairly to Reduce Inequality and Support Inclusion
Effets sur l’équité
Questions d’estimation du potentiel de recettes
- Measurement and Mirage: The Informal Sector Revisited
- Formalization and its Discontents: Conceptual Fallacies and Ways Forward
Fiscalité simplifiée
- Simplified Taxation in Africa: What We Know – and Need to Know
- Trade-offs in the Design of Simplified Tax Regimes
- Presumptive Tax on Small and Microenterprises with a Gender Lens in Ethiopia
Enregistrement
- Catch Them If You Can: the Politics and Practice of a Taxpayer Registration Exercise
- Why Mass Tax Registration Campaigns Do Not Work