
Le ministre ghanéen des Finances a récemment refusé de garantir que les recettes d’une nouvelle taxe sur les services financiers numériques ne seraient pas données en garantie. Lors d’une conférence de presse, il a déclaré qu’il examinerait la situation et prendrait une décision avec le conseil des ministres sur l’usage de ces ressources.
La taxe ghanéenne sur les transferts électroniques (e-levy), entrée en vigueur le 1er mai, a suscité de vives critiques dans l’opinion. Des interrogations subsistent sur ses modalités d’application et, outre la contestation publique, sa constitutionnalité a été attaquée en justice. Le NDC, dans l’opposition, affirme qu’il l’abrogerait s’il était élu en 2025. Mais cette option pourrait lui être fermée.
Le Ghana, comme bien d’autres pays, est exposé à des crises de dette, d’inflation et de change. Conformément à sa stratégie Ghana Beyond Aid , le gouvernement veut éviter un plan de sauvetage du FMI. La nouvelle e-levy de 1,5 % doit être l’un de ses outils. Le gouvernement affirme qu’elle mobilisera des recettes au service du développement national. Mais, loin de financer simplement des services publics, comme pourraient s’y attendre ceux qui l’acquittent, le gouvernement envisagerait d’en affecter le produit à un montage financier appelé collatéralisation, destiné à attirer des investisseurs pour financer des projets nationaux. Cela pourrait toutefois déboucher sur une forme de dette rigide et peu efficace.
Qu’est-ce que la collatéralisation ?
La collatéralisation consiste, au sens large, à utiliser un actif ou un bien de valeur pour rendre un prêt moins risqué pour le prêteur. Nous la connaissons dans la vie courante lorsqu’un logement sert de garantie à un crédit immobilier : si l’emprunteur ne peut pas honorer ses échéances, le prêteur peut saisir l’actif, ici le logement, pour couvrir ses pertes.
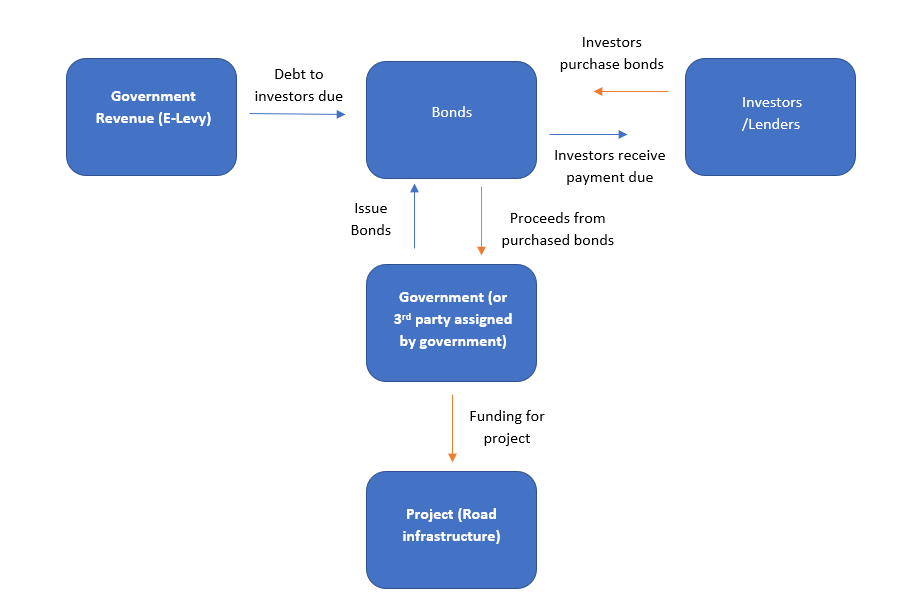
Lorsque ce sont des recettes publiques qui servent de garantie, le mécanisme diffère un peu. L’État émet des obligations garanties par un flux de recettes (celles de l’e-levy). Les investisseurs les achètent, ce qui procure à l’État des fonds pour financer un projet ou rembourser une dette.
Les investisseurs sont ensuite remboursés grâce au flux de recettes désigné. En théorie, des obligations ou des prêts garantis devraient porter un taux d’intérêt plus faible que des titres non garantis, puisque le risque est moindre. La figure 1 décrit schématiquement le fonctionnement d’une collatéralisation des recettes de l’e-levy.
Figure 1
 Source : l’auteur
D’où vient cette idée ?
En début d’année, le Ghana a supprimé les péages routiers, officiellement pour réduire les embouteillages. Interrogé sur leur rétablissement, le ministre des Routes a évoqué un projet de titrisation des recettes de l’e-levy, qui financerait ensuite un emprunt obligataire dédié aux infrastructures. L’équipe ministérielle ne semble toutefois pas avoir de position arrêtée sur le sujet.
Le site de la GRA cite bien les infrastructures routières parmi les justifications de l’e-levy, mais ne mentionne aucune collatéralisation. Selon la Ghana Revenue Authority, les objectifs de la taxe relèvent de quatre catégories : mobilisation des recettes, soutien à l’entrepreneuriat, hausse du ratio impôts/PIB et développement national. Le soutien à l’entrepreneuriat vise à « lever des recettes pour soutenir l’entrepreneuriat, l’emploi des jeunes, la fourniture d’infrastructures numériques et de cybersécurité, et la fourniture d’infrastructures routières ». On le voit, les infrastructures routières ne sont qu’une finalité parmi d’autres. Aucun cadre précis pour y parvenir n’est toutefois mentionné dans la loi.
En cas de collatéralisation, à quoi cela ressemblerait-il ?
La loi sur l’e-levy dispose que « le commissaire général verse la taxe collectée au titre de la présente loi au Fonds consolidé ». Faute de projet concret au-delà de ce versement, on peut se tourner vers d’autres cas où le Ghana a collatéralisé des taxes pour entrevoir ce qui pourrait advenir.
Les taxes du secteur de l’énergie sont ainsi déjà collatéralisées. La loi sur les taxes du secteur de l’énergie indique clairement quelles quotes-parts des différentes taxes énergétiques sont affectées à quels comptes, à quelles fins et sous quelle gestion. Une partie des recettes est préaffectée à l’émission d’obligations énergétiques et au remboursement des dettes du secteur.
À supposer que le mécanisme fonctionne comme la titrisation opérée au titre de cette loi, une fraction des recettes de l’e-levy serait obligatoirement versée sur un compte distinct pour rembourser les investisseurs – les porteurs d’obligations – et conservée sur des comptes séquestres. Tout excédent serait placé dans un « coffre » pour couvrir les recettes insuffisantes, l’État s’engageant à financer le solde manquant dans la limite d’un plafond.
Quelles en sont les implications politiques ?
L’idée d’adosser des titres à des recettes fiscales n’est pas nouvelle et passe, pour certains, pour un moyen de réduire le risque des investisseurs. Daniela Gabor explique dans The Wall Street Consensus, qu’un glissement s’opère vers un « développement comme réduction du risque », où les États œuvrent à dérisquer des classes d’actifs telles que les obligations. Les flux futurs de recettes fiscales serviraient alors de garantie peu risquée pour des prêts. Dans un message récent, elle écrit : « Le Ghana émettrait des obligations d’infrastructure et “dérisquerait” leur rendement en promettant aux porteurs que les recettes existantes de l’e-levy serviront à assurer le service de cette dette. »
Selon le professeur Godfrey Bokpin, professeur de finance à l’université d’Accra, les conséquences sont considérables. Si l’opposition ghanéenne revenait au pouvoir en 2025, elle pourrait se voir empêchée d’abroger la taxe au cas où le gouvernement aurait entre-temps affecté ses recettes en garantie d’un emprunt d’infrastructure. Les gouvernements suivants auraient davantage d’échéances de dette à honorer et moins de marges pour lever des recettes.
Le Ghana a une longue histoire de vie politique animée autour de l’impôt, en particulier des taxes à la consommation, qui ont donné lieu à d’intenses négociations entre l’État et la société. Si la titrisation revient à soustraire une taxe instaurée par un gouvernement au débat démocratique à venir, comme le soutient le professeur Bokpin, que devient la politique fiscale ?
Il faut toutefois rappeler que si l’opposition arrive au pouvoir et tient absolument à supprimer l’e-levy, elle trouvera très probablement un moyen de le faire. Et si les conditions des obligations autorisent un remboursement anticipé, les gouvernements futurs pourront mettre fin au dispositif plus tôt que prévu.
Le jeu en vaut-il la chandelle ?
La question centrale est de savoir si la collatéralisation de l’e-levy débouchera sur une forme de dette efficace. Qu’elle soit ou non collatéralisée, l’État devra s’endetter davantage pour financer ses projets. Le modèle des taxes énergétiques mérite-t-il d’être reproduit ? Son examen soulève plusieurs questions.
La première tient à la rigidité de la surcollatéralisation et du mécanisme de « coffre ». Les investisseurs veulent souvent la certitude que leurs placements sont plus que couverts par le flux de recettes affecté. La part des recettes allouée au fonds de service de la dette est donc généralement supérieure au nécessaire : c’est ce que l’on appelle la surcollatéralisation. De plus, dans la loi énergétique, tout excédent est placé dans un « coffre », immobilisant des recettes qui pourraient être utilisées avec souplesse sur d’autres projets. Quelle part des recettes de l’e-levy faudrait-il pour assurer efficacement le service de ces dettes, compte tenu de la surcollatéralisation nécessaire pour attirer les investisseurs ?
La deuxième tient à l’écart de prix entre les obligations énergétiques et les obligations d’État non garanties. Comme indiqué, l’intérêt d’une obligation garantie tient au rendement plus faible que l’État doit servir, le titre étant jugé moins risqué. Or, en comparant les rendements des obligations énergétiques à ceux des autres obligations d’État émises à la même période, l’avantage de prix paraît mince : en 2017, les obligations énergétiques à sept ans se sont établies à 19 %, contre 19,75 % pour d’autres titres d’État. Y a-t-il un avantage de prix à collatéraliser l’e-levy plutôt qu’à ne pas le faire, ou qu’à utiliser l’infrastructure elle-même comme garantie ? Compte tenu des intentions affichées de l’opposition, quelle est la probabilité que l’e-levy soit acceptée comme une garantie peu risquée si elle est perçue comme une source de recettes très incertaine et politiquement disputée ? L’actif ne serait-il pas, dès lors, un moyen excessivement coûteux de financer l’emprunt public ?
Autres questions
Plusieurs questions restent sans réponse. La collatéralisation d’une partie des recettes apportera-t-elle de la transparence, par des comptes préaffectés ou séquestres et des mécanismes précis d’utilisation ? La titrisation détournera-t-elle l’e-levy de ses autres finalités ? Quels changements de comportement des usagers ont été anticipés dans le flux de recettes ?
Au vu des objectifs ambitieux assignés à l’e-levy, les prochaines étapes doivent à l’évidence être menées avec soin et discernement. Sans réponses claires à ces questions, la collatéralisation pourrait se révéler un risque inutile, éloignant le gouvernement des buts qu’il s’est fixés.
Le 24 juin, l’ICTD organisera un webinaire pour discuter de la conception de l’e-levy, de sa mise en œuvre et de ses effets tels que les vivent les différentes composantes de la société. Il vise à établir les faits essentiels et à confronter les points de vue lors d’une table ronde.