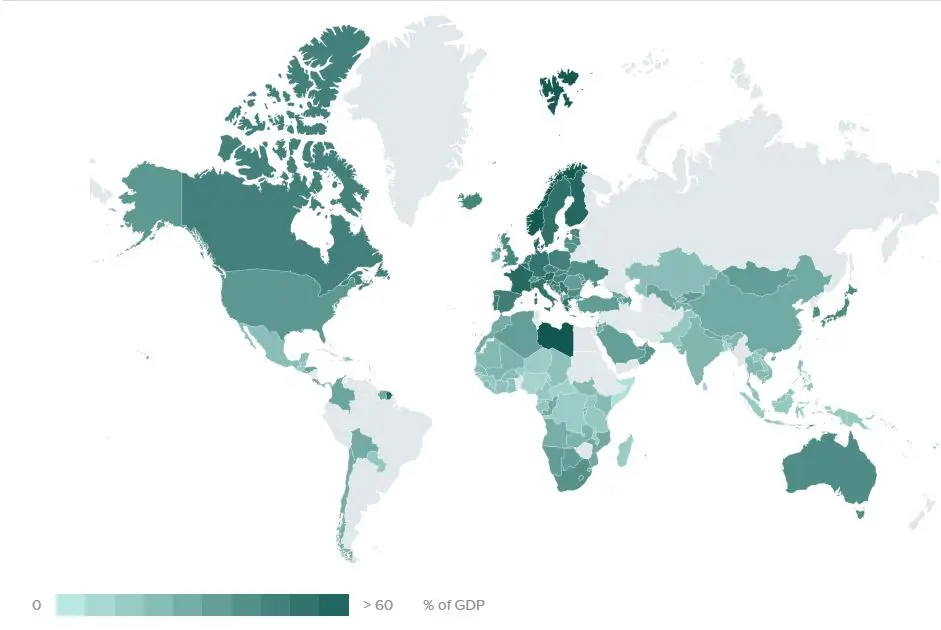
Ce jeu de données a été constitué en analysant l’incidence des changements apportés par le FMI (1990) à la définition des recettes fiscales intérieures. Il est issu du projet financé par l’ICTD « Do Aid Grants Crowd Out Domestic Tax Revenue? » mené par Paul Clist, maître de conférences en économie du développement à la School of International Development de l’UEA, au Royaume-Uni.
Des inquiétudes réelles existent quant au risque que l’aide extérieure évince les recettes fiscales intérieures. À court terme, cela pèserait sur les recettes du gouvernement bénéficiaire et, sur une période plus longue, pourrait corroder la gouvernance en rompant le contrat social. Ces dernières années, deux articles ont présenté des résultats empiriques suggérant que, si les prêts d’aide échappent à ce risque, les dons d’aide, eux, évincent bien les recettes fiscales. Des travaux antérieurs ont montré que les résultats du premier article, Gupta et al. (2004), ne résistaient ni à l’ajout de données plus récentes ni à un décalage minimal des variables d’aide (un moyen simple de limiter les problèmes d’endéogénéité). Le présent article traite de la seconde contribution, Benedek et al. (2012), et constate que ses résultats ne peuvent être reproduits. Ils souffrent en outre de problèmes sérieux tenant à une variable dépendante composée de plusieurs sources et définitions de données incompatibles. Diverses techniques économétriques sont mobilisées, avec de nouvelles données, et l’essentiel des résultats indique un effet modeste mais positif de l’aide extérieure sur les recettes fiscales intérieures. Les craintes d’un effet négatif des dons d’aide semblent infondées et s’expliquent par un usage inapproprié des données ou par des problèmes d’endéogénéité.
Lisez le document de travail complet ici.