
Dans les pays à faible revenu, les petites entreprises représentent la majorité des contribuables (Banque mondiale 2011). Nous savons pourtant peu de choses sur la manière dont elles composent avec l’impôt. La recherche existante sur le monde en développement porte surtout sur les pays à revenu intermédiaire (Pomeranz 2015 ; Best et al. 2015 ; Brockmeyer et Hernandez 2018), et il y a de bonnes raisons de penser que le comportement fiscal des entreprises des pays les plus pauvres est différent. D’un côté, des contraintes de crédit plus fortes peuvent limiter la capacité des entrepreneurs à s’acquitter de leurs obligations fiscales. De l’autre, des moyens de contrôle limités peuvent créer des failles qui facilitent l’évasion.
La manière dont ces entreprises réagissent à l’impôt a des conséquences réelles. Elle importe à la fois pour la capacité des États à lever des recettes, là où les besoins sont criants, et pour les revenus nets de vastes populations d’entrepreneurs pauvres.
Mon job market paper examine la réaction des petites entreprises rwandaises à une modification des incitations fiscales. Le Rwanda offre un terrain utile, puisque ces entreprises représentent 99 % des contribuables. C’est aussi un pays à faible revenu représentatif, classé 18e pays le plus pauvre au monde (FMI 2018). Je m’intéresse aux entrepreneurs gagnant moins de 4 000 dollars par an.
Les entreprises paient davantage quand l’impôt baisse
Je documente d’abord des réactions surprenantes à une baisse d’impôt. J’étudie la réaction des entreprises à une réforme de l’impôt sur le revenu qui abaisse l’impôt pour tout le monde au Rwanda. La baisse moyenne équivaut à une réduction de 40 %. Les modèles économiques standard prédiraient que les entreprises paient moins lorsque leur dette fiscale diminue. Or je constate qu’en moyenne elles augmentent de 100 % les revenus qu’elles déclarent à l’administration et de 75 % l’impôt qu’elles acquittent, par rapport à ce qu’elles déclaraient et payaient auparavant. Cet effet persiste six ans plus tard.
C’est une réaction contre-intuitive. Elle ne s’explique ni par une croissance des entreprises liée à la baisse d’impôt, ni par des évolutions économiques indépendantes de la réforme. Je ne trouve aucune trace de variations simultanées du chiffre d’affaires ou de l’emploi.
Frictions informationnelles et heuristiques dans le civisme fiscal
Pour comprendre ce résultat énigmatique, j’ai conçu et mené une enquête auprès de 1 000 contribuables, appariée à leurs déclarations administratives. Le constat central est que les entreprises connaissent mal leurs propres revenus. De manière générale, la capacité des entrepreneurs à estimer ce qu’ils gagnent sur une année est faible. Seule la moitié des entreprises tiennent une forme quelconque de comptabilité ou conservent des reçus, et dans 90 % des cas il s’agit de registres manuscrits. Seules 15 % emploient un comptable.
Ces difficultés à suivre les revenus annuels peuvent limiter la capacité des entrepreneurs à mesurer les recettes qui déterminent leurs obligations fiscales. L’incertitude sur son revenu imposable réel engendre une incertitude sur l’impôt dû, ce qui ouvre la voie à des heuristiques ou règles empiriques.
Je mets en évidence une heuristique précise : le ciblage de l’impôt passé, c’est-à-dire le fait de payer chaque année le même montant. À partir de l’ensemble des déclarations sur dix ans, la figure 1 montre que dans près de la moitié des déclarations, le montant payé est identique à celui de l’année précédente.
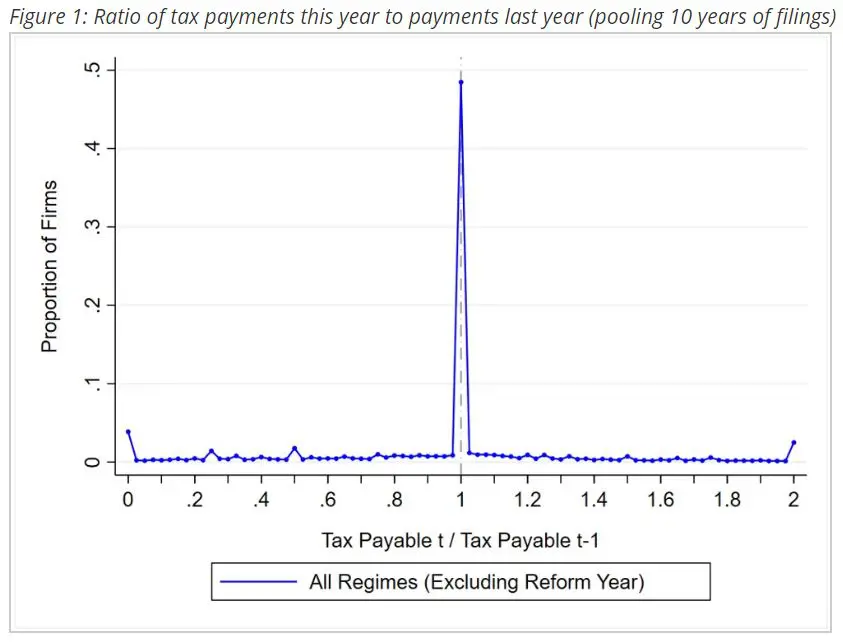
On imagine traditionnellement l’entrepreneur totalisant ses revenus imposables en fin d’exercice puis consultant le barème pour calculer ce qu’il doit. Au Rwanda, pourtant, la proportion d’entreprises payant des montants identiques d’une année sur l’autre dépasse de loin ce à quoi on s’attendrait, sachant que les entreprises de la région croissent en général de 1 à 5 % par an (Banque mondiale 2018). Les entrepreneurs « ciblent » sans doute des montants de paiement plutôt que des montants de revenu imposable, parce que les premiers sont observables d’une année sur l’autre alors que les seconds restent très incertains.
Fait important, ce comportement de ciblage est fortement corrélé à l’incertitude sur le revenu imposable. Les entreprises qui ne tiennent pas de comptes, n’ont pas de comptable et ne paient pas d’autres impôts sont bien plus susceptibles de reconduire leur impôt passé chaque année. Les mesures liées au contrôle, à l’accès aux biens publics et à la perception de l’État ne sont pas corrélées à ce comportement.
Le ciblage explique-t-il que les entreprises paient davantage ?
J’examine ensuite l’interaction entre ce comportement et la réforme. Bien que celle-ci abaisse l’impôt pour tous, les contribuables connaissent des changements distincts dans la structure de leur imposition.
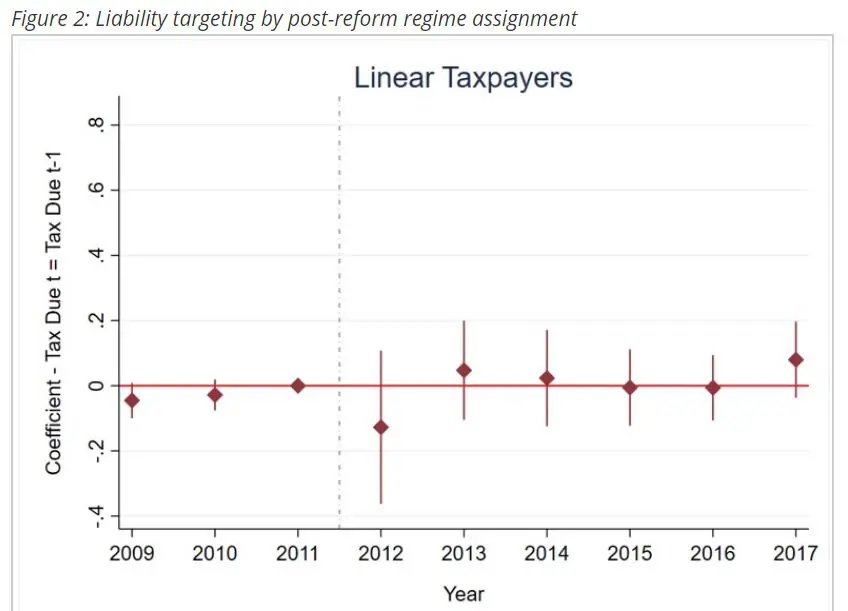
Contribuables au barème linéaire : après la réforme, certaines entreprises sont affectées à un régime « linéaire », qui abaisse leur taux marginal de 25 %. Elles augmentent leur revenu imposable de 30 % en moyenne, ce qui correspond à la réponse de ciblage attendue de 33 % pour une baisse de taux de 25 % : RI’ = RI X (0,04/0,03). Malgré le changement de taux, l’effet sur l’impôt acquitté est nul, et ces entreprises se concentrent très nettement sur le montant payé l’année précédant la réforme. Qu’elles augmentent leur revenu imposable tout en conservant leur impôt antérieur implique que ce sont les montants de paiement, et non les revenus déclarés, qui constituent la cible saillante.
Contribuables au forfait : d’autres entreprises sont affectées après la réforme à un nouveau barème qui convertit l’impôt en montants forfaitaires plus faibles. Ce changement leur retire la possibilité de payer le même montant qu’avant à leur niveau antérieur de revenu imposable. Je constate qu’en moyenne elles passent à des tranches supérieures, où l’impôt après réforme est plus élevé mais se rapproche davantage de leur niveau de paiement antérieur. Ce déplacement suppose toutefois de pratiquement doubler le revenu imposable déclaré et l’impôt payé, ce qui explique l’effet moyen global. Ces entreprises sont d’autant plus susceptibles de passer à un niveau d’impôt supérieur que leur impôt d’avant la réforme est proche du niveau accessible dans les tranches supérieures du nouveau barème, ce qui montre que, comme les entreprises au barème linéaire, elles ciblent les montants de paiement passés, même lorsque la structure de l’impôt change.
La figure 2 montre l’effet de la réforme sur la probabilité que les entreprises de chaque régime paient le même montant que l’année précédente. Il n’y a aucun effet sur les entreprises au barème linéaire : elles continuent de payer le même montant au même rythme qu’avant. Les entreprises au forfait sont nettement moins susceptibles de payer le même montant l’année suivant la réforme. Elles sont ensuite bien plus susceptibles de payer le même montant d’une année sur l’autre, ce qui tient en partie à la structure de leur barème : les paiements étant constants à l’intérieur d’une tranche, une entreprise peut modifier légèrement son revenu imposable sans changer d’impôt.
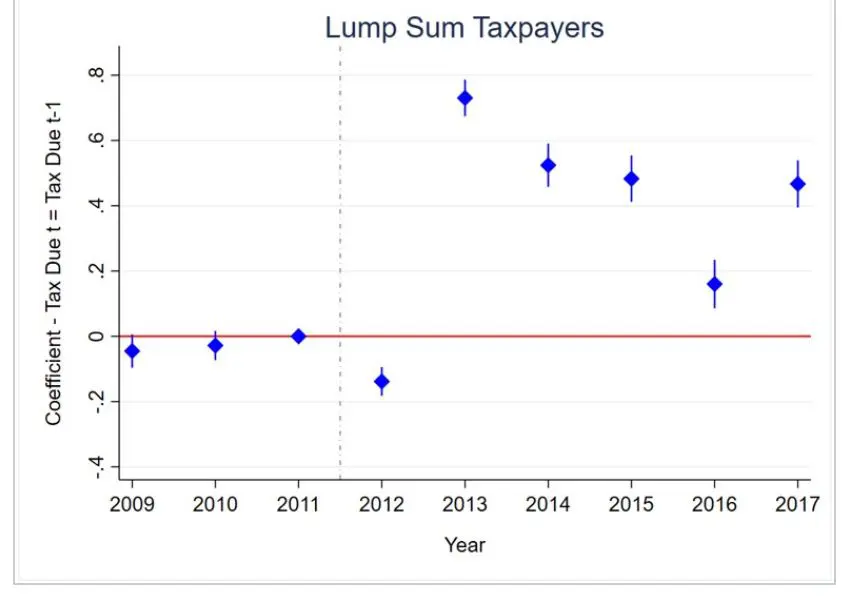
Face au choix de monter ou de descendre par rapport à leur niveau de paiement antérieur, les entreprises pèchent par excès et paient davantage. L’impôt acquitté augmente donc par cliquet. Une perception élevée du risque de contrôle peut l’expliquer : dans l’enquête, les entreprises évaluent à 48 % en moyenne la probabilité d’être contrôlées, et 75 % connaissent l’existence de sanctions en cas de fraude, qui comprennent de fortes amendes et la fermeture de l’entreprise. Les entrepreneurs peuvent estimer qu’un impôt plus élevé vaut mieux que le coût potentiellement supérieur d’une amende pour sous-déclaration en cas de contrôle.
Conséquences pour les politiques publiques
Ces résultats concernent directement les efforts récents de simplification de la fiscalité dans les pays à faible revenu. Les réformes de ce type se multiplient et touchent généralement une large part de l’assiette (Coolidge et Yilmaz 2016). Alors que les gouvernements des pays en développement cherchent à concevoir des politiques fiscales génératrices de recettes, comprendre la réaction des entreprises et l’effet des choix de conception sur la production et le bien-être est essentiel pour bâtir des systèmes fiscaux durables. Une piste prometteuse consiste à cartographier plus finement le comportement fiscal des entreprises, afin de comprendre comment il façonne les réponses à l’impôt et d’identifier des politiques alternatives alignant mieux ces réponses sur les objectifs poursuivis.
Cet article a été initialement publié par la Banque mondiale dans sa job market series.


