
Depuis une vingtaine d’années, la recherche souligne périodiquement l’importance de ce qu’on appelle la “fiscalité informelle” dans les pays à faible revenu : des versements assimilables à l’impôt, collectés par des acteurs étatiques comme non étatiques, sans fondement dans la loi. Il peut s’agir, entre autres, de pots-de-vin et de versements à des agents publics, de redevances informelles à des acteurs étatiques ou non, de versements à des autorités coutumières, de contributions à des projets communautaires de développement, ou de prélèvements opérés par des groupes armés.
Les premières études indiquaient que ces impôts informels étaient potentiellement déterminants pour comprendre les conditions de vie et la gouvernance au niveau local. Elles sont toutefois restées cantonnées pour l’essentiel à certains sous-ensembles de ces “impôts” et à certaines zones géographiques (surtout des régions frontalières), avec un effet limité sur les grands débats relatifs à la fiscalité, à sa réforme ou aux liens entre impôt, construction de l’État et gouvernance locale.
En 2013, l’ICTD a identifié ces lacunes et s’est fixé deux objectifs liés. Le premier : promouvoir une approche plus globale de la fiscalité informelle, capable d’en saisir toute l’étendue et la diversité – en particulier dans les États sortant d’un conflit – et de comprendre plus systématiquement la façon dont les citoyens la vivent et la perçoivent. Le second : porter plus activement ce débat dans le champ des politiques publiques, en faisant de la fiscalité informelle un élément central de la réflexion sur la réforme de la fiscalité locale, et en interrogeant ce qu’elle implique pour repenser les modèles de réforme existants et les arguments établis sur impôt, construction de l’État et gouvernance locale.
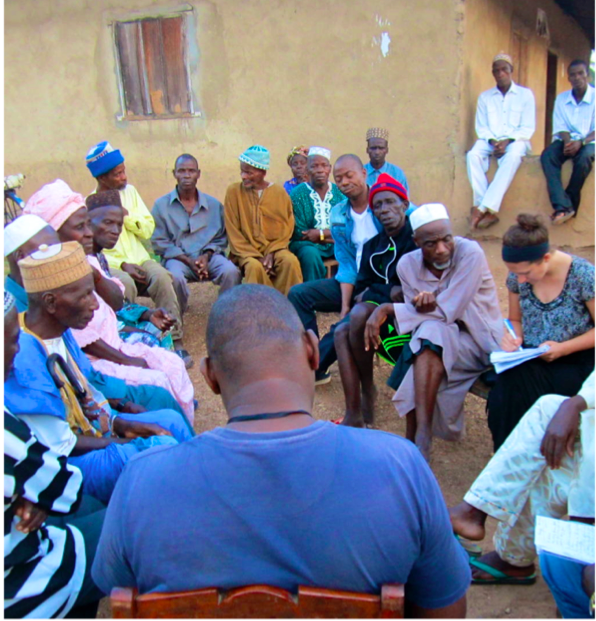
Vanessa van den Boogaard, chercheuse à l’ICTD, mène une étude de terrain sur la fiscalité informelle en Sierra Leone.
Ces deux dernières années, ces efforts ont porté leurs fruits : les travaux de l’ICTD ont défriché un terrain nouveau et apporté des éclairages inédits, tout en rapprochant nettement la question de la fiscalité informelle du cœur des débats sur la réforme fiscale et, plus largement, sur la gouvernance dans les sorties de conflit.
Côté recherche, l’ICTD s’est associé au Secure Livelihoods Research Consortium (SLRC), lui aussi financé par le DFID, pour mener des enquêtes étroitement liées – l’ICTD en Sierra Leone, le SLRC au Népal – afin de cartographier l’ensemble des impôts formels et informels acquittés par les citoyens dans des collectivités locales auparavant touchées par un conflit. L’enquête en Sierra Leone s’est révélée particulièrement éclairante : elle suggère que les impôts informels représentent jusqu’à la moitié des versements fiscaux des citoyens, que les prélèvements formels comme informels sont très régressifs et, plus frappant encore, que les citoyens disent faire nettement davantage confiance à ces impôts informels qu’aux versements destinés à l’État formel.
Ces résultats frappants ont ouvert la voie à de nouveaux travaux, mais ils ont aussi pesé en inscrivant pour la première fois la fiscalité informelle à l’agenda des politiques publiques. Début 2015, des chercheurs liés à l’ICTD ont obtenu un contrat – inspiré directement du travail en Sierra Leone – pour mener des recherches comparables, orientées vers l’action publique, en République démocratique du Congo. Ce programme a suscité un large intérêt du gouvernement et des bailleurs, avec des résultats attendus en juin 2016. Par ailleurs, les travaux de l’ICTD sur la fiscalité informelle ont été présentés dans de nombreuses enceintes sur invitation. En mars 2016, ils l’ont été à la conférence annuelle de la Banque mondiale sur la fragilité, les conflits et la violence, plaçant la fiscalité informelle au cœur du débat sur la reconstruction post-conflit. Ils ont de même suscité un vif intérêt chez les décideurs lors des réunions annuelles successives de l’ICTD, lors d’une conférence organisée par le SLRC à Nairobi, lors du premier congrès de l’African Tax Research Network au Cap en septembre 2015, lors du symposium du SLRC et du Centre for Poverty Analysis sur le développement d’après-guerre en Afrique et en Asie, à Colombo en septembre 2014, et lors de nombreuses conférences universitaires.
Fait déterminant, cet intérêt n’est pas superficiel : la recherche soulève des questions très fondamentales, notamment sur (a) les obstacles à la réforme de la fiscalité locale – et les marges de progrès ; (b) la conception même de cette réforme dans les contextes de gouvernance fragile, ainsi que la logique et la faisabilité des modèles existants de décentralisation budgétaire ; et (c) la portée réelle, sur le terrain, des arguments reliant impôt, construction de l’État local et amélioration de la gouvernance. Décideurs et chercheurs en politiques publiques commencent aujourd’hui à se poser ces questions grâce aux travaux de l’ICTD.
Le chantier reste ouvert, mais l’effet est frappant. La question de la fiscalité informelle ne figurait pas à l’agenda de recherche de l’ICTD à sa création en 2010, et certainement pas à celui des politiques publiques. Deux ans seulement après le lancement de notre programme, il existe au contraire un appétit marqué, chez les décideurs comme dans le monde académique, pour des éclairages nouveaux sur la fiscalité informelle, qui s’annonce comme l’un de nos axes de travail les plus importants.
Pour en savoir plus, lisez notre note de synthèse « What Have We Learned about Informal Taxation in Sub-Saharan Africa? »


