Communiqué de presse
Les ministres des Finances du G20 se réunissent aujourd’hui à Washington pour examiner la proposition de l’OCDE d’une « approche unifiée » visant à adapter les règles internationales d’imposition des sociétés à l’ère numérique. Depuis sa publication la semaine dernière, la proposition a été qualifiée de spectaculaire, de révolutionnaire et de « global shake-up ». Mais à quel point l’est-elle vraiment, et quels seront ses effets sur les pays en développement ? Comme le dit le Dr Martin Hearson : « Il s’agit avant tout d’une négociation entre économies puissantes et, pour cette raison, ses effets sur les pays à faible revenu pourraient ne pas être si radicaux. »
Le Dr Hearson prononcera le discours d’ouverture de la conférence du FMI et de la Banque mondiale consacrée à ces questions, le dimanche 20 octobre. Il est chercheur à l’Institute of Development Studies, où il dirige le programme de recherche sur la fiscalité internationale de l’International Centre for Tax and Development (ICTD).
À ce jour, 134 pays sont membres du Cadre inclusif du G20 et de l’OCDE, nouvelle instance qui pilote la réforme des règles internationales d’imposition des multinationales. On ignore encore quelle influence y exerceront les pays en développement, au sein d’un cadre relativement peu éprouvé, compte tenu du rapport de force avec les grands marchés développés et des exigences en moyens qu’impose un programme de travail rapide et intense.
Né d’une indignation publique suscitée par des révélations sur le faible impôt acquitté par de grandes entreprises numériques comme Google, Amazon ou Facebook dans de nombreux pays où elles opèrent, le processus du G20 et de l’OCDE s’est depuis élargi à l’adaptation d’un ensemble d’outils vieux d’un siècle à l’économie du XXIe siècle.
Les pays en développement dépendant davantage des recettes de l’impôt sur les sociétés, ils pâtissent de manière disproportionnée de l’évitement fiscal des multinationales. Les travaux de l’ICTD dans ce domaine soutiennent donc la recherche et le débat afin d’aider les pays à faible revenu à s’orienter dans un dossier techniquement complexe et en évolution rapide.
Dimanche, des décideurs et des penseurs de premier plan, issus des gouvernements, du monde universitaire, de la société civile et des entreprises, se réuniront à Washington pour débattre de ces questions. Dans son discours, le Dr Hearson examinera les forces qui animent le processus de réforme, le contexte institutionnel et les intérêts des différents États, ainsi que les questions clés et les sujets de préoccupation pour les pays en développement : obtiendront-ils davantage de droits d’imposition ? Seront-ils en mesure d’appliquer efficacement les nouvelles règles ? Et quel en est le coût d’opportunité ? Il conclut ainsi : « L’issue finale placera sans doute les pays en développement devant un véritable dilemme coûts-avantages, mais la solution la plus durable pour eux sera celle qui maximise les gains à court terme tout en préservant une marge d’innovation à moyen terme. »
Le Cadre inclusif du G20 et de l’OCDE n’a pas pour autant le monopole de la décision en la matière. Cette semaine, le Dr Hearson et le professeur Sol Picciotto, chercheur principal de l’ICTD, ont participé à la réunion du Comité fiscal des Nations unies à Genève, en marge de laquelle l’ICTD et le South Centre ont organisé une rencontre réunissant des négociateurs de cinq pays en développement. Comme le dit le professeur Picciotto : « Le comité fiscal des Nations unies joue un rôle propre, distinct du processus de l’OCDE, et certaines dispositions de son modèle de convention offrent aux pays en développement des possibilités d’imposition que l’OCDE n’envisage pas. Il devrait s’en saisir. »
Beaucoup reste à faire pour renforcer le pouvoir de négociation des pays en développement, au sein comme en dehors du Cadre inclusif, et c’est impératif au vu de ce qui est en jeu.
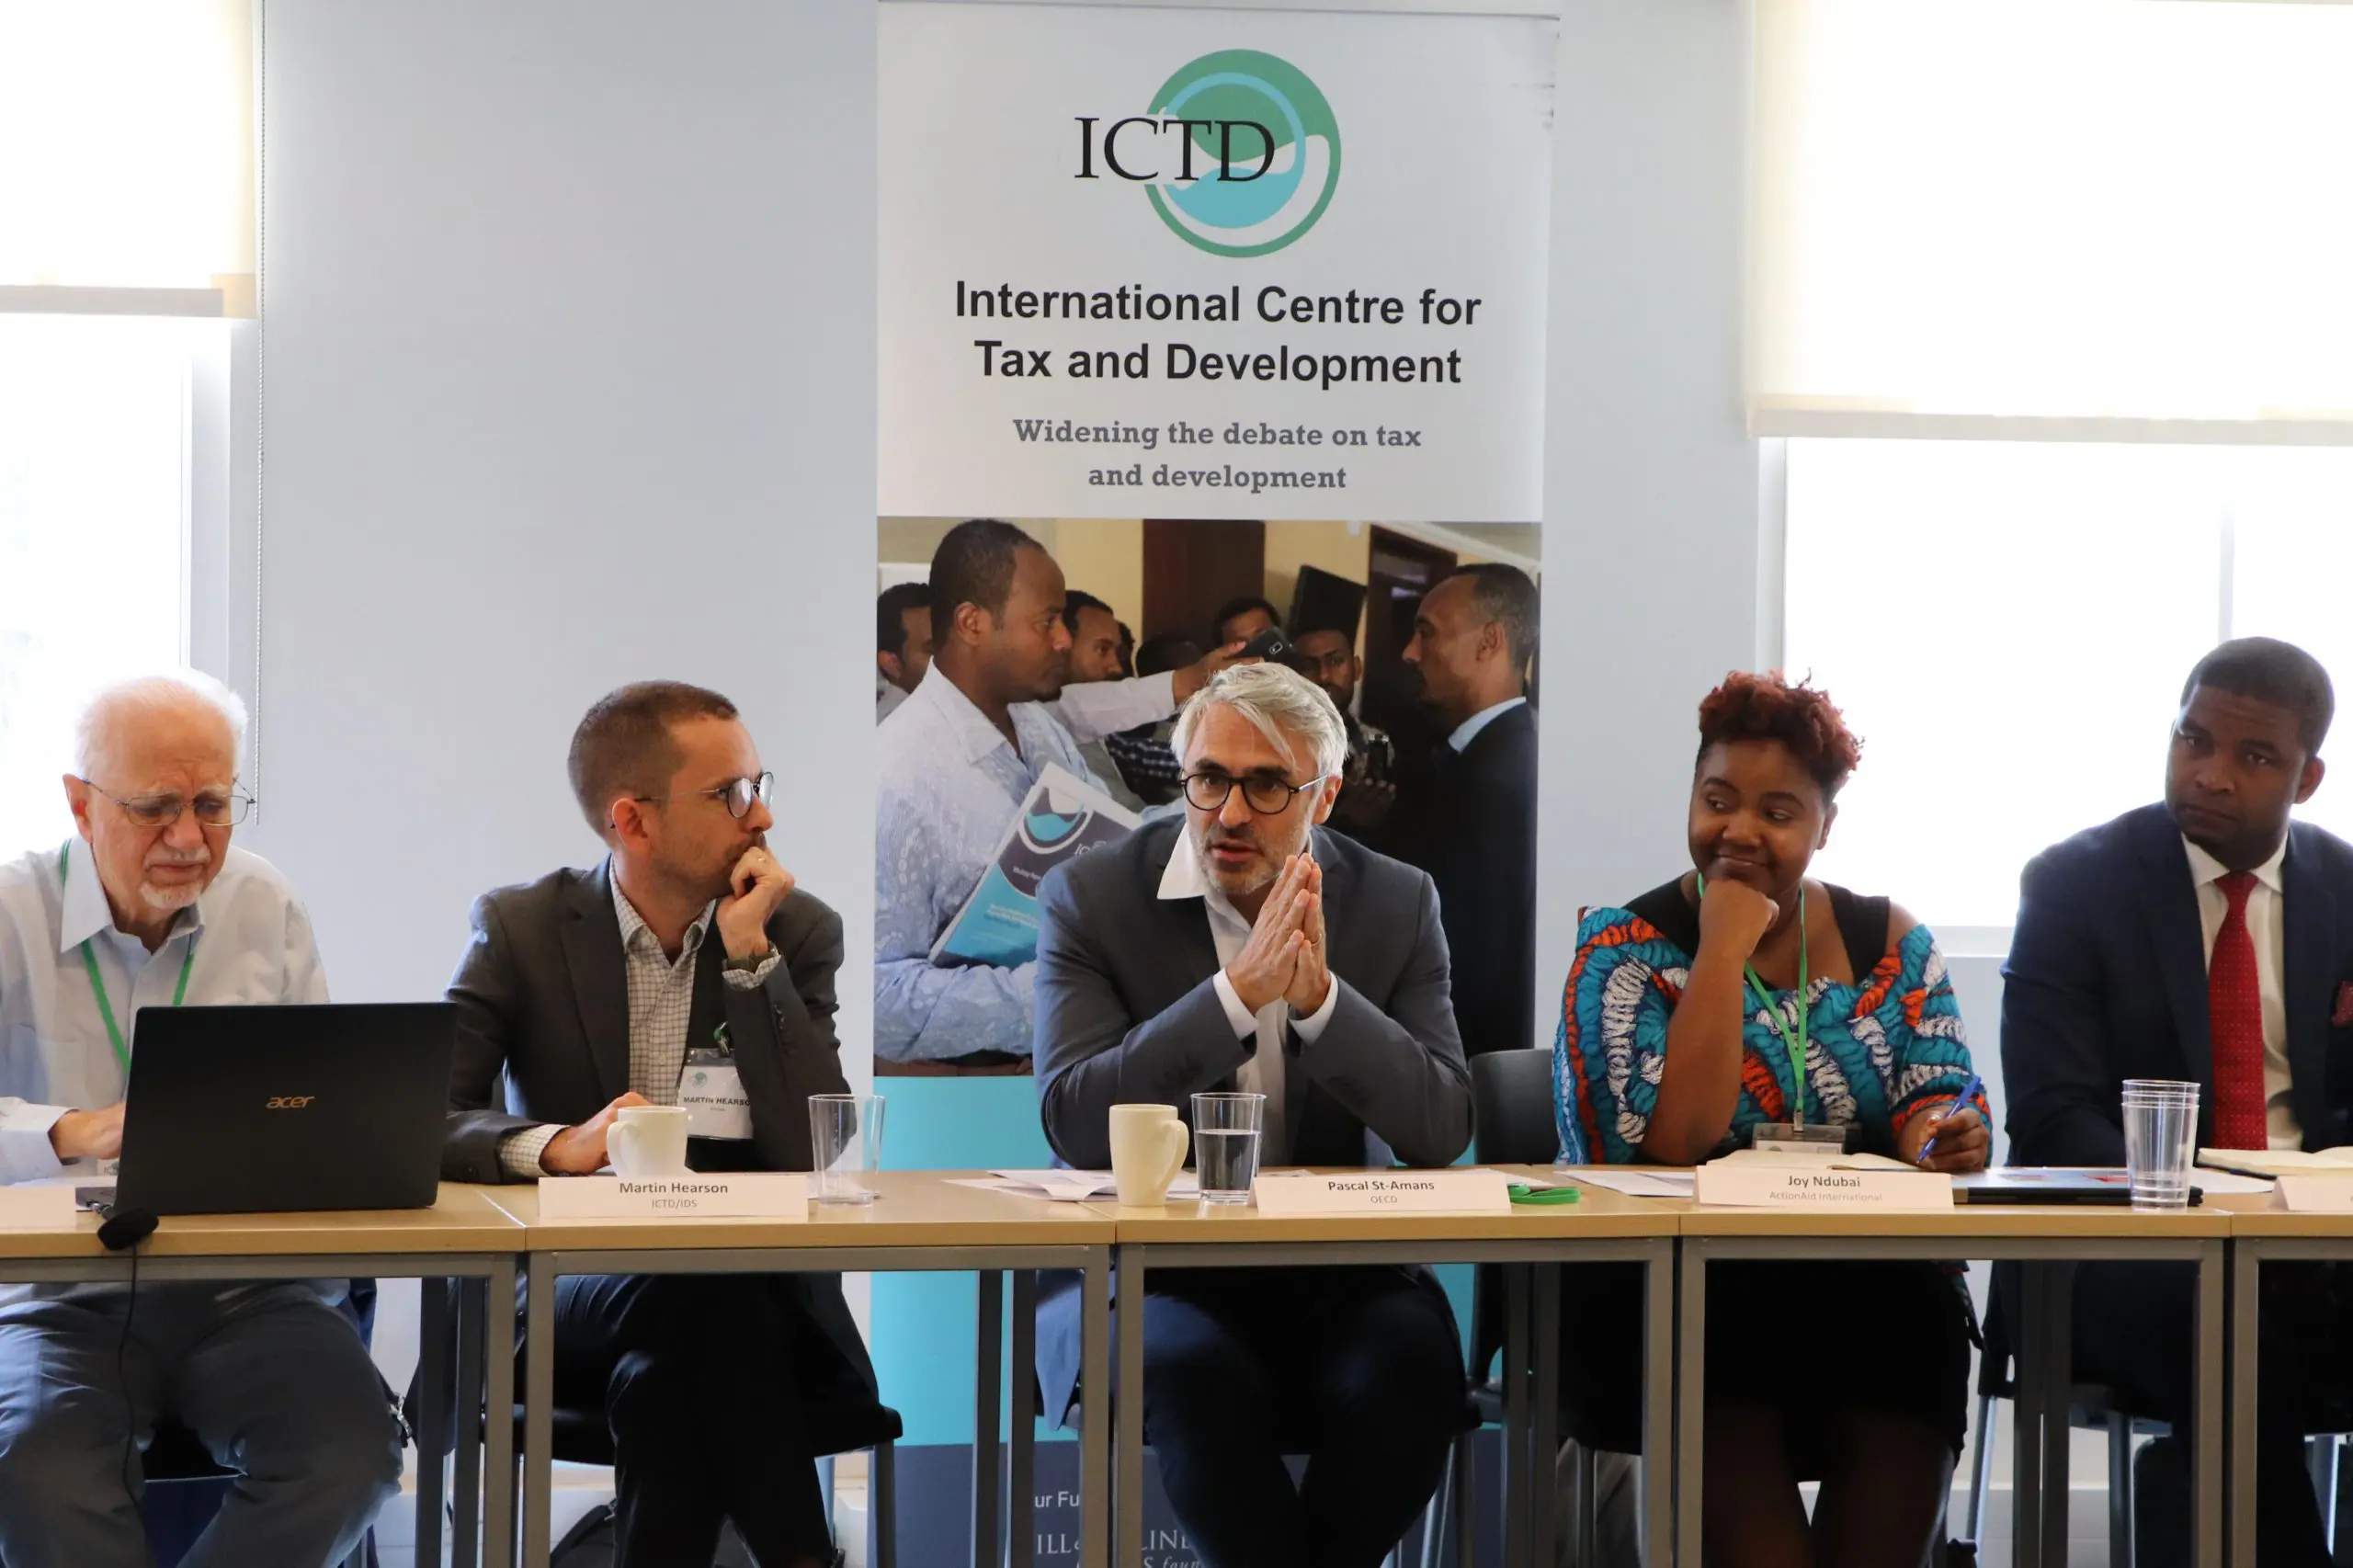
Sur la photo ci-dessus, de gauche à droite : Sol Picciotto, chercheur principal de l’ICTD, Martin Hearson, chercheur à l’ICTD, Pascal Saint-Amans, directeur du Centre de politique et d’administration fiscales de l’OCDE, Joy Ndubai, conseillère fiscale mondiale d’ActionAid, et Zach Pouga, collaborateur chez Gide Loyrette Nouel LLP, lors de l’atelier de fiscalité internationale ICTD/BEPS Monitoring Group de juillet.