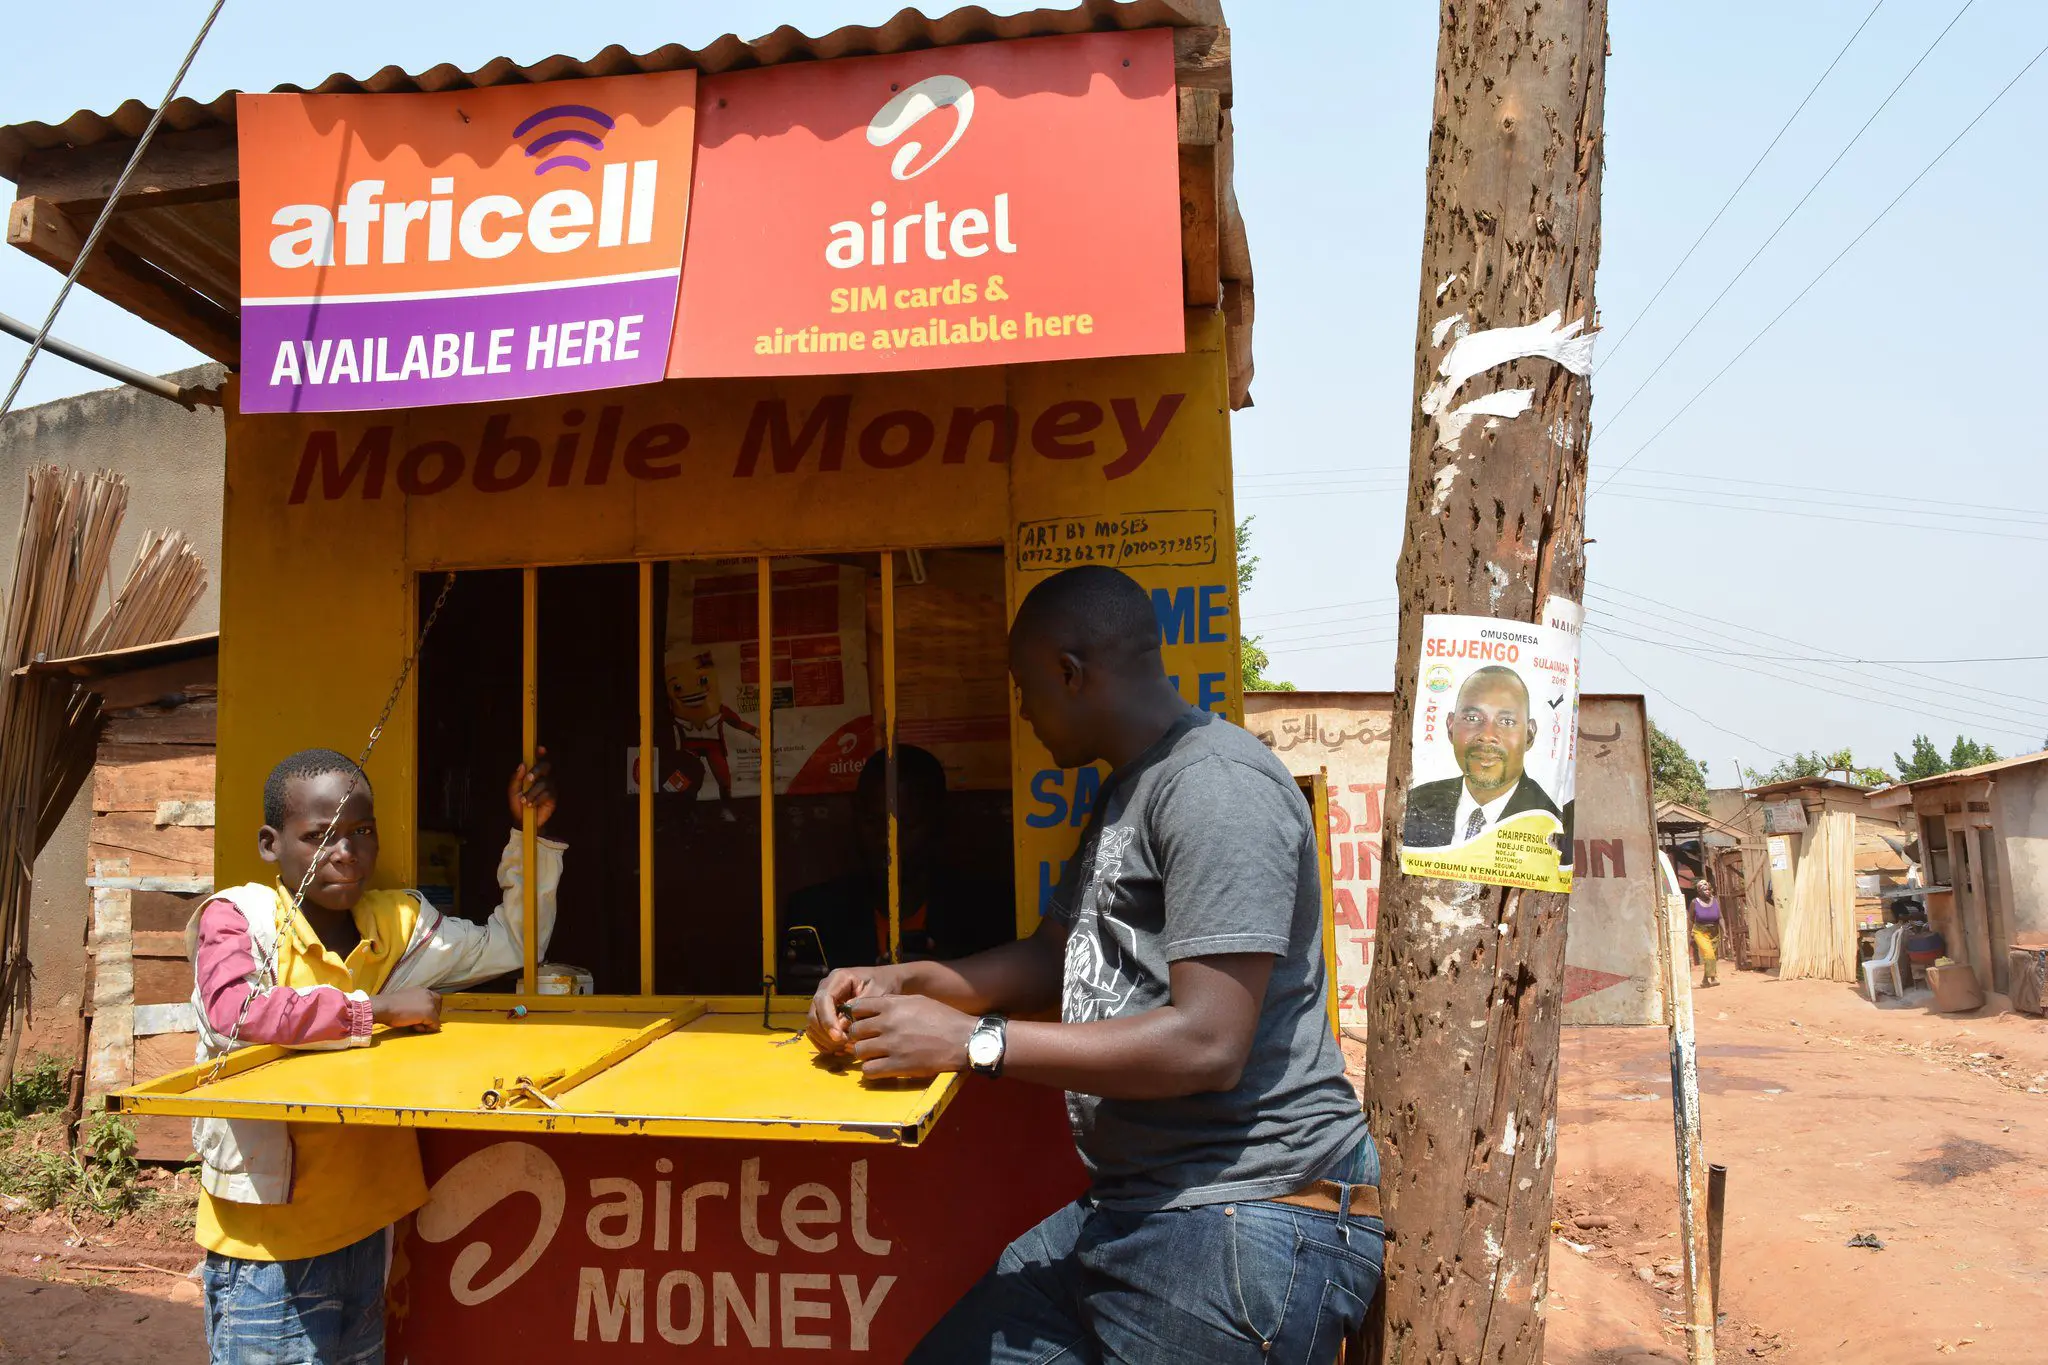
La taxation de l’argent mobile est, pour certains, un sujet controversé. D’un côté, il est essentiel que les pays en développement accroissent leurs recettes intérieures pour financer les biens et services publics et atteindre les objectifs de développement durable. De l’autre, l’argent mobile passe pour une réussite du développement, ayant donné accès à des services financiers à des millions de personnes. Les difficultés à lever des recettes suffisantes étant aggravées par la pandémie, les gouvernements africains peuvent être tentés d’aller chercher des recettes indispensables du côté des secteurs les plus accessibles, comme la finance numérique naissante et l’argent mobile. Mais ces taxes, en particulier celles portant sur les transactions d’argent mobile, suscitent de nombreuses critiques chez ceux qui craignent qu’elles ne ruinent les gains de développement permis jusqu’ici par l’argent mobile.
Un document récemment publié par la GSMA cherche à faire dialoguer des parties prenantes qui parlent souvent sans s’entendre : décideurs publics, praticiens du développement et représentants du secteur. Le document explore les motivations et les conséquences imprévues de la taxation des transactions d’argent mobile en examinant quatre pays où elle a été proposée : l’Ouganda, la Côte d’Ivoire, le Malawi et le Congo-Brazzaville.
Les motivations
Pour ce travail, nous avons interrogé des parties prenantes de ces pays, dont des décideurs et des administrateurs fiscaux, afin de mieux comprendre le raisonnement conduisant à taxer les transactions d’argent mobile. La volonté de taxer l’économie informelle en constitue la motivation principale. Jusqu’à 40 % de l’activité économique et plus de 85 % de l’emploi en Afrique subsaharienne relevant du secteur informel, il existe une perception, fondée ou non, selon laquelle ce pan de l’économie, grand utilisateur d’argent mobile, ne contribue pas à hauteur de sa part. S’y ajoute une compréhension insuffisante, au niveau politique, des subtilités des modèles économiques de l’argent mobile : la valeur des paiements circulant dans le système y était vue comme une cible légitime d’imposition, plutôt que les revenus qu’elle génère. Le manque de capacité à modéliser correctement l’effet de ces taxes sur le rendement global de l’impôt a encore aggravé les choses.
Le facteur le plus déterminant est toutefois sans doute l’économie politique. La fiscalité est par nature politique, et la taxation de l’argent mobile ne fait pas exception. Ces politiques font des gagnants et des perdants, et il semble que les partisans – le président, de hauts responsables publics et le secteur bancaire – aient eu une voix plus forte que les opposants : société civile, acteurs du développement et opérateurs d’argent mobile. À tel point que les procédures établies d’élaboration des politiques ont souvent été contournées dans la hâte de mettre ces taxes en œuvre.
Des conséquences imprévues
Mais l’usage répandu de l’argent mobile dans ces pays a donné aux utilisateurs plus de poids politique qu’on ne l’avait perçu. La contestation publique a été telle que les taxes ont été soit partiellement abrogées (Ouganda, Congo), soit amendées pour ne pas peser sur les consommateurs (Côte d’Ivoire), soit totalement abandonnées (Malawi). Là où elles ont finalement été appliquées, on a observé une forte baisse de la valeur des transactions dans les mois qui ont suivi, en partie parce que les transactions les plus élevées ont migré vers le système bancaire, où elles n’étaient pas taxées de la même façon. Les plus pauvres semblant supporter une part disproportionnée de ces taxes, les accusations de régressivité abondent.
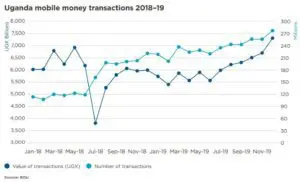
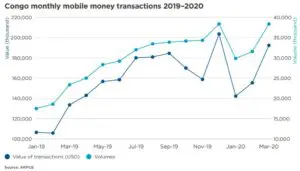
Par ailleurs, bien qu’ayant d’abord dépassé de 37 % son objectif de recettes sur l’argent mobile, la Uganda Revenue Authority a fait état d’une baisse globale des recettes tirées du secteur des télécommunications, due en partie au recul de l’activité d’argent mobile. En Côte d’Ivoire, où la taxe sectorielle était supportée par les opérateurs, ceux-ci ont indiqué avoir reporté des investissements dans les infrastructures de réseau d’argent mobile, en particulier dans les zones rurales moins rentables, du fait de la baisse de leurs bénéfices. Résultat net : au lieu d’être une source de recettes supplémentaires pour la dépense publique, ces taxes ont contrarié des objectifs nationaux de développement, dont l’inclusion financière et la numérisation de l’économie.
Pistes de recherche
Fruit d’une recherche documentaire et d’entretiens avec 30 parties prenantes clés, ce document visait à ouvrir l’exploration d’un sujet relativement neuf, la taxation de l’argent mobile, et à mieux en comprendre les causes et les conséquences. Bien des questions demeurent. Par exemple : à quel point les taxes sur l’argent mobile sont-elles régressives ? Quel est leur effet sur son usage, sur les recettes publiques et sur la rentabilité du service ? Les services financiers numériques peuvent-ils être mobilisés pour faciliter le paiement de l’impôt et accroître les recettes publiques ? À quoi ressemblerait une bonne élaboration des politiques dans ce domaine, compte tenu des contextes et des contraintes propres aux pays en développement ? Autant de questions que la communauté de recherche au sens large, dont le nouveau programme DIGITAX de l’ICTD, pourrait vouloir explorer.
Addendum
Pour en savoir plus sur les conclusions du document et suivre une discussion plus complète du sujet, rejoignez-nous lors du webinaire du 14 juillet, avec le professeur Njuguna Ndung’u (directeur de l’African Economic Research Consortium et ancien gouverneur de la Banque centrale du Kenya), le professeur Mick Moore (Senior Fellow, ICTD) et le Dr Waziona Ligomeka (directeur des politiques, de la planification et de la recherche à la Malawi Revenue Authority). Inscrivez-vous ici pour y assister et participer à la discussion.
Texte édité par Rhiannon McCluskey.