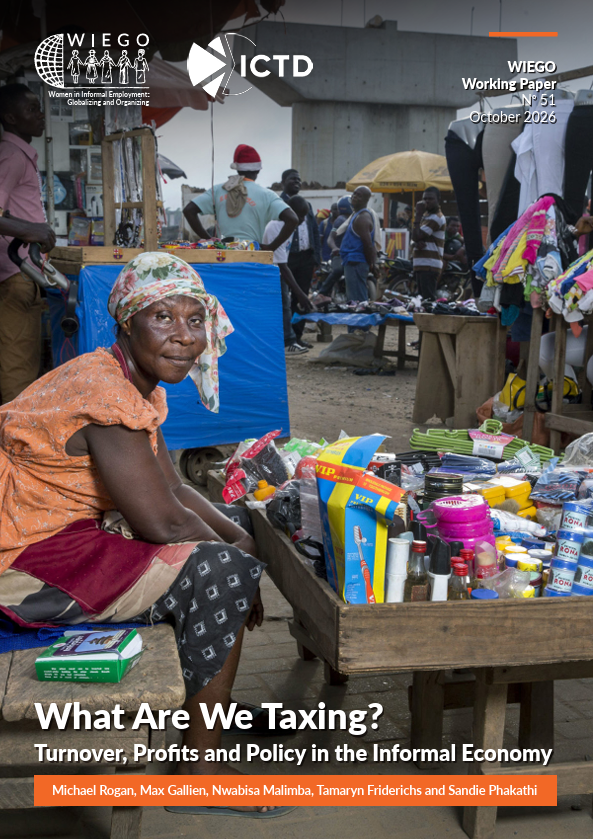
Les régimes d’imposition présomptive fondés sur le chiffre d’affaires séduisent de plus en plus les pays à faible revenu, qui cherchent à collecter davantage d’impôts auprès de vastes secteurs informels. En théorie, ces régimes peuvent être progressifs et constituer des leviers fiscaux potentiellement efficaces. En pratique, leurs résultats se sont révélés extrêmement décevants, tant sur le plan des recettes que de l’équité. Pourquoi ? Et comment peut-on mieux les concevoir ? Au cœur de cette question se trouve la relation entre le bénéfice et le chiffre d’affaires dans les entreprises du secteur informel. En raison d’une comptabilité limitée, l’estimation du chiffre d’affaires est essentielle à la conception et à la mise en œuvre des régimes d’imposition présomptive. Pourtant, il n’existe presque aucune littérature ni aucune donnée sur la relation entre bénéfice et chiffre d’affaires parmi les entreprises informelles, ni sur ses implications pour la conception de l’impôt.
Le Working Paper n° 51 de WIEGO vise à combler cette lacune en s’appuyant sur un jeu de données harmonisé issu des Informal Sector Enterprise Surveys de la Banque mondiale, couvrant un échantillon de 10 pays à faible revenu. Nos résultats suggèrent que le chiffre d’affaires est un indicateur très peu fiable du bénéfice et, par conséquent, de l’obligation fiscale. La part du bénéfice dans le chiffre d’affaires varie considérablement selon les pays et les secteurs, et n’augmente ni proportionnellement ni de manière prévisible avec le chiffre d’affaires. Nous concluons par une illustration simple de la manière dont un régime fiscal simplifié fondé sur le chiffre d’affaires peut engendrer des inégalités horizontales et verticales dans l’obligation fiscale, en prenant pour exemple le régime fiscal modifié du Ghana. Les conclusions suggèrent que, lorsque le chiffre d’affaires sert d’indicateur indirect aux fins de l’imposition, son imprécision doit être intégrée à la conception des politiques afin d’éviter de taxer les entreprises à des taux variables par rapport à leurs bénéfices et de faire peser des charges excessives sur les exploitants à très faible revenu. Ces conclusions s’appliquent à d’autres interventions publiques qui reposent sur le chiffre d’affaires dans leur conception, telles que les exemptions réglementaires, les stratégies de formalisation ou les dispositifs de protection sociale.