L’échange de renseignements est un pilier déterminant de la coopération fiscale internationale et un chantier important pour la future gouvernance fiscale sous l’égide de la convention fiscale des Nations unies. Les négociations en cours continuent de débattre du rapport que ce nouveau régime doit entretenir avec les instruments, normes et standards préexistants, et de la mesure dans laquelle il doit reposer sur les mêmes règles de base que le système actuel.
Ce débat est d’autant plus important que, dans la dernière version publique du projet de convention, des formulations issues des normes existantes ont été directement reprises dans le texte. Cela concerne les dispositions relatives à la confidentialité et au principe de « pertinence vraisemblable », en vertu duquel les pays ne sont tenus d’échanger des renseignements fiscaux que si ceux-ci sont vraisemblablement pertinents pour l’application de la législation fiscale du pays demandeur. Cette norme figure actuellement entre crochets et, lors des négociations, certains délégués ont relevé qu’elle ne répond pas suffisamment aux besoins des pays en développement et qu’elle a été appliquée de manière rigide pour empêcher un échange de renseignements aussi large que possible.
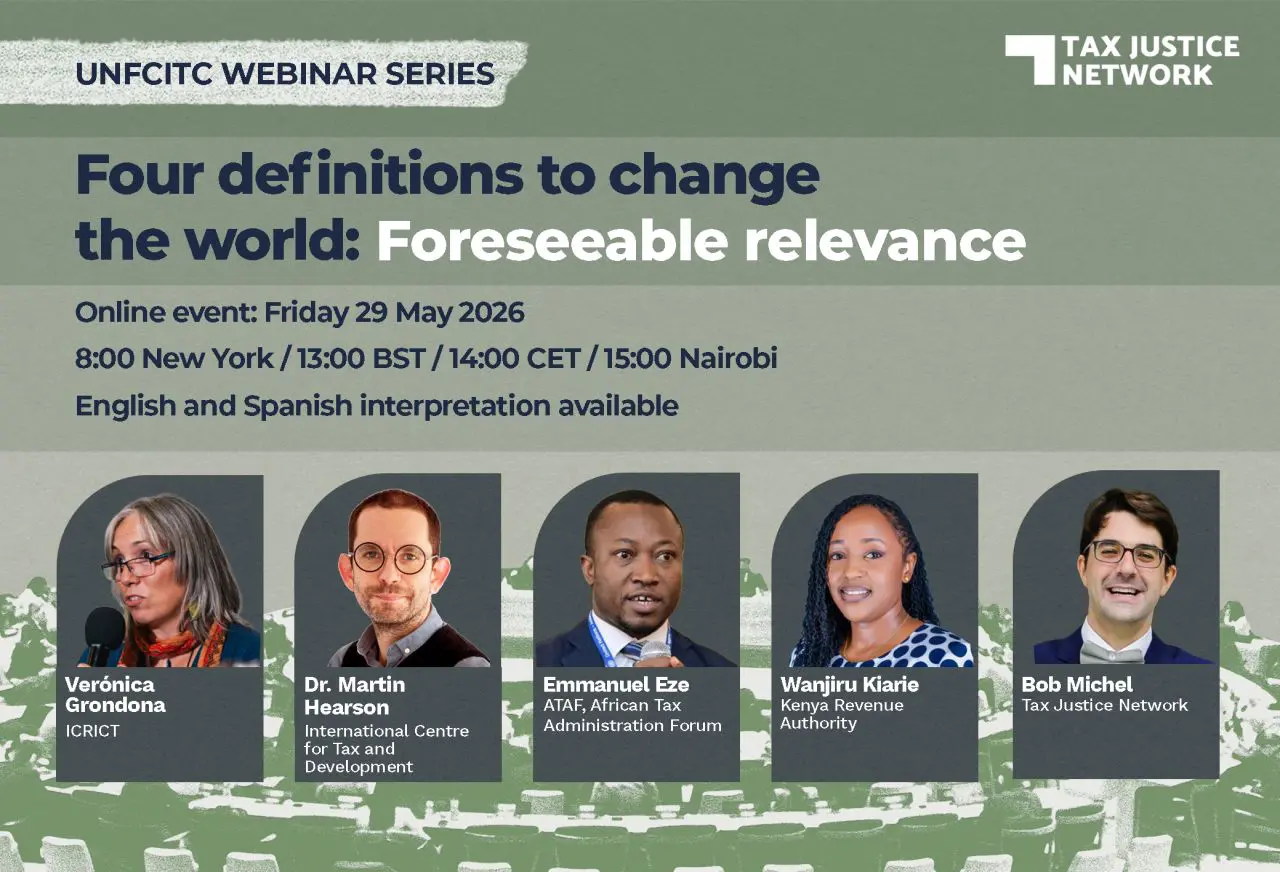
Cette semaine, Martin Hearson, directeur de recherche de l’ICTD et responsable du programme de fiscalité internationale, rejoindra la table ronde organisée par le Tax Justice Network (TJN) sur les cadres existants au regard du projet de convention fiscale des Nations unies. La table ronde évaluera les instruments et cadres actuels, leurs mérites et leurs limites, afin de contribuer à l’élaboration d’un régime d’échange de renseignements inclusif et universel.
Intervenantes et intervenants
La session sera animée par Bob Michel, analyste principal en politique et droit comparés du TJN. Outre le Dr Hearson, interviendront :
- Mme Verónica Grondona, conseillère principale, Commission indépendante pour la réforme de la fiscalité internationale des entreprises (ICRICT)
- M. Emmanuel Eze, conseiller principal de l’ATAF auprès de l’Union africaine
- Mme Wanjiru Kiarie, Autorité fiscale du Kenya
Revoir l’enregistrement
Pour voir directement l’intervention de Martin, regardez à partir de 00:07:00.