
Le rôle des conventions de non-double imposition dans l’érosion des bases fiscales suscite un intérêt croissant. Longtemps considérées comme un domaine technocratique visant à éviter la double imposition, elles apparaissent de plus en plus aux États comme un outil dont la solidité est déterminante pour prévenir l’évitement fiscal. Ces dernières années, des pays comme la Zambie, l’Argentine et la Mongolie ont dénoncé certaines conventions conclues avec des pays à revenu élevé pour protéger leurs recettes. Il y a quelques mois, la Haute Cour du Kenya a déclaré inconstitutionnelle la convention entre le Kenya et Maurice.
L’attention portée aux règles fiscales internationales et aux pays en développement s’est surtout concentrée sur le contenu des lois fiscales et sur la capacité des administrations à détecter l’évitement et la fraude. Mais pour contester efficacement les montages d’optimisation et offrir aux investisseurs une sécurité juridique, les pays ont aussi besoin de juridictions capables d’interpréter ces textes de manière équitable. Un récent rapport de l’ONG néerlandaise SOMO, réalisé avec l’ONG indonésienne Prakarsa, éclaire ce point à propos de la convention néerlando-indonésienne.
Les Pays-Bas, pays de transit de l’investissement vers l’Indonésie
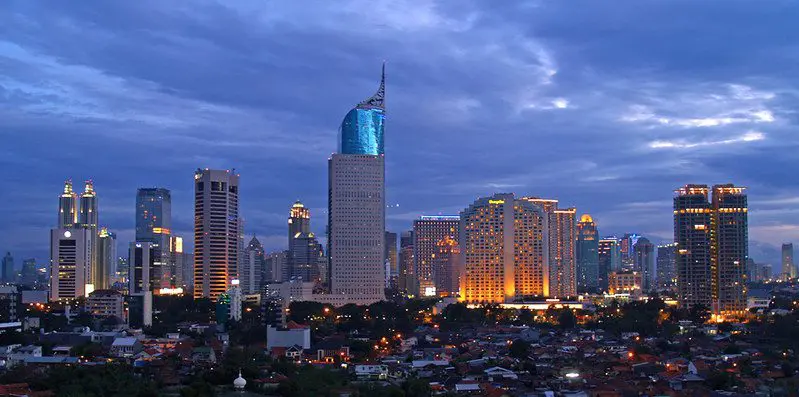
Les Pays-Bas comptent parmi les principaux investisseurs en Indonésie, avec Singapour et le Japon. Le montant total des investissements en provenance des Pays-Bas dépassait 43 milliards de dollars en 2017. La majorité d’entre eux (plus de 75 %) relève toutefois de sociétés boîtes aux lettres. L’une des principales raisons de structurer un investissement étranger en Indonésie via les Pays-Bas tient à une convention fiscale avantageuse. Conclue au début des années 1970, elle a été reconduite plusieurs fois depuis. La version la plus récente a été signée en 2002, avec un dernier avenant en 2015. Depuis cet avenant, la retenue à la source sur les dividendes versés au titre de participations substantielles est de 5 %, taux également applicable aux intérêts sur les prêts de long terme.
Les litiges liés à la convention
Le gouvernement indonésien a tenté à plusieurs reprises d’empêcher le chalandage fiscal par la convention néerlando-indonésienne. Il a publié plusieurs circulaires à cette fin. L’administration fiscale indonésienne a en outre porté un grand nombre d’affaires devant le Tribunal fiscal et la Cour suprême. Les chercheurs de SOMO et de Prakarsa ont examiné ces litiges. Les 27 affaires analysées dans l’étude se sont déroulées entre 2002 et 2015, avec une décision définitive rendue entre 2010 et 2015[1]. Toutes sauf deux ont été gagnées par l’entreprise, devant le Tribunal fiscal ou en appel devant la Cour suprême.
Pourquoi l’Indonésie a-t-elle perdu la plupart de ces affaires ?
Un facteur déterminant tient à l’application discutable de notions juridiques issues de la convention, comme celle de bénéficiaire effectif. La convention prévoit qu’une société ne peut bénéficier des retenues à la source réduites sur les dividendes, redevances et intérêts que si elle est le bénéficiaire effectif du revenu, et non une simple société boîte aux lettres ou de transit. Aucune définition commune n’a jamais été arrêtée, et l’administration indonésienne n’a pas réussi à rendre ce critère opérant. Dans plusieurs affaires, le juge indonésien a estimé qu’une société boîte aux lettres néerlandaise était bien le bénéficiaire effectif (d’intérêts, par exemple), en se fondant sur des critères insuffisants comme un certificat de domicile ou les exigences néerlandaises de substance.
Un deuxième élément apparaît à l’analyse : les exigences de substance, qui s’appliquent aux holdings néerlandaises insérées dans des structures internationales et aux sociétés de services financiers néerlandaises. Ces exigences sont relativement faibles et confortent le rôle de pays de transit des Pays-Bas. Leur respect a de surcroît été interprété à tort, par les juges indonésiens, comme valant à lui seul satisfaction du critère de bénéficiaire effectif prévu par la convention.
Un troisième facteur tient au manque de moyens techniques et humains de l’administration fiscale indonésienne. Dans de nombreuses affaires, elle n’a pas suffisamment démontré pourquoi elle estimait qu’une société n’était pas le bénéficiaire effectif. Contestée devant le juge, elle n’a parfois pas été en mesure de répondre. Le manque de moyens vaut aussi pour les juges du Tribunal fiscal indonésien. Entre 2012 et 2015, celui-ci a traité environ 50 000 affaires avec seulement 55 juges, soit près de 300 affaires par juge et par an.
Que faire ?
Il n’y a pas de réponse simple. Nous formulons toutefois plusieurs recommandations dans notre rapport :
- L’Indonésie devrait introduire une mesure anti-abus dans sa convention avec les Pays-Bas, par exemple en ratifiant l’instrument multilatéral (IM) de l’OCDE. Les Pays-Bas l’ont déjà ratifié ; l’Indonésie ne l’a pour l’instant que signé.
- Relever les retenues à la source. On ignore comment des taux aussi bas ont été retenus, mais les deux pays devraient convenir de les ramener à des niveaux « moyens ».
- Renforcer les capacités techniques de l’administration fiscale, afin qu’elle puisse défendre les affaires qu’elle porte devant le juge.
- Augmenter le nombre de juges compétents en matière fiscale, pour l’adapter au volume d’affaires.
- Les Pays-Bas devraient relever les exigences de substance applicables aux holdings et sociétés financières internationales, afin d’empêcher les investissements fantômes vers des pays comme l’Indonésie.
La lutte contre l’abus des conventions n’incombe pas à un seul pays : elle suppose une coopération entre l’Indonésie et les Pays-Bas.
Notes
[1] Les données proviennent du site répertoriant les décisions de la Cour suprême de la République d’Indonésie (MARI). Les chercheurs ont téléchargé les 7 460 décisions disponibles en matière de litiges fiscaux, puis retenu celles qui concernaient la convention néerlando-indonésienne.


