Un vaste réseau de conventions fiscales pour faciliter l’investissement
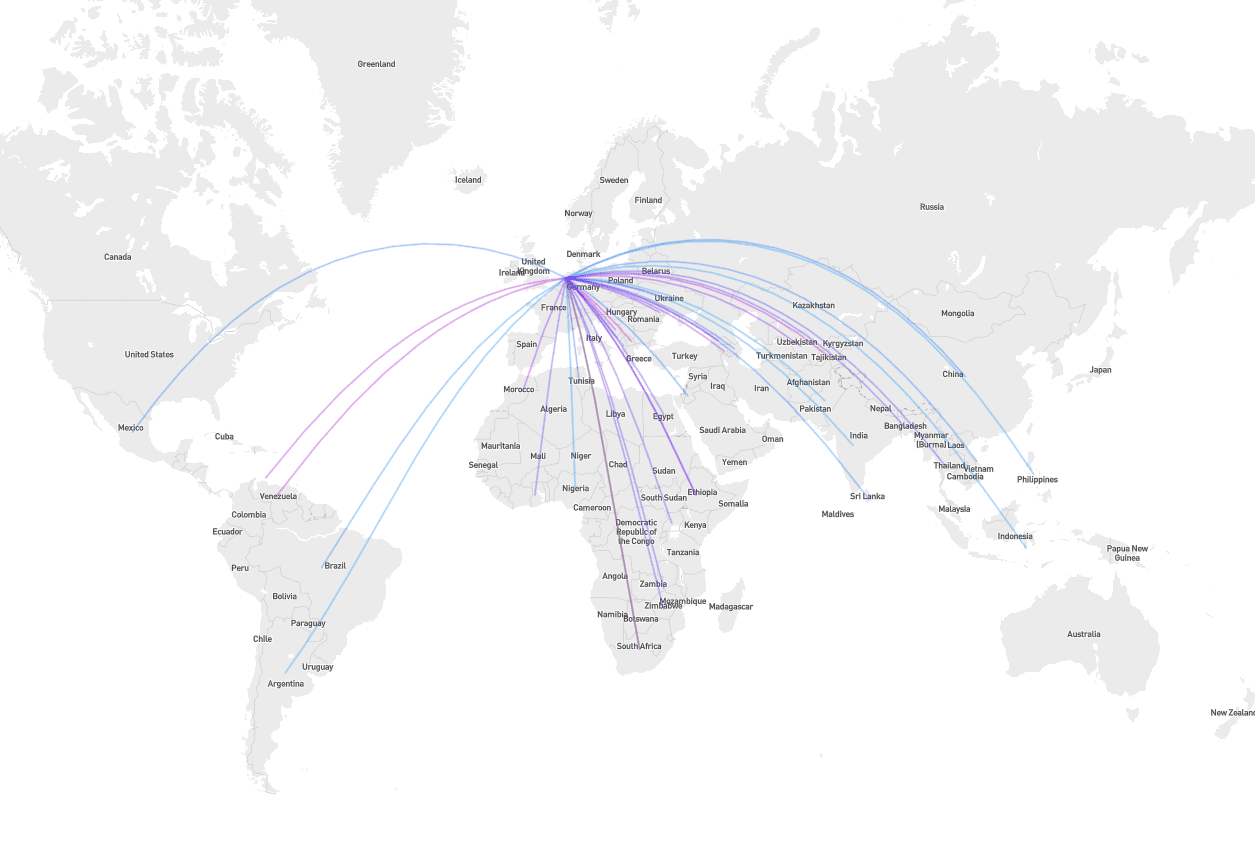
En comparant les investissements directs étrangers des différents pays, on s’attendrait à voir les plus grandes économies du monde en tête. Pourtant, dans ce monde où les entreprises structurent leurs investissements internationaux selon la logique de la minimisation de l’impôt, les Pays-Bas figurent solidement en tête, aux côtés des États-Unis et du Luxembourg. Cela tient en grande partie à un environnement fiscal néerlandais accueillant, conçu spécifiquement pour les affaires internationales et rendu possible par un vaste réseau de conventions fiscales (près d’une centaine au total). Elles sont populaires auprès des investisseurs internationaux, car elles réduisent au minimum les droits d’imposition que les deux États peuvent revendiquer sur les investissements bilatéraux.
Un droit d’imposition important est la retenue à la source sur les paiements de revenus passifs sortants : dividendes, intérêts et redevances. Les Pays-Bas ont réussi à abaisser les taux de retenue à la source dans leurs conventions fiscales avec d’autres pays, parfois jusqu’à zéro. Le pays a fait l’objet de vives critiques pour son rôle central dans les montages d’évitement fiscal international, qui compromet la capacité d’autres pays, en particulier en développement, à lever des recettes suffisantes.
La politique conventionnelle néerlandaise à l’égard des pays en développement
Les Pays-Bas ont exposé leur politique conventionnelle dans un « Mémorandum sur les conventions fiscales », modifié pour la dernière fois en 2011 ; une nouvelle version a toutefois été présentée au Parlement néerlandais plus tôt cette année. Si les Pays-Bas suivent pour l’essentiel le modèle de convention fiscale de l’OCDE, ils ont prévu des écarts spécifiques, dont un relatif aux conventions avec les pays en développement. Les versions de 2011 et de 2020 indiquent toutes deux que les Pays-Bas « feront preuve de compréhension envers les pays en développement, par exemple pour les demandes d’élargissement de la notion d’“établissement stable” ou de retenues à la source relativement élevées ». Lors d’un débat parlementaire, il a également été affirmé que « les Pays-Bas sont prêts à accepter des retenues à la source plus élevées que dans leurs relations avec des pays plus développés, étant entendu qu’ils souhaitent parvenir à un résultat plus ou moins équivalent à celui des conventions de ce pays en développement avec des pays plus développés comparables ».
Mais cela a-t-il été mis en pratique ?
Le Centre for Research on Multinational Corporations (SOMO) a récemment publié une étude examinant si, depuis le mémorandum de 2011, les conventions fiscales néerlandaises ont accordé davantage de droits d’imposition aux pays en développement. Notre étude porte sur les six conventions que les Pays-Bas ont négociées ou renégociées avec des pays en développement depuis 2011 : Ukraine, Indonésie, Kenya, Zambie, Malawi et Éthiopie. Les conventions avec le Kenya et le Malawi ont été signées mais ne sont pas encore ratifiées. Les taux de retenue à la source retenus dans ces conventions pour les dividendes, les intérêts et les redevances figurent dans le tableau ci-dessous.
| Pays (année de signature) | Dividendes (%) | Intérêts (%) | Redevances (%) |
| Ukraine (2018) | 5 | 10 | 5/10 |
| Indonésie (2015) | 5 | 10 | 10 |
| Kenya (2015)* | 0 | 10 | 10 |
| Zambie (2015) | 5 | 10 | 7,5 |
| Malawi (2015)* | 5 | 10 | 5 |
| Éthiopie (2012/2014) | 5 | 5 | 5 |
*Signée, mais pas encore ratifiée
Nous comparons les taux de retenue négociés dans ces conventions avec les Pays-Bas à ceux négociés entre ces six mêmes pays et d’autres pays de l’OCDE, qui sont nombreux : Ukraine, 31 ; Indonésie, 25 ; Kenya, 8 ; Zambie, 12 ; Malawi, 5 ; Éthiopie, 10. Le tableau ci-dessous indique si le taux de retenue de la convention néerlandaise est supérieur (vert foncé), égal (vert clair) ou inférieur (rouge) au taux moyen pratiqué avec les pays de l’OCDE. Pour quatre des six conventions, au moins un des taux négociés avec les Pays-Bas est inférieur à la moyenne de l’OCDE. Les conventions avec le Kenya et l’Éthiopie apparaissent particulièrement en contradiction avec le mémorandum de 2011.
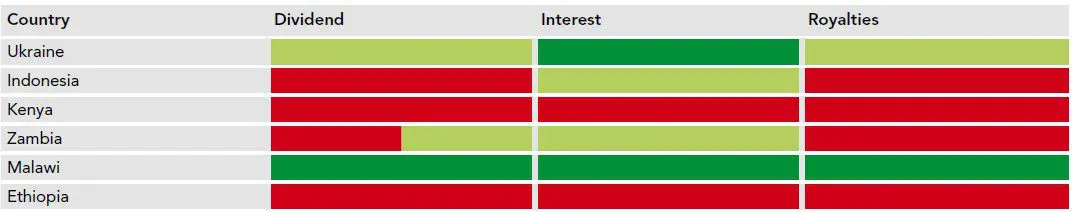
En examinant les exposés des motifs de chaque convention, nous avons constaté que, dans de nombreux cas, le gouvernement néerlandais avait explicitement cherché à obtenir des taux de retenue faibles, voire plus faibles. Il semble donc qu’il n’ait pas appliqué de manière constante le principe qu’il avait énoncé, à savoir accepter des taux plus élevés afin d’aboutir à des résultats plus proches de ceux négociés avec des pays développés comparables.
Notre étude met en doute la volonté des Pays-Bas de négocier des conventions fiscales plus justes avec les pays en développement et d’enrayer le nivellement par le bas à l’échelle internationale. Le pays semble davantage soucieux de préserver son vaste réseau de conventions avantageuses, qui permettent aux investisseurs internationaux d’éviter l’impôt.