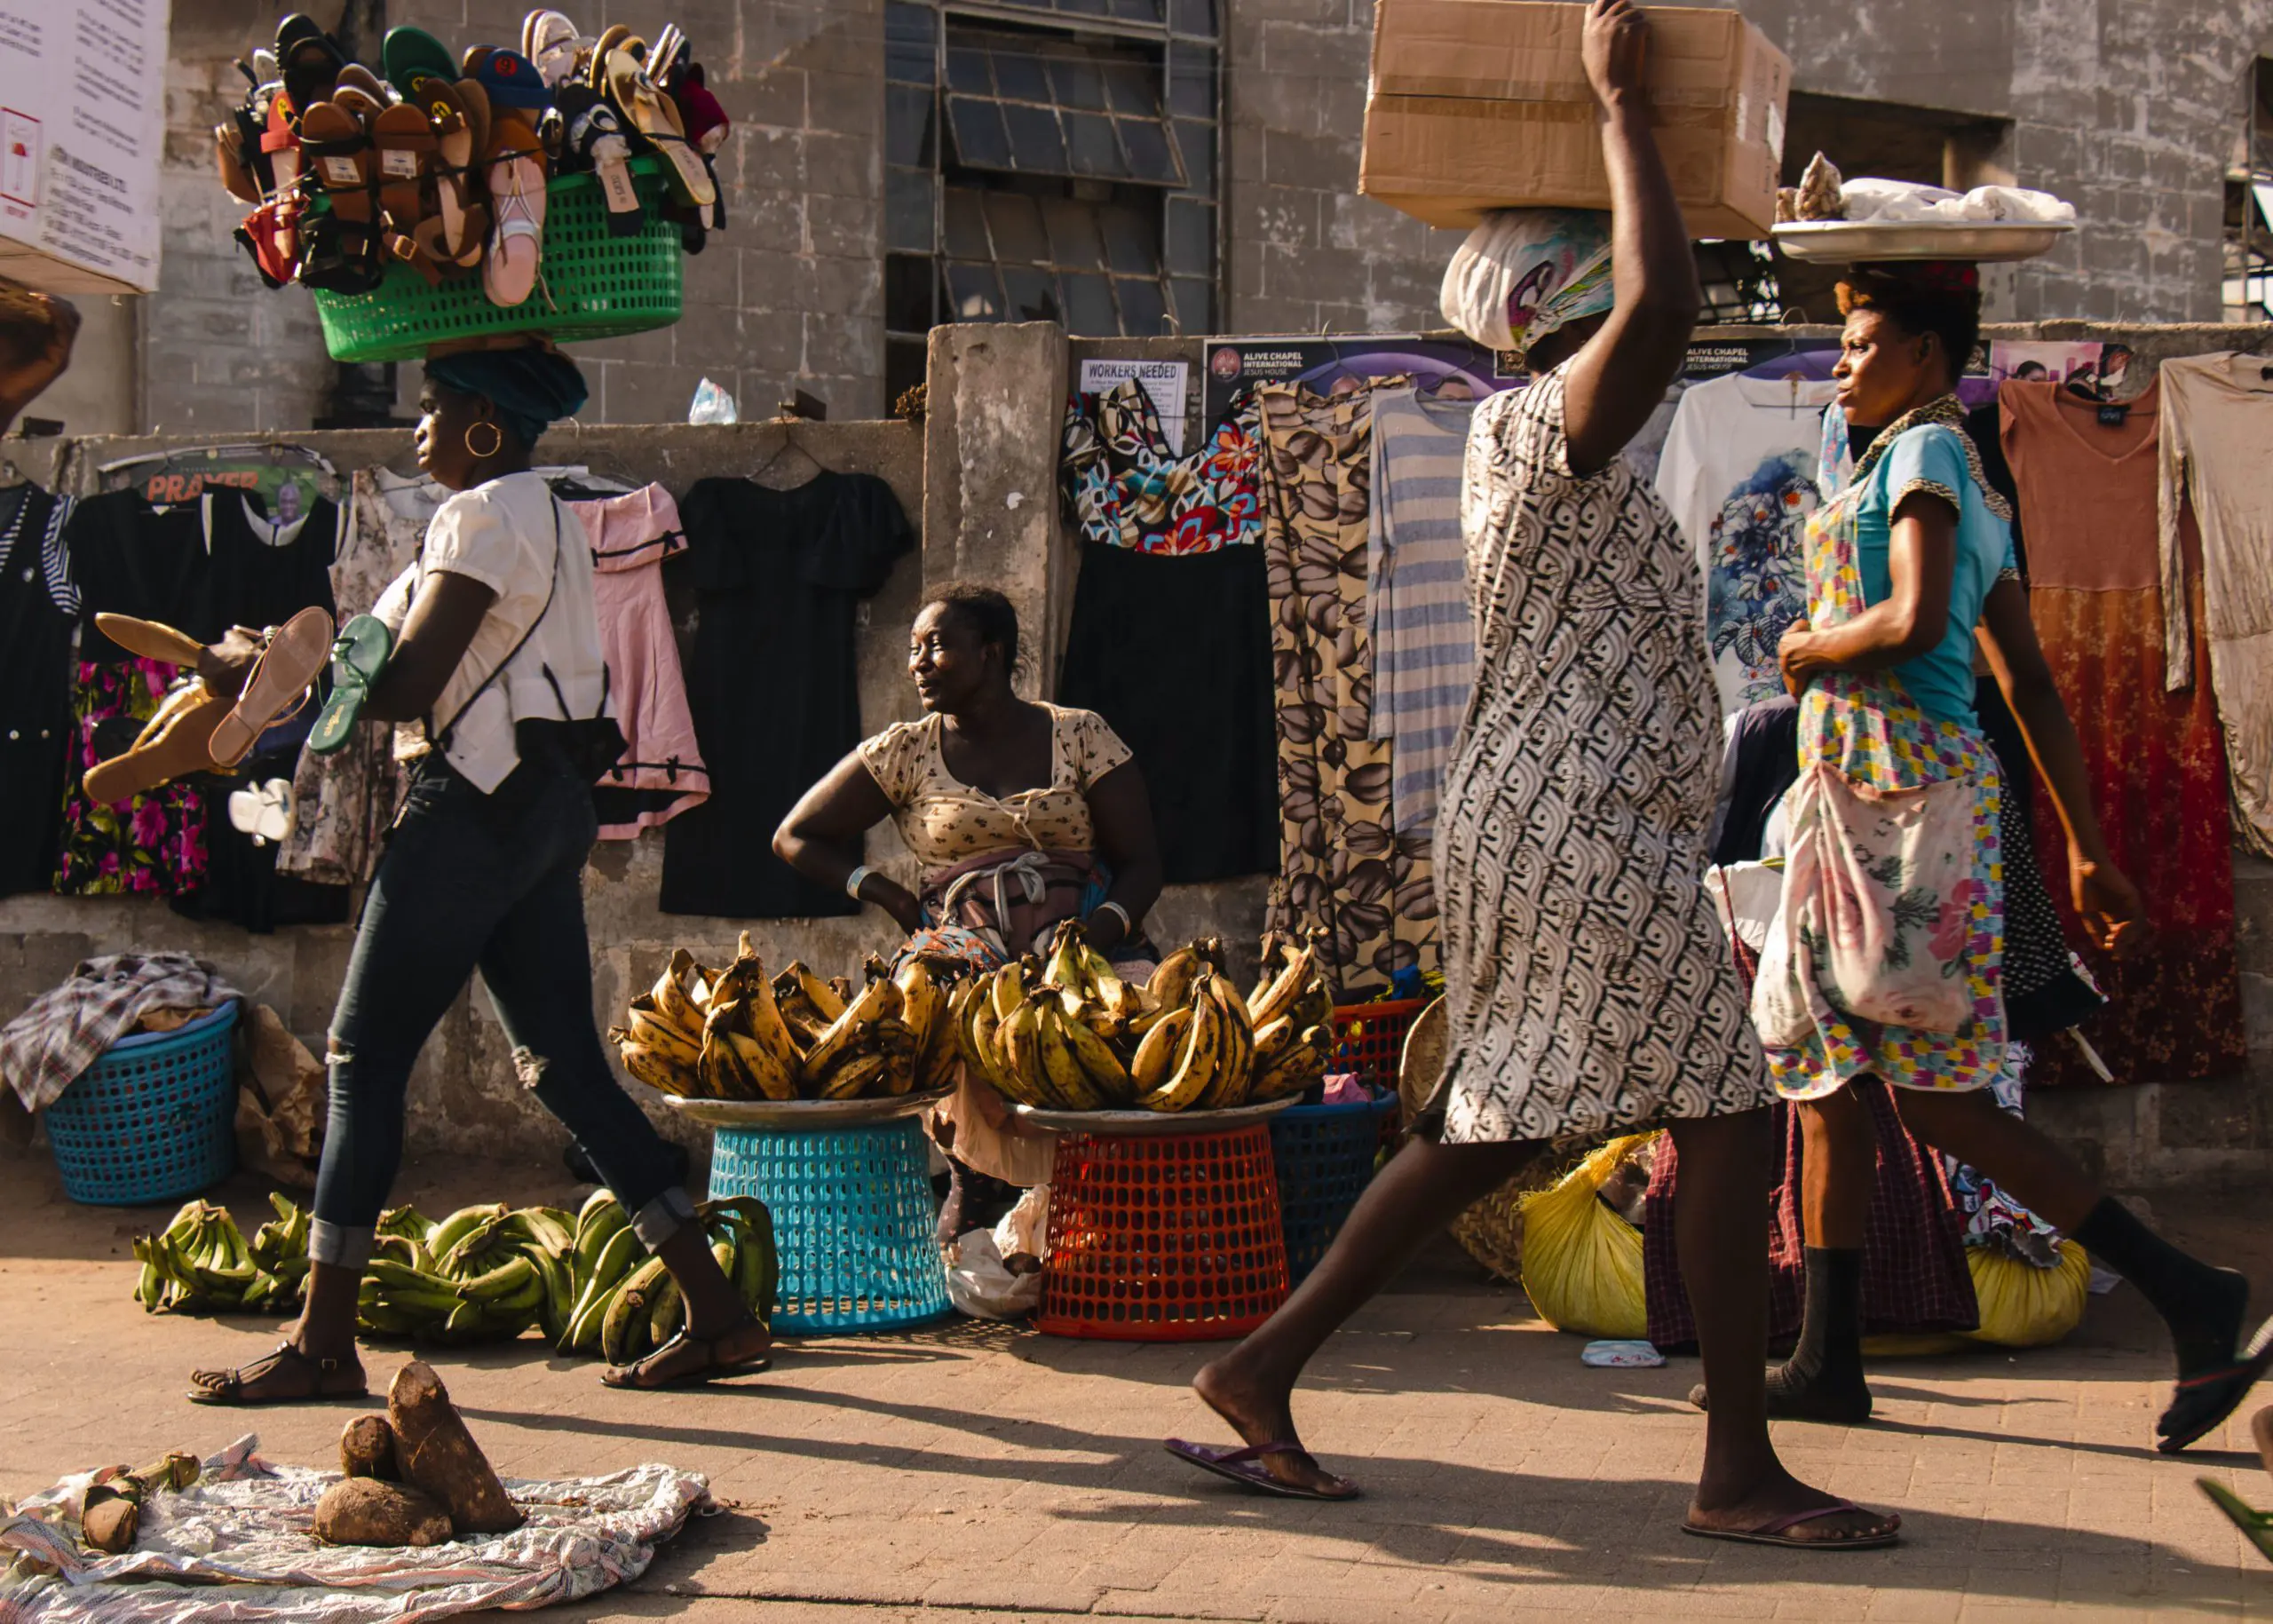
La taxe sur les transactions électroniques (e-levy), un prélèvement de 1,5 % sur l’ensemble des transactions électroniques, est entrée en vigueur le 1er mai dans une grande incertitude et la controverse. L’une des principales justifications avancées était de capter le secteur informel. Le président ghanéen, Nana Akufo-Addo, a défendu la taxe comme une mesure importante d’élargissement de l’assiette fiscale dans le cadre de l’agenda Ghana Beyond Aid. Il a déclaré : « Nous ne pouvons pas continuer à laisser moins de dix pour cent de la population supporter la charge de l’impôt direct pour 30,8 millions d’habitants. Nous devons donner à chaque Ghanéen la possibilité de contribuer à la construction du pays [et] faire en sorte que l’économie cachée, immergée ou informelle entre dans le périmètre de l’économie formelle. »
Mais l’e-levy permettra-t-elle vraiment de capter l’économie informelle, et quels effets aura-t-elle sur les jeunes et les personnes vulnérables ?
Lever des recettes tout en protégeant les plus vulnérables ?
L’e-levy peut rapporter gros : les transactions numériques ont fortement progressé au Ghana à la faveur des restrictions liées à la Covid-19, récemment levées, et de l’essor numérique qui les a accompagnées. Le Ghana est d’ailleurs l’un des marchés d’argent mobile les plus dynamiques d’Afrique, avec 47,3 millions de comptes enregistrés et 18,4 millions d’utilisateurs actifs. Selon le ministre des Finances, le total des transactions numériques du pays en 2020 aurait dépassé 500 milliards de cedis (environ 62 milliards de dollars). Sur cette base, le gouvernement table cette année sur quelque 900 millions de dollars de recettes fiscales pour financer les infrastructures et les dépenses sociales.
L’e-levy s’applique notamment aux paiements par argent mobile, aux virements bancaires et aux paiements à des commerçants non enregistrés. Elle est supportée par l’émetteur de la transaction et ne s’applique pas aux transactions d’un montant inférieur ou égal à 100 cedis (13 dollars) par jour. Ce seuil a été prévu pour protéger les plus vulnérables et ne pas freiner l’inclusion financière. Comme l’a dit le ministre d’État Charles Adu Boahen : « Nous avons mené des enquêtes et des analyses, et constaté qu’environ 40 % des transferts sont inférieurs à 100 cedis, donc… nous pensons que cela protège très largement les personnes vulnérables. » Plusieurs effets défavorables restent néanmoins possibles pour les travailleurs du secteur informel.
Un frein à la reprise post-pandémie ?
Au Ghana, l’emploi informel représente 89 % de l’emploi à l’échelle nationale, et les travailleurs informels ne se sont toujours pas remis des effets de la Covid-19. Les femmes y sont en outre plus nombreuses que les hommes, à 92 %, contre 86 % des hommes. Elles se concentrent dans les formes d’activité informelle les moins rémunérées, comme le petit commerce et la vente ambulante. Un capital réduit, auquel s’ajoutent des rapports sociaux qui leur assignent les responsabilités familiales non rémunérées, en fait un groupe particulièrement vulnérable.
Le mois dernier, l’inflation au Ghana a atteint son plus haut niveau depuis dix-huit ans, et le coût de l’alimentation a bondi de 30 % sur un an. Pour les travailleurs du secteur informel, l’e-levy pourrait représenter un obstacle de plus dans la reconstruction de leurs moyens de subsistance.
Comfort Ankrah, par exemple, s’appuie depuis huit ans sur les transferts d’argent mobile pour faire tourner son épicerie à Accra : elle s’en sert pour payer les agriculteurs qui l’approvisionnent et pour encaisser ses clients. Elle gagne environ 400 cedis (53 dollars) par semaine, et la taxe la ramène aux espèces. Elle explique : « Je ne peux plus me permettre de payer mes agriculteurs par argent mobile, parce que l’e-levy réduit ma marge. Je confie maintenant l’argent à des chauffeurs ou à des proches qui se rendent au village pour qu’ils les paient. C’est risqué et c’est long. »
Épargner devient plus difficile
La plupart des travailleurs du secteur informel relèvent des micro, petites et moyennes entreprises, disposent d’un pouvoir d’achat très limité et épargnent donc peu. Beaucoup n’ont pas de compte bancaire, mais disposent d’un compte d’argent mobile. Avec l’e-levy, ils pourraient être tentés de garder leurs gains en espèces plutôt que sur leur portefeuille mobile. La banque centrale a d’ailleurs indiqué que le secteur de l’argent mobile avait perdu plus d’un milliard de dollars en deux mois à partir de novembre dernier, les usagers revenant aux espèces avant l’entrée en vigueur de la taxe. Épargner en liquide étant plus difficile que sur un support électronique, l’effet sur l’épargne sera vraisemblablement négatif.
Un frein au potentiel de croissance des travailleurs informels
Autre effet possible : un recul de l’innovation commerciale et de l’investissement dans d’autres activités. Les commerçants informels vendent souvent des produits saisonniers et investissent dans ce qu’ils jugent rentable sur la saison. Les marges sont faibles, et l’e-levy pourrait alourdir les coûts d’exploitation et dissuader d’investir davantage, par incompréhension ou par crainte de voir tout revenu supplémentaire taxé.
Les restrictions liées à la Covid-19 avaient par ailleurs fait bondir la vente en ligne : les commerçants expédiaient leurs marchandises par des livreurs à moto, payés à la livraison par les clients, tandis qu’eux-mêmes étaient réglés par argent mobile. Avec l’e-levy, ces commerçants, souvent de jeunes auparavant sans emploi, risquent de perdre de la clientèle, les acheteurs pouvant refuser de payer un supplément pour des produits qu’ils peuvent acheter en boutique.
Les agents d’argent mobile, eux aussi souvent de jeunes auparavant sans emploi, sont également menacés si le recours à l’argent mobile recule. James Mawuli, qui tient un point d’argent mobile à Accra, dit avoir déjà perdu beaucoup de clients, constaté une baisse des transactions et craindre de perdre son emploi.
Une concertation insuffisante
La mise en œuvre de l’e-levy a elle aussi laissé à désirer, avec un manque de clarté marqué, de nombreux malentendus et des erreurs d’application au démarrage. Des acteurs comme le Trades Union Congress à Accra ont déploré l’absence de consultation et de communication, en pointant l’incompréhension générale du fonctionnement de la taxe. Le directeur de la Zuuri Organic Farmers Association, Philip Ayamba, a ainsi expliqué que beaucoup ignoraient l’existence des exonérations, ce qui les conduisait à retirer massivement leurs avoirs de leurs portefeuilles mobiles et à éviter l’argent mobile par crainte des frais.
L’Institute of Statistical, Social and Economic Research (ISSER) de l’université du Ghana a lui aussi jugé le taux trop élevé. Comme l’a déclaré son directeur, le professeur Peter Quartey : « Le taux de 1,5 % sur les transactions électroniques est punitif et devrait être ramené entre 0,5 % et 0,75 % afin de permettre à davantage de personnes d’utiliser le service et d’éviter d’éroder les acquis de l’inclusion financière numérique. »
En conclusion, l’e-levy comportant plusieurs effets potentiellement négatifs pour les groupes vulnérables, le gouvernement aurait dû s’investir davantage dans la consultation et le dialogue pour éclairer cette politique, et mieux concilier l’élargissement de l’assiette et la hausse des recettes avec la promotion d’une économie numérique accessible à tous les citoyens.