Les fonctionnaires britanniques adhèrent aux valeurs fondamentales inscrites dans le Civil Service Code : intégrité, honnêteté, objectivité et impartialité. Elles supposent implicitement une pratique fondée sur les données probantes, et donc un flux régulier de travaux de recherche pertinents.
J’ai beau avoir lu de la recherche pendant mes nombreuses années au DFID, ce n’est qu’en prenant un poste de commande et de gestion de la recherche sur la gouvernance que j’ai mesuré l’ampleur de ce qui se fait, et tout ce qu’il me restait à apprendre.
La recherche fiscale est l’un des domaines sur lesquels le DFID se concentre de plus en plus, en particulier en Afrique subsaharienne, car nous voulons aider les gouvernements africains à lever leurs propres recettes et à réduire leur dépendance à l’aide. Cela s’inscrit dans l’Addis Tax Initiative (ATI), que le Royaume-Uni a contribué à fonder, et par laquelle les pays donateurs se sont engagés à doubler leurs efforts en matière de capacités fiscales, les pays partenaires s’engageant de leur côté à intensifier la mobilisation de leurs recettes pour financer un développement durable.
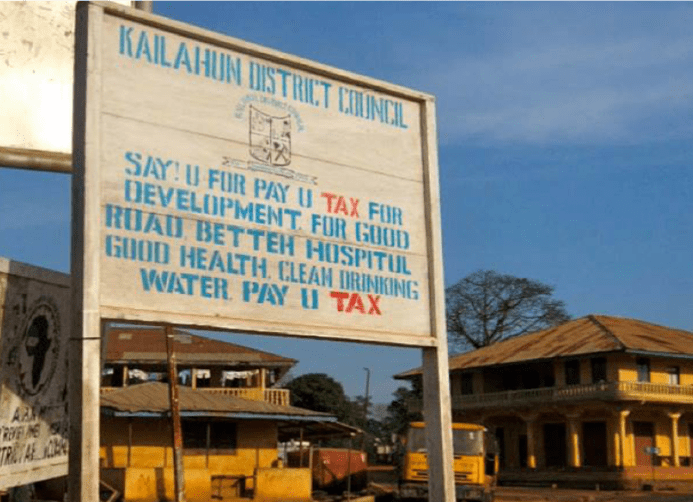
Mais la fiscalité ne se réduit pas à lever des recettes : elle est indissociable de la construction de l’État et du politique. Une fiscalité accrue peut susciter une demande populaire de redevabilité et, partant, une meilleure gouvernance. C’est un champ de recherche décisif pour l’International Centre for Tax and Development (ICTD), soutenu par le DFID ; ce billet, rédigé avec l’aide de Rhiannon McCluskey, de l’ICTD, résume certains résultats récents présentés à la conférence annuelle du Centre, tenue au Rwanda.
La théorie
Comme l’a expliqué le Dr Roel Dom, de l’ICTD, dans sa présentation, le lien entre impôt et redevabilité est bien établi dans les révolutions occidentales des XVIIe et XVIIIe siècles. La théorie veut que, contraints de payer l’impôt, les citoyens se sentent davantage propriétaires des recettes publiques et exigent des contreparties, tandis que des gouvernements en besoin de recettes sont plus enclins à leur faire des concessions pour encourager le paiement. Cette négociation fiscale peut conduire à une gouvernance plus attentive et plus redevable.
Dans les pays en développement d’aujourd’hui, ce lien est toutefois moins net, car les circonstances diffèrent beaucoup. Beaucoup de pays africains disposent d’autres sources de recettes, rentes de ressources naturelles ou aide, et les gouvernements ont accès à une palette d’instruments fiscaux dont la visibilité pour le contribuable varie fortement, ce qui détermine largement son engagement. Au Nigeria, par exemple, 65 % des recettes publiques proviennent du pétrole et du gaz, et le consentement à l’impôt des citoyens est extrêmement faible. De nouvelles données montrent que plus d’un cinquième des Nigérians estiment qu’il n’y a « rien de mal du tout » à ne pas payer l’impôt sur le revenu, et que plus de la moitié jugent cela « mal mais compréhensible ».
Comment, dès lors, renforcer le lien entre impôt et redevabilité ?
Pour améliorer le consentement et le respect des obligations, les contribuables doivent comprendre quels impôts ils paient, pourquoi, et à quoi servent les recettes. Mieux informés, ils seront sans doute plus motivés et mieux armés pour exiger des comptes. Or, dans beaucoup de pays africains, il leur est difficile de savoir :
- quels impôts ils doivent – 48 % des Nigérians jugent difficile ou très difficile d’obtenir des informations sur les impôts à payer et sur les modalités de paiement ;
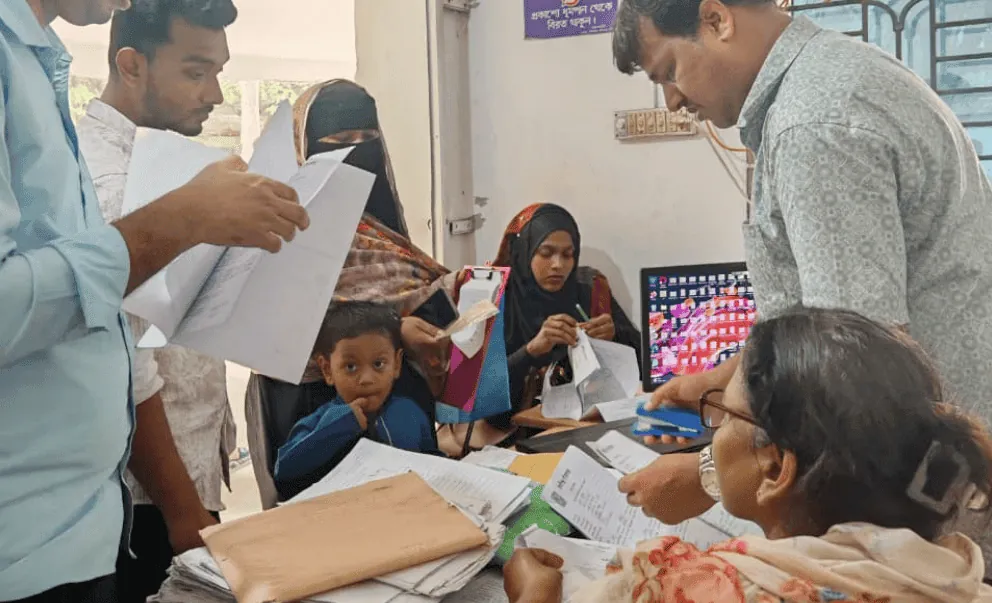
- comment payer – au Rwanda, 60 % d’un échantillon de nouveaux contribuables (surtout des entreprises) trouvaient difficile de déposer une déclaration, et 33 % difficile de joindre l’administration fiscale ;
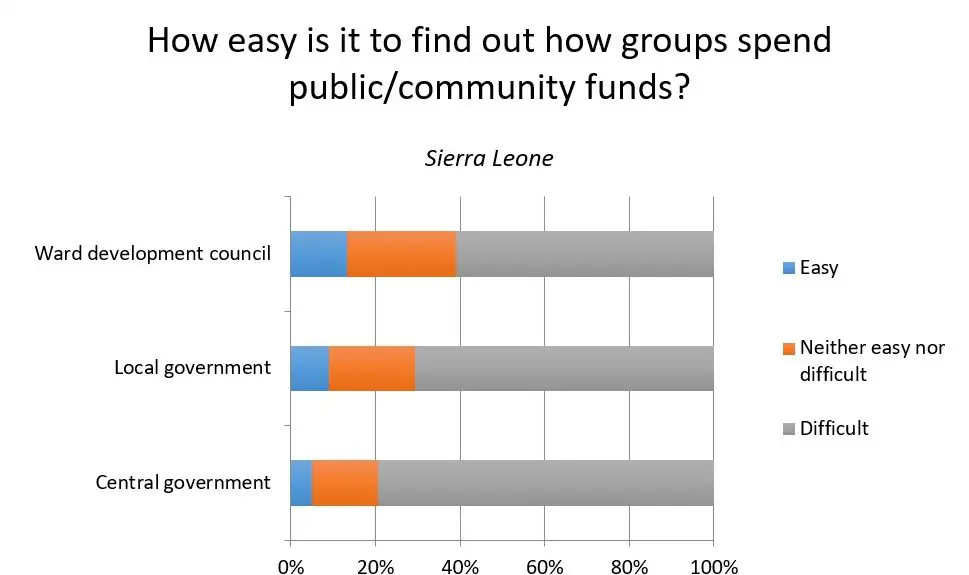
- à quoi servent ces impôts – en Sierra Leone, 59 % des personnes interrogées au niveau du quartier peinaient à savoir comment l’État dépensait les fonds publics, une proportion qui montait à 63 % à l’échelon local et à 76 % à l’échelon central.
Plus de transparence et de dialogue autour de l’impôt
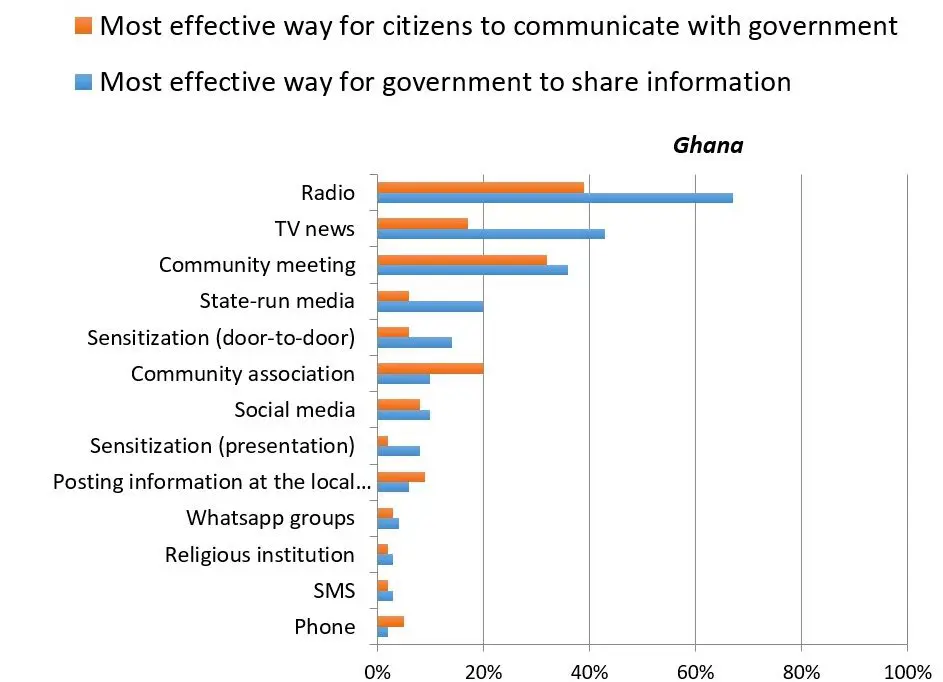
Des travaux menés en Sierra Leone et au Ghana ont évalué l’efficacité des efforts de transparence et de mobilisation citoyenne autour de l’impôt. Les enquêtes montrent que, pour être véritablement transparente, l’information doit être :
- diffusée en temps utile ;
- accessible (dans les langues locales, par exemple) ;
- adaptée aux besoins des contribuables (taux, dates d’échéance) ;
- reliée aux dépenses (les services publics locaux).
L’étude montre que les moyens les plus appréciés sont ceux qui comportent une part d’interaction, en particulier les émissions de radio. Elle suggère que les administrations, à tous les niveaux, ont beaucoup à apprendre sur les besoins d’information des citoyens, sur la meilleure façon de présenter cette information et sur la manière de mieux relier la collecte aux dépenses publiques.
La société civile a également un rôle important à jouer, comme l’a exposé Andrew Itai Chikowore. Des organisations comme le Tax Justice Network Africa peuvent traduire des questions fiscales et budgétaires complexes, aider les citoyens à comprendre leurs droits et leurs devoirs, les accompagner dans la formulation de revendications collectives et faciliter un dialogue constructif dans les forums publics.
Les recherches à venir
Bien que les éléments s’accumulent montrant qu’une fiscalité accrue est bien associée à une plus grande redevabilité en Afrique, de nouveaux travaux sont nécessaires pour dégager des stratégies concrètes reliant impôt et bonne gouvernance, aux échelons local et national. Parmi les questions auxquelles l’ICTD espère répondre dans les prochaines années :
- Quelles méthodes permettent de construire un civisme fiscal volontaire là où le contrat social est fondamentalement faible ?
- Quel rôle jouent l’éducation et la connaissance fiscales dans l’émergence d’une culture du civisme fiscal et de la redevabilité ?
- Quels sont les moyens les plus efficaces d’améliorer la culture fiscale des petits contribuables et leur participation à la décision publique ?
- Quels forums permettent le mieux à la société civile de dialoguer avec les gouvernements et de faire pression sur eux ? Et quelles stratégies les incitent le plus efficacement à répondre favorablement ?
Y répondre aidera à orienter les programmes fiscaux du DFID et d’autres bailleurs, à améliorer les actions des administrations envers les contribuables et à façonner les stratégies de la société civile, de manière à ce que la collecte se traduise davantage par de meilleurs biens et services publics et par des contrats sociaux plus solides.
Pour en savoir plus, voir la note de synthèse de l’ICTD What have we learned about taxation, state-building and accountability ?
Suivez @DFID_Research pour l’actualité de la recherche, les offres d’emploi et les financements du DFID.
Suivez @ICTDTax pour les derniers travaux sur la politique et l’administration fiscales en Afrique subsaharienne.
Lisez la version publiée par DFID Research sur Medium ici.