
Partout dans le monde, les gouvernements ajustent leur politique fiscale pour répondre aux effets de la pandémie de coronavirus. Dans la plupart des pays, ces ajustements ont visé à aider les entreprises à traverser les perturbations économiques liées aux restrictions. Les gouvernements ont été appelés de toutes parts à reporter ou à annuler les impôts des entreprises les plus touchées par les confinements et les autres restrictions.
Avec l’assouplissement des restrictions, les discussions portent de plus en plus sur la façon de combler les pertes de recettes provoquées par la réponse à la pandémie. Certains suggèrent de cibler ceux qui ont la plus grande capacité contributive : les plus riches. L’argument est solide. Mais un contrôle agressif visant ce groupe rencontrera probablement des résistances, ses membres invoquant le préjudice subi du fait des restrictions pour justifier leur incapacité à payer. Ce blog explore les possibilités et les difficultés d’une autre stratégie : se concentrer sur les entreprises et les secteurs dont l’administration fiscale ougandaise (URA) sait qu’ils ont effectivement profité des restrictions, les « gagnants de la Covid-19 ».
Qui profite des restrictions liées à la Covid-19 en Ouganda ?
Les mesures de santé publique destinées à limiter la propagation du coronavirus nuisent à certains secteurs et en favorisent d’autres. En Ouganda, le président a suspendu la circulation aux frontières et à l’aéroport, restreint les déplacements intérieurs en fermant tous les transports publics, et fermé les activités commerciales générales, les bars, les églises, les écoles et les activités de loisirs comme les spectacles de musique et de théâtre. Certains secteurs, comme l’industrie, les services financiers et la construction, ont pu rester ouverts, mais avec des effectifs très réduits et à condition de respecter l’ensemble des consignes sanitaires. Toutes les activités économiques nocturnes ont été suspendues par le couvre-feu de 19 h à 6 h, toujours en vigueur.
Ces mesures ont manifestement nui à certaines entreprises. Les secteurs supposant des déplacements, des contacts en présentiel ou des rassemblements ont été particulièrement touchés. Mais elles en ont aussi avantagé d’autres. Les entreprises fournissant des services essentiels et celles qui peuvent fonctionner sans contact direct sont de fait exemptées des restrictions. Les commerçants de produits alimentaires, les agriculteurs, les prestataires de santé, les supermarchés, les transporteurs de fret et les compagnies de services publics ont poursuivi leur activité, et beaucoup ont vu la leur augmenter. Toute la population étant contrainte de travailler depuis chez elle, les prestataires de commerce en ligne et les fournisseurs d’accès à internet en ont également profité.
Les entreprises pénalisées demandent un soutien ciblé pour faire face aux perturbations. Il est donc logique de demander à celles qui en ont profité de contribuer à combler le trou budgétaire.
Que versent déjà les gagnants de la Covid-19 ?
Aujourd’hui, la plupart d’entre eux contribuent très peu à la charge fiscale globale en Ouganda. Ceux qui tirent parti de la réponse à la Covid-19 sont, pour l’essentiel, largement non conformes à leurs obligations fiscales, en particulier en matière d’impôt sur le revenu. À l’exception notable des opérateurs télécoms, leur contribution à l’assiette est très faible.
L’agriculture, par exemple, qui représente environ 23 % du PIB, fournit moins de 1 % des recettes fiscales totales. Seuls 3 % environ des contribuables du secteur déposent une déclaration d’impôt sur le revenu, et la plupart déclarent des pertes ou des déclarations à zéro. En 2017-2018, à peine 5 % des plus de 70 000 contribuables enregistrés dans l’agriculture ont acquitté un impôt sur le revenu.
De même, le secteur de la santé ne fournit que 2 % des recettes fiscales totales, et moins d’un quart de ses contribuables enregistrés ont déposé leur déclaration annuelle en 2017-2018. Parmi eux, moins d’un tiers ont déclaré un résultat positif, et seulement 16 % ont versé un impôt sur le revenu.
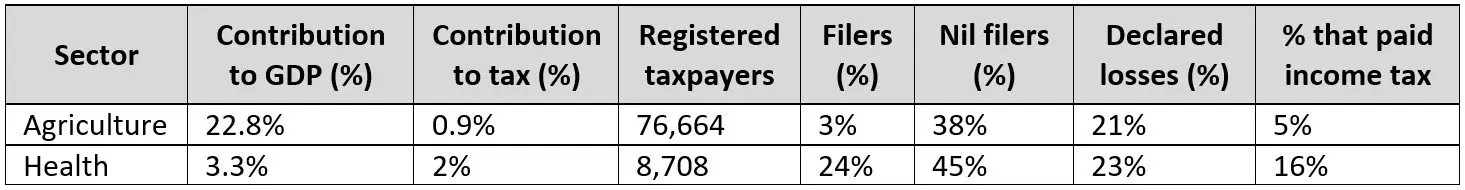 Source : les chiffres du PIB proviennent de l’UBOS Statistical Abstract 2019 ; les statistiques de recettes sont des calculs des auteurs à partir des bases de l’URA.
Cette culture du faible civisme fiscal est comparable, voire pire, chez les détaillants de produits alimentaires, les professions libérales et les transporteurs de fret. Faute de dispositions législatives, les entreprises de commerce en ligne opèrent en Ouganda largement sans imposition. En raison de ces lacunes, les gagnants de la réponse à la Covid-19 ne supportent globalement qu’une faible part de la charge fiscale.
Les difficultés de l’imposition des gagnants
Selon les secteurs, les gagnants posent des difficultés fiscales différentes, allant de l’ingérence politique et des exonérations aux faiblesses de l’administration et de la législation fiscales.
L’agriculture est surtout le fait de la population rurale, pauvre à 85 %. Mais le secteur compte aussi de grandes exploitations commerciales aux bénéfices importants et à la contribution fiscale limitée. Par le passé, les tentatives d’élargir leur imposition ont été mises en échec par l’ingérence des responsables politiques et par les exonérations.
Lorsque l’article 118E de la loi sur l’impôt sur le revenu a été modifié en 2018-2019 pour instaurer une retenue à la source de 1 % sur les livraisons agricoles supérieures à 1 million de shillings ougandais (265 dollars), les agriculteurs ont manifesté et la mesure s’est politisée. L’amendement a été abrogé l’année suivante, et les tentatives de le rétablir ont été bloquées à plusieurs reprises par le Parlement.
Dans la santé, la libéralisation a entraîné une forte hausse du nombre d’établissements privés. En 2015-2016, l’État détenait la majorité des établissements de santé ougandais, avec 59 % du marché. En 2017-2018, les établissements privés en représentaient environ 55 %. La part des établissements privés à but lucratif a presque doublé, passant de 24 % en 2015-2016 à environ 40 % en 2017-2018. Malgré cette croissance rapide, le civisme fiscal y reste faible.
Les exonérations dont bénéficient l’agriculture et la santé ont également limité les recettes. La plupart des livraisons de ces secteurs sont désormais exonérées de TVA ou taxées à taux zéro. Tous les produits pharmaceutiques, par exemple, sont à taux zéro pour les droits de douane, et les bénéfices de l’agro-transformation sont exonérés d’impôt sur le revenu. Les contribuables de ces secteurs ne sont plus redevables que d’un peu d’impôt sur le revenu et de retenues à la source, comme les prélèvements sur les salaires.
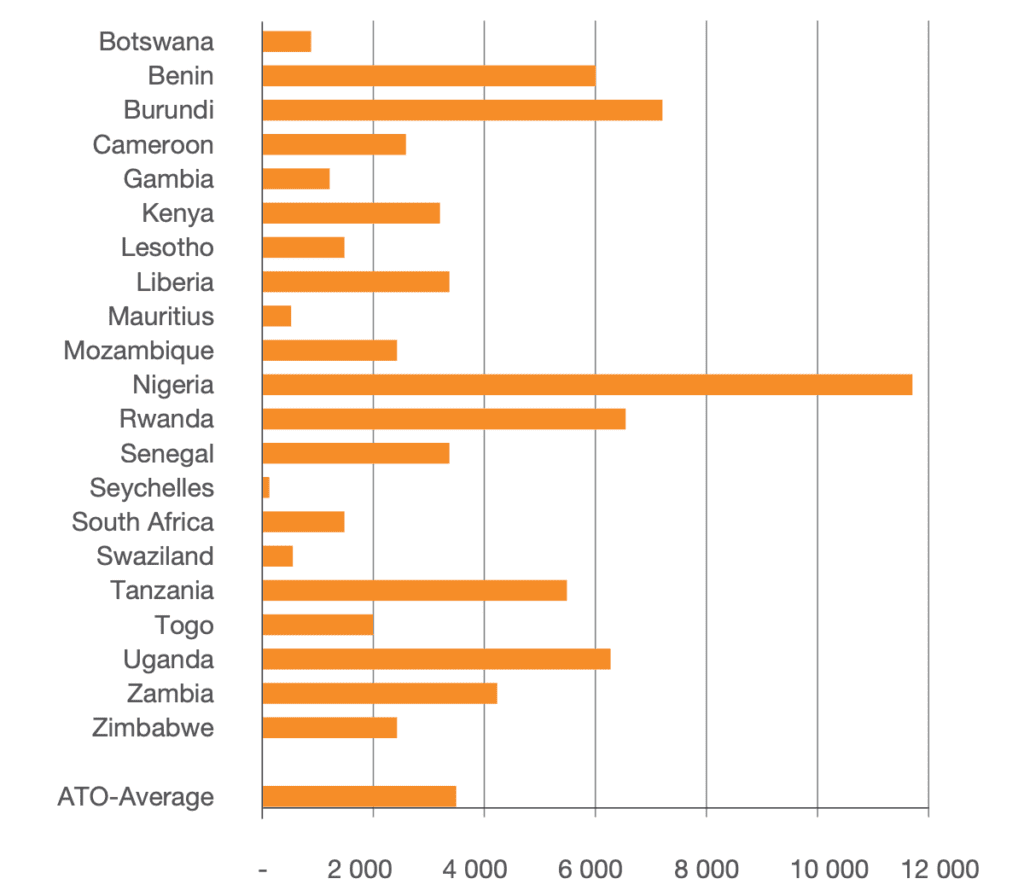
La capacité de l’administration à faire appliquer efficacement les règles existantes à ces secteurs est également limitée. L’Uganda Revenue Authority est l’une des administrations fiscales les moins dotées en personnel d’Afrique. Selon l’African Tax Administration Forum, l’Ouganda affiche un ratio de population active par agent du fisc supérieur à 6 000 pour 1, alors que la plupart des pays africains se situent sous 4 000 pour 1. Ce manque d’effectifs limite les capacités de contrôle et d’audit. La faiblesse des compétences techniques et le manque d’accès à l’information sont surtout problématiques pour l’imposition des acteurs des TIC et du commerce en ligne. La législation ougandaise actuelle met par ailleurs l’accent sur la présence physique, ce qui rend la régulation et l’imposition de ces entreprises particulièrement difficiles.
Stratégies de court terme pour rendre la mesure politiquement possible
Il est possible d’accroître les recettes tirées des gagnants de la Covid-19 en évitant certaines de ces difficultés. À court terme, l’URA devrait :
- Éviter de parler d’imposer les agriculteurs et les établissements de santé en général, afin de prévenir l’ingérence politique, et cibler plutôt les entreprises les plus rentables de ces secteurs par un contrôle plus rigoureux, ce qui rendra la mesure plus acceptable politiquement.
- Renforcer le contrôle du civisme fiscal des fournisseurs des secteurs gagnants, en particulier ceux qui détiennent d’importants contrats avec des institutions publiques et privées et ne respectent pas les règles existantes. Les données dont dispose déjà l’URA montrent qu’un certain nombre de fournisseurs agricoles et médicaux ont exécuté des contrats portant sur des sommes importantes sans respecter la loi. L’URA devrait engager dès maintenant des contrôles sur ces grandes entreprises.
Stratégies de moyen et long terme
En Ouganda, le moyen le plus efficace de lever l’impôt est la retenue à la source. À moyen terme, l’URA devrait moderniser son dispositif :
- En mettant à jour le système e-tax pour valider les numéros d’identification fiscale (TIN) des fournisseurs déclarés.
- En rendant la déclaration du TIN obligatoire dès lors que des livraisons portent sur des sommes importantes.
- En obligeant les agents chargés de la retenue à déclarer des informations d’identification suffisantes sur chacun de leurs fournisseurs, au lieu de la pratique courante consistant à les agréger sous la mention « fournisseurs divers ».
À plus long terme, le système de retenue devrait être élargi de trois manières principales :
- Négocier le rétablissement de la retenue à la source sur les livraisons agricoles, seul moyen efficace d’imposer le secteur. En 2018-2019, lorsque la retenue de 1 % a été instaurée, elle a rapporté plus de 32,6 milliards de shillings ougandais (8,6 millions de dollars), soit près du double de l’impôt sur le revenu acquitté par l’ensemble des contribuables agricoles.
- Habiliter les banques et les bureaux de change à agir comme agents de retenue sur les paiements numériques au titre de la loi sur l’impôt sur le revenu. Cela permettrait à l’URA d’élargir la collecte sur les transactions de commerce en ligne. Les paiements de publicité numérique, par exemple, transitent d’abord par des banques nationales : désigner celles-ci comme agents de retenue leur permettrait de prélever une retenue à la source pour le compte de l’URA.
- Mettre en place des mesures permettant d’imposer effectivement les transactions de commerce en ligne. Cela suppose notamment de renforcer la capacité de l’URA à suivre et à contrôler ce secteur. Cela pourrait aussi exiger de modifier la législation existante : étendre le statut d’établissement stable de la loi sur l’impôt sur le revenu aux services électroniques ; modifier l’article 16(d) de la loi sur la TVA pour élargir le champ des transactions en ligne imposables ; introduire un régime fondé sur la source dans la loi sur la TVA ; et revoir l’exonération actuelle des biens de faible valeur.
De nombreuses entreprises traversent une période très difficile du fait de la réponse à la Covid-19. Appliquer ces stratégies de contrôle simples aux entreprises qui en ont le plus profité, puis élargir la capacité du système de retenue à la source, renforcera la puissance de feu budgétaire du gouvernement pour affronter la crise actuelle comme les crises à venir.