Depuis 2013, la structure formelle de l’élaboration des règles mondiales d’imposition des sociétés à l’OCDE a changé. Les décisions ne sont plus prises par les 37 membres de l’OCDE, mais par 137 pays de toutes les régions et de tous les niveaux de développement, au sein du « Cadre inclusif ». La documentation officielle souligne que tous les pays y participent « sur un pied d’égalité », mais plusieurs participants et observateurs rappellent que les pays en développement, en particulier, se heurtent à des obstacles pratiques qui rendent cette participation inégale dans les faits.
Lors d’une table ronde virtuelle organisée le 18 décembre, les chercheurs de l’ICTD Martin Hearson et Tovony Randriamanalina ont présenté les résultats d’un nouveau document de travail intitulé « At the Table, Off the Menu? Assessing the Participation of Lower-Income Countries in Global Tax Negotiations », cosigné avec Rasmus Corlin Christensen. À partir d’entretiens avec 48 participants aux décisions du Cadre inclusif, le document propose une typologie des mécanismes d’influence des pays à faible revenu et des recommandations pour les renforcer.
Voir la présentation des travaux ici et un résumé des messages clés dans le fil Twitter ci-dessous.
A thread about the #research by @phdskat @martinhearson & @TovonyRandria being presented today on the participation of lower-income countries in global #tax negotiations. 1/15
— International Centre for Tax and Development (@ICTDTax) December 18, 2020
Le document complet est disponible en français, tout comme le résumé de recherche de deux pages.
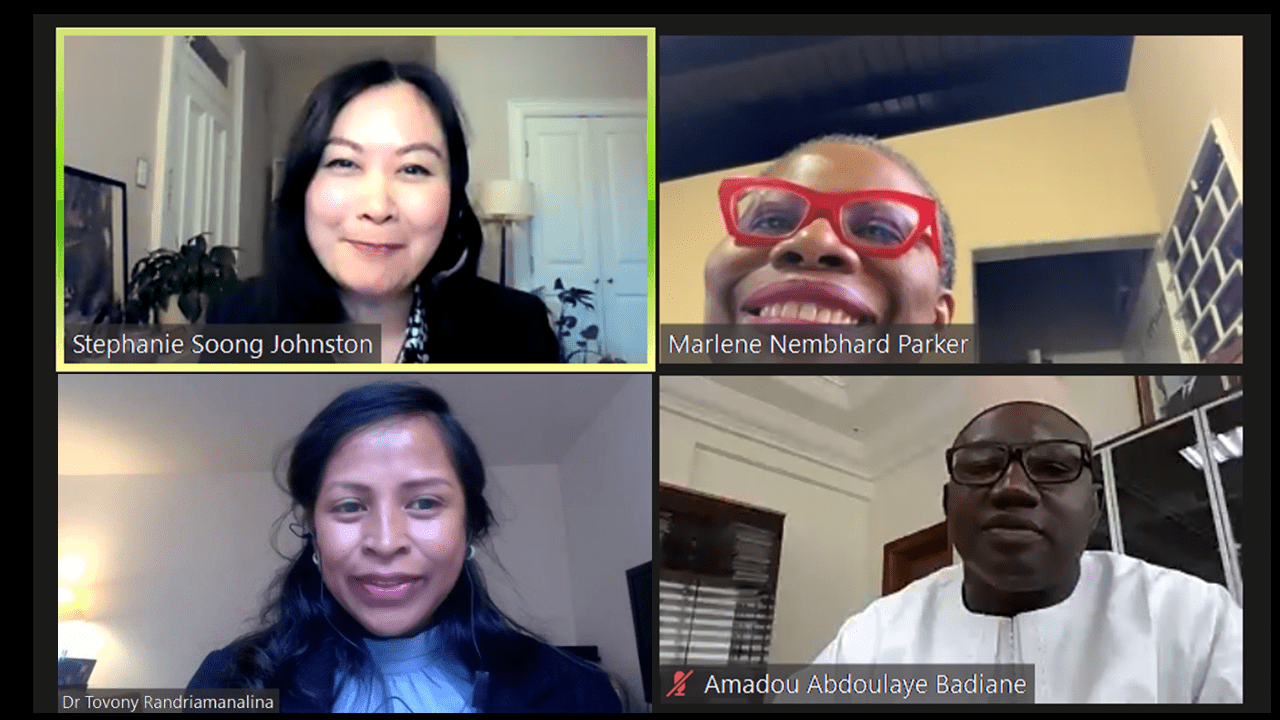
La seconde partie de l’événement a donné lieu à un échange avec des négociateurs fiscaux, en poste ou anciens, des Philippines, du Nigeria, du Sénégal, du Ghana et de la Jamaïque, qui sont revenus sur les difficultés de la participation au Cadre inclusif et sur les moyens de soutenir celle des pays à faible revenu, afin d’aboutir à des résultats qui reflètent mieux leurs besoins et leurs priorités.
Regardez l’enregistrement de l’événement ci-dessous (en anglais, avec quelques passages traduits) :
Les intervenants étaient :
-
t
- Amadou Abdoulaye Badiane, directeur de la législation et de la coopération internationale, Direction générale des impôts et des domaines, Sénégal
- Emmanuel Eze, responsable du département de la politique fiscale et du conseil, Federal Inland Revenue Service, Nigeria
- Kim Jacinto-Henares, conseillère principale, Albright Stonebridge Group, ancienne commissaire du Bureau of Internal Revenue des Philippines et membre du Comité fiscal des Nations Unies
- Marlene Nembhard Parker, conseillère fiscale en chef pour la législation, les conventions et les questions fiscales internationales, Tax Administration Jamaica, membre du groupe de pilotage du Cadre inclusif et du Comité fiscal des Nations Unies
- Nana Akua Amoako Mensah, juriste et autorité compétente pour l’échange de renseignements, Ghana Revenue Authority
t
t
t
t
La séance était animée par Stephanie Soong Johnston, rédactrice en chef de Tax Notes Today International, qui a consacré un article à ces travaux, un second article résumant l’événement ayant été publié ici (abonnement requis).
Stephanie Soong Johnston a également interrogé Martin Hearson et Emmanuel Eze pour un épisode du podcast Tax Notes Talk consacré au caractère inclusif des négociations fiscales mondiales de l’OCDE. Écoutez le podcast ou lisez la transcription ici (accès libre).