
De la rationalisation des soins de santé primaires à l’amélioration des rendements agricoles, les identités numériques comptent. Voici pourquoi, ainsi que les bénéfices et les risques qui les accompagnent.
Au-delà de la santé et de l’agriculture, les identités numériques peuvent optimiser la prestation de services dans des domaines tels que l’éducation, les services financiers, la sécurité sociale, l’égalité et les questions de genre. Et ce n’est pas tout.
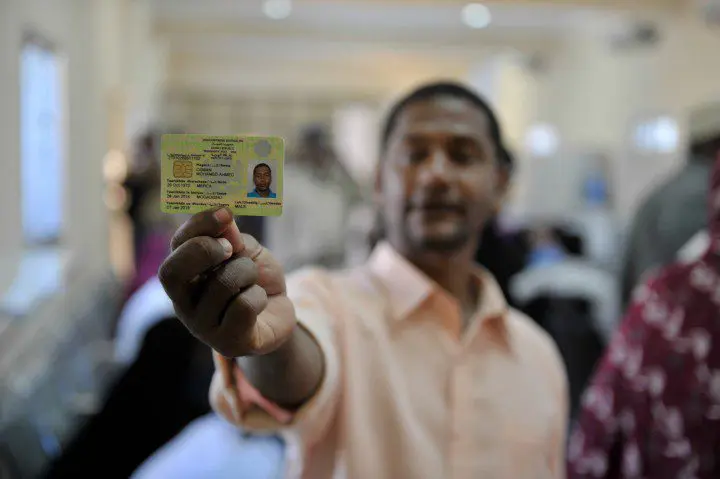
Les administrations fiscales cherchent de plus en plus à utiliser les systèmes d’identité fondamentaux – c’est-à-dire les identifiants nationaux à usage général – à des fins fiscales, notamment pour identifier et authentifier des informations propres à chaque contribuable. Contrairement aux numéros d’identification fiscale (NIF), souvent déconnectés des autres bases de données publiques, les systèmes d’identité fondamentaux facilitent plus aisément l’accès aux données de tiers et sont interopérables avec d’autres bases publiques. Cela pourrait aider à la sélection des contrôles et à la détection de la fraude, et renforcer plus largement les fonctions administratives permettant d’accroître les recettes.
Malgré ce potentiel, peu de travaux portent sur l’effet réel des identités fondamentales sur la collecte de l’impôt. Réduire ce déficit de données probantes est l’un des objectifs centraux du programme de recherche DIGITAX de l’ICTD. C’est à ce titre que nous avons participé à ID4Africa 2022, dont le thème était Identity in context: The digital transformation journey begins.
Que retenir de cette conférence stimulante ? Nous en tirons quatre points clés :
1) Coordination pangouvernementale et adhésion politique
Premièrement, l’engagement et l’adhésion du politique sont indispensables à la réussite de toute stratégie nationale d’identification. Pour les administrations fiscales, une approche interministérielle concertée leur garantit une place à la table et la possibilité de plaider pour un système d’identité adapté à leurs besoins.
En pratique, toutefois, des doutes persistent quant à la faisabilité d’une collaboration interinstitutionnelle lorsque ministères, directions et agences sont fragmentés ou faibles. Dans de nombreux pays africains, les institutions publiques restent très cloisonnées et traversées de dynamiques politiques internes complexes. Les systèmes d’identité nationaux pourraient dès lors être détournés à des fins politiques, en particulier dans les régimes non démocratiques. Même si la coordination pangouvernementale – et le partage cohérent de données qu’elle permet – est indispensable pour intégrer les systèmes d’identité nationaux aux registres fiscaux, son efficacité laisse ouverte la question de savoir comment la technologie est utilisée, au bénéfice de qui et au détriment de qui.
2) Cadre juridique et réglementaire : usages fiscaux, sécurité des données, vie privée
Deuxièmement, les participants ont souligné l’importance de la sécurité des données et de la protection de la vie privée, en particulier là où la confiance envers l’État est généralement faible. L’enjeu grandit encore lorsque les données d’identité sont partagées au sein du secteur public, y compris à des fins d’administration fiscale. Dans certains pays, notamment parmi les premiers adoptants, le socle juridique ou réglementaire de la protection de la vie privée n’est venu qu’après coup, une fois les systèmes déjà en place. Dans d’autres, et en partie grâce aux leçons tirées de ces pionniers, les systèmes d’identité respectent largement les principes de protection de la vie privée dès la conception.
Les administrations fiscales n’ont guère vocation à définir les normes réglementaires ou législatives des « bons » systèmes d’identification. Mais, en tant que parties prenantes des agences d’identité, elles doivent avoir conscience des risques que peut créer l’intégration des registres fiscaux aux bases d’identité. Le Nigeria et l’Inde offrent des enseignements éclairants.
Au Nigeria, le Federal Inland Revenue Service (FIRS) et le Joint Tax Board (JTB) collaborent étroitement avec la National Identity Management Commission (NIMC), l’agence nationale d’identité. Leur collaboration est telle que le FIRS a proposé, avec l’aval de la NIMC, des modifications législatives destinées à préciser les conditions d’échange de données entre les administrations accédant aux données d’identité à des fins fiscales.
Aadhaar, le système d’identification national indien, illustre les risques du partage des données d’identité pour la vie privée. Depuis son lancement au début des années 2010, Aadhaar a transformé les services d’identification et la prestation de services publics. C’est le programme le plus vaste au monde, avec des données biométriques et démographiques sur plus d’un milliard de résidents. Il a toutefois connu plusieurs atteintes à la vie privée et à la sécurité et divers recours en justice, portant en particulier sur la vie privée, la sécurité et l’exclusion des personnes vulnérables. Si Aadhaar continue d’être utilisé pour plusieurs fonctions fiscales, dont la vérification des déclarations de revenus, la Cour suprême indienne en a restreint d’autres usages, dont l’authentification KYC (« connaître son client ») et l’enregistrement des cartes SIM.
3) L’intégration des identités va-t-elle ancrer ou corriger les inégalités d’accès existantes ?
Troisièmement, malgré les nombreux bénéfices possibles d’un rapprochement entre systèmes et données d’identité fondamentaux et registres fiscaux, le recours aux identités fondamentales comporte des limites notables, susceptibles de créer des écarts d’efficacité et, par inadvertance, d’ancrer la marginalisation des groupes vulnérables.
Beaucoup peinent encore à obtenir un titre d’identité, du fait de la complexité de l’enregistrement, des coûts directs et indirects et de l’absence de justificatifs. Les femmes, les personnes pauvres, les personnes âgées, les habitants des zones rurales et les personnes handicapées sont touchés de manière disproportionnée.
4) Interopérabilité et coordination technique pour l’intégration des données
Quatrièmement, une bonne gouvernance des données passe nécessairement par un processus associant de multiples parties prenantes, une vision de long terme, un cadre juridique clair et une compatibilité réciproque entre systèmes. Et cette bonne gouvernance est le socle de l’interopérabilité qui permettrait aux administrations fiscales d’accéder en temps réel aux données d’identité fondamentales et d’articuler efficacement fiscalité et bases d’identité nationales.
L’interopérabilité reste également difficile à atteindre en raison de la conception des systèmes et des choix technologiques. Les représentants gouvernementaux présents à la conférence ont souvent insisté sur l’importance de ne pas enfermer les systèmes dans une technologie ou un fournisseur. L’expérience des Philippines avec MOSIP, une solution libre, est une réussite : elle permet l’enregistrement, la gestion de l’identité et l’authentification, grâce à des unités fonctionnelles qui communiquent et échangent des données.
Cela contraste avec le système d’identité ougandais, lié à un fournisseur unique, ce qui a nui à sa capacité de montée en charge et à son interopérabilité. L’Ouganda envisage aujourd’hui d’adopter MOSIP ou d’autres cadres libres.
Ce que cela implique pour la recherche sur les identités numériques et la fiscalité
Fort de ces enseignements, nous voulons répondre à trois grandes questions :
-
t
- Mise en œuvre :
-
t
- Comment l’économie politique, les cadres réglementaires et les dynamiques institutionnelles des pays façonnent-ils l’intégration des identités numériques à l’administration fiscale ?
- Effets sur l’administration fiscale :
-
t
- En quoi cette intégration améliore-t-elle les fonctions essentielles et les performances des administrations fiscales, ainsi que l’équité et la progressivité des systèmes fiscaux ?
- En quoi l’intégration des registres fiscaux aux systèmes d’identité fondamentaux améliore-t-elle l’identification et le suivi de catégories de contribuables difficiles à imposer, comme les plus fortunés ?
t
- Expérience des contribuables :
-
t
- Comment un système d’identité numérique peut-il améliorer le parcours du contribuable, de l’immatriculation à l’imposition ?
- Comment l’intégration répond-elle aux contraintes concrètes de conformité des contribuables, et comment ceux-ci réagissent-ils là où elle a été réalisée ?
t
t
t
Et nous y contribuons déjà. Dans une étude en cours en Ouganda, nous évaluons l’effet de l’intégration de la base d’identité nationale à la plateforme de télédéclaration de l’Uganda Revenue Authority (URA) au moment de l’immatriculation. Cela s’inscrit dans un ensemble plus large d’accords de partage entre l’URA et d’autres institutions publiques.
Lecture complémentaire recommandée : Tax obsessions: Taxpayer registration and the informal sector in sub-Saharan Africa
Remerciements : ce billet a été édité par Njeri Okono.