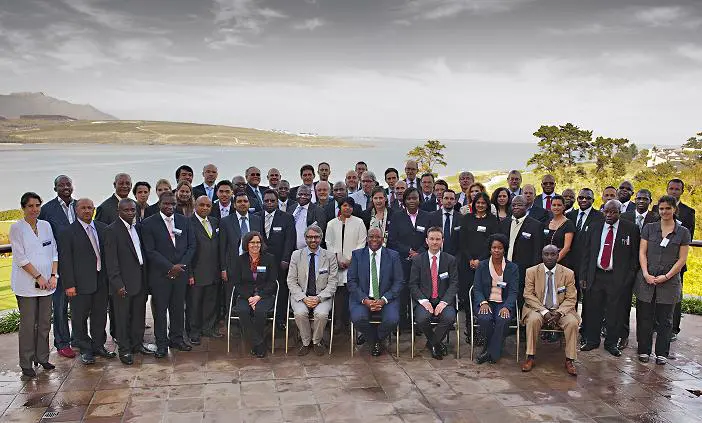

Le Groupe de travail de l’OCDE sur la fiscalité et le développement n’est ni le plus resserré de ces organes affiliés – il compte plus de 100 membres – ni le plus proche du centre du pouvoir. Il représente dans une large mesure les intérêts des pays en développement non membres au sein de ce club de pays riches. Mais ses réunions offrent de bonnes occasions d’observer les progrès – ou l’absence de progrès – accomplis pour permettre aux gouvernements des pays pauvres de lever des recettes de manière efficace, efficiente et équitable.
Les bonnes nouvelles ont été assez nombreuses lors de la troisième réunion plénière du Groupe de travail, tenue récemment au Cap. L’annonce principale est que le Centre de politique et d’administration fiscales de l’OCDE va mettre son poids dans la conception et la création d’une organisation nommée « Inspecteurs des impôts sans frontières ». L’idée est ancienne. De nombreuses administrations fiscales des pays pauvres sont surclassées en expertise et en expérience lorsqu’elles tentent sérieusement de contrôler les déclarations de grandes entreprises transnationales aux affaires complexes traversées de multiples frontières nationales – et dotées de plus de comptables et d’avocats grassement payés que le Malawi, par exemple, ne pourrait en rêver. Pourquoi ne pas mobiliser le réseau d’experts fiscaux internationaux, qui peuvent travailler temporairement pour la Malawi Revenue Authority lorsqu’elle affronte un problème difficile et bien délimité pour lequel elle sait avoir besoin d’aide ? Les obstacles potentiels au succès des « Inspecteurs des impôts sans frontières » sont nombreux, mais les bénéfices possibles sont tels qu’il serait absurde de ne pas essayer. Les chances de réussite sont d’autant plus grandes que l’OCDE cherchera un mécanisme de financement soutenable, en évitant la voie facile du financement intégral par les bailleurs, qui ne génère que trop souvent ses propres problèmes.
Moins spectaculaires que les « Inspecteurs des impôts sans frontières », mais peut-être plus importantes à long terme, ont été les diverses avancées rapportées pour améliorer la capacité et la possibilité, pour les administrations fiscales des pays pauvres, d’échanger des informations sur les contribuables « à problèmes » (ou non-contribuables) entre elles et avec les administrations fiscales des pays de l’OCDE. Ni le « Forum mondial sur la transparence et l’échange de renseignements à des fins fiscales » ni la « Convention multilatérale concernant l’assistance administrative mutuelle en matière fiscale » ne sont des intitulés qui font battre le cœur. Mais ils sont au cœur de progrès réels en matière d’échange de renseignements. On a pu remarquer à quel point les membres du Groupe de travail issus du secteur privé étaient disposés à soutenir à la fois l’amélioration de l’échange de renseignements et l’initiative des « Inspecteurs des impôts sans frontières ». Qu’y gagnent-ils ? Ils représentent des entreprises transnationales. Les mesures qui harmonisent les régimes fiscaux entre pays, et qui les rendent plus stables, prévisibles et transparents à l’intérieur de chaque pays, sont appréciées par beaucoup d’entreprises transnationales. Dans une certaine mesure, leurs intérêts rejoignent bel et bien ceux des administrations fiscales nationales.
Une telle harmonie n’a pas régné au sein du Groupe de travail sur la question de la « déclaration pays par pays » par les entreprises transnationales. Le sujet est controversé. La proposition selon laquelle les entreprises transnationales devraient fournir des comptes agrégés au niveau de chaque pays où elles opèrent émane d’ONG internationales de plaidoyer. Les entreprises s’y sont opposées. Les gouvernements ont adopté des positions diverses. Les experts fiscaux en sont souvent à débattre de ce que la déclaration pays par pays signifierait exactement en pratique. La question a été mise de côté pour le moment.
Une autre note légèrement aigre a été donnée lors de la discussion sur les efforts de diverses organisations internationales pour établir un « parangonnage » des structures et des performances des administrations fiscales des pays en développement. C’est devenu une routine pour les pays de l’OCDE, mais c’est nouveau pour les pays en développement. Tout le monde semble trouver que c’est une bonne idée – peut-être un peu trop. Plusieurs organisations internationales veulent chacune s’en charger, chacune à sa manière. Les tentatives de coordination n’ont rien donné. Ayez une pensée pour les administrations fiscales fragiles des petits pays pauvres. On pourrait désormais leur demander de répondre plusieurs fois à de longs questionnaires complexes, chaque fois sous une forme légèrement différente. Cette concurrence entre organisations internationales est contre-productive.
Mais laissez-moi terminer sur une note positive. Ce fut un plaisir d’entendre un commissaire de la Rwanda Revenue Authority présenter le détail d’une excellente étude menée par l’administration sur ce que l’on appelle souvent des « incitations fiscales », mais qu’il vaut mieux nommer « exonérations fiscales ». Elles sont le fléau de la plupart des systèmes fiscaux nationaux, en particulier dans les pays pauvres. La plupart des exonérations sont en pratique des cadeaux ou des échanges consentis par des responsables politiques à des entreprises précises ou à des proches. Il était vraiment réconfortant d’entendre l’administration fiscale énumérer toutes les exonérations existant au Rwanda, présenter des estimations du manque à gagner fiscal (des montants élevés) et nommer les entreprises qui en bénéficient le plus. Cette présentation faisait bien écho à plusieurs initiatives concrètes de l’OCDE pour s’attaquer au fléau des exonérations fiscales dans les pays en développement.
Mon impression générale : l’OCDE accomplit un travail réellement utile et offre un pont précieux entre pays riches et pays pauvres sur les questions fiscales.