
Peu de sujets attirent autant de mythes et d’idées fausses que la contrebande. Activité plus souvent rencontrée dans les tabloïds et les séries policières que dans la recherche académique, elle fait l’objet de perceptions publiques souvent dramatisées et dépassées. Dans le même temps, notre façon de penser la contrebande influence notre façon de penser toute une série de questions de politique publique, dont la fiscalité. Il vaut donc la peine d’examiner certains mythes qui entourent la relation entre contrebande et impôts, ce que la recherche nous en dit, et comment cette interaction influe sur l’élaboration des politiques.
Je me concentre ici sur trois mythes particulièrement pertinents. Je m’appuie à la fois sur les travaux de l’ICTD sur ces sujets ces dernières années et sur mon livre, « Smugglers and States », publié en début d’année, qui examine les accords et arrangements qui régulent la contrebande en Afrique du Nord et s’interroge sur ce qu’ils signifient pour la politique et le développement de la région.
Mythe 1 : des impôts plus bas signifient moins de contrebande.
Pourquoi les biens sont-ils passés en contrebande ? Pour certains, la contrebande tient à la rareté des voies commerciales légales : c’est le cas du cannabis, par exemple, ou des produits d’espèces menacées. Mais la plupart des biens de contrebande peuvent aussi être échangés légalement, comme le pétrole, le riz ou les cigarettes. L’hypothèse courante est alors que le prix est un moteur clé de la contrebande. On a donc souvent soutenu que hausser les impôts entraînerait une hausse de la contrebande. Si cette corrélation semble intuitive, puisque les impôts font monter les prix, elle est pourtant loin d’être une règle générale. La recherche sur la contrebande a montré que le prix n’est qu’un des nombreux facteurs qui déterminent le volume de contrebande d’un bien donné. Les politiques de contrôle aux frontières, les systèmes de traçabilité, la structure des réseaux de contrebande, les chaînes d’approvisionnement mondiales, les structures de marché et les niveaux de demande modifient tous cette équation. En d’autres termes, si des impôts plus élevés peuvent accroître la contrebande, toute une série de facteurs peut annuler cet effet. De fait, lorsque des hausses d’impôts s’accompagnent de nouvelles politiques de contrôle aux frontières, d’une baisse de la demande, d’un changement dans la structure des réseaux ou dans les arrangements informels entre États et contrebandiers, elles peuvent aller de pair avec un recul de la contrebande. Prenons un exemple.
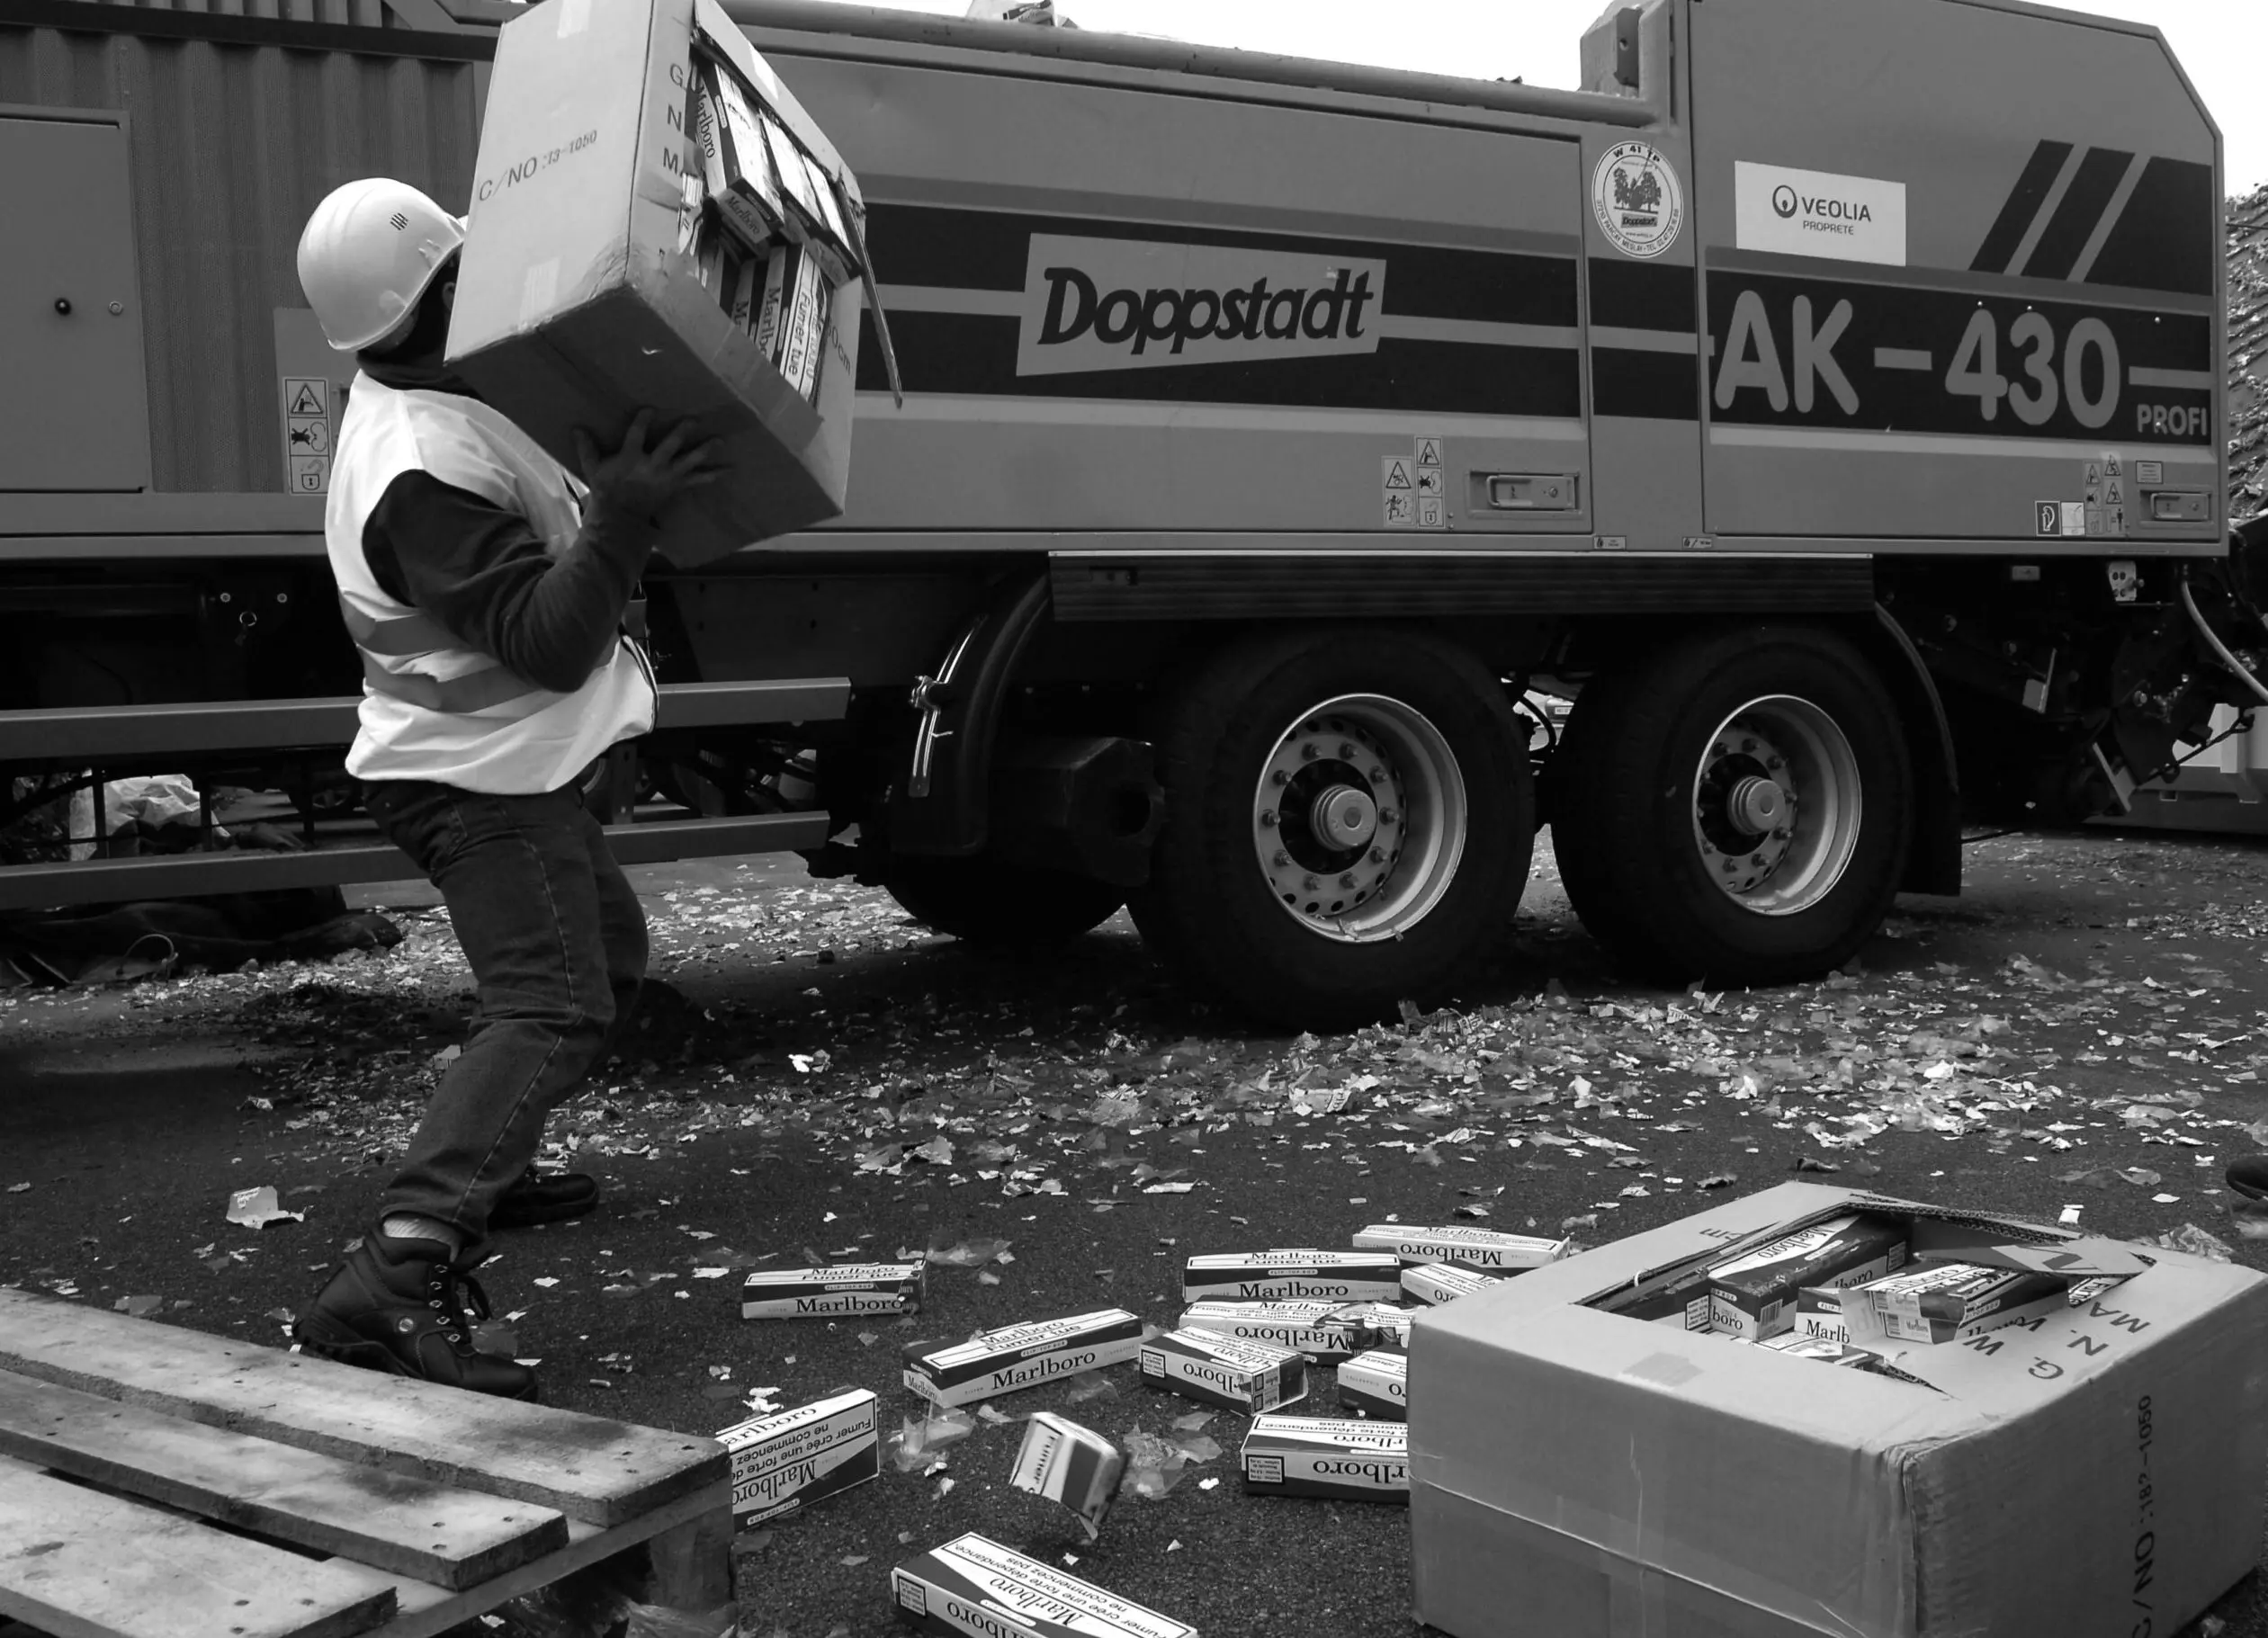
Ce mythe est particulièrement important pour les cigarettes, car les cigarettiers ont fortement promu le récit selon lequel des taxes plus élevées aggraveraient la contrebande. En réalité, de nombreuses données contredisent ces affirmations. Récemment, un projet de recherche de l’ICTD a évalué les effets d’une hausse de la taxe sur le tabac sur la contrebande en Sierra Leone. Malgré une nouvelle accise équivalant à 30 % du prix de détail, et malgré des capacités de contrôle aux frontières relativement limitées, la contrebande de cigarettes en Sierra Leone n’a pas explosé. Elle a même reculé, tout en rapportant des recettes fiscales substantielles. Là aussi, la structure du réseau de contrebande faisait que le prix n’était pas le facteur décisif ; notamment, la demande globale de cigarettes avait déjà baissé, et la hausse de la taxe l’a probablement accentuée. Ce résultat devrait encourager d’autres pays de la région qui envisagent des taxes sur le tabac plus élevées, surtout quand beaucoup de pays africains taxent encore les cigarettes bien en dessous des niveaux recommandés par l’OMS. De nombreuses autres données suggèrent que les taxes sur le tabac sont une politique extrêmement efficace pour protéger la santé publique et lever des recettes, même en présence d’économies de contrebande.
Mythe 2 : les contrebandiers ne paient pas d’impôts.
Nous supposons généralement que les contrebandiers opèrent loin du regard de l’État, dans la clandestinité, la nuit, dans l’ombre. D’où l’idée fausse courante qu’ils ne paient aucun impôt. C’est peut-être le mythe le plus surprenant de cette liste : ce n’est pas nécessairement vrai.
D’abord, nos représentations courantes sous-estiment considérablement la part de la contrebande qui passe par les points d’entrée légaux. Les contrebandiers ne traversent pas seulement les frontières désertiques de nuit ni ne cachent la marchandise dans les sièges de voitures. Une part substantielle de la contrebande passe par les ports et les aéroports, souvent par des importateurs légaux, qui paient impôts et droits sur une partie de leurs marchandises, mais pas sur toutes. Dans certains contextes, cela peut procurer des avantages concurrentiels clés aux entreprises liées aux élites politiques et économiques. Le facteur déterminant n’est pas nécessairement l’incapacité des États à détecter les marchandises, mais les relations dans les ports et les douanes dont les contrebandiers bénéficient.
Ensuite, même si les contrebandiers ne paient pas tous les impôts et droits au passage des frontières, beaucoup effectuent tout au long de leur parcours divers paiements formels et informels : paiements aux douaniers ou aux différents barrages ou postes de contrôle tenus par la police, la garde nationale ou des groupes armés près des frontières, mais aussi paiements aux municipalités qui taxent les marchés où les biens de contrebande sont vendus. Comme Vanessa van den Boogaard, Wilson Prichard, Samuel Jibao et bien d’autres l’ont souligné, ces dynamiques peuvent être très normalisées et routinisées : elles sont « intégrées dans les prix » par les contrebandiers comme par les agents de l’État. Ce qui mène directement au troisième mythe :
Mythe 3 : tout est question de capacité de l’État
L’hypothèse par défaut sur la relation entre contrebandiers et États décrit un jeu du « chat et de la souris » où les États traquent sans cesse les contrebandiers tandis que ceux-ci tentent d’échapper à la capture. Le facteur déterminant de ce jeu serait la capacité des États. Selon cette logique, investir plus d’argent dans les outils et infrastructures qui renforcent le contrôle des frontières réduira la contrebande. Ce raisonnement a des conséquences importantes. Le nombre de murs et clôtures frontaliers dans le monde a quadruplé depuis le début des années 2000, et les investissements dans les scanners, la formation et l’équipement de vision nocturne sont devenus des éléments courants des programmes de coopération au développement.
Mais la recherche sur la contrebande, dont mon récent livre « Smugglers and States », a montré que la métaphore du chat et de la souris est souvent trompeuse. Dans bien des cas, surtout pour la contrebande de biens de consommation, les agents de l’État savent parfaitement ce qui est passé en contrebande et par qui. De fait, la contrebande est couramment tolérée, voire régulée, par les États. Cela tient à des raisons très diverses, dont la petite corruption ou l’ingérence d’élites politiques qui profitent des économies de contrebande. Plus souvent, les communautés frontalières sont économiquement marginalisées et fortement dépendantes du commerce informel pour créer emplois et revenus. Dans ces cas, les décideurs peuvent préférer tolérer les économies de contrebande plutôt que d’offrir des alternatives économiques durables, ce qui explique pourquoi accroître la seule capacité de l’État ne suffit pas.
Pour comprendre comment de nouvelles politiques, technologies et infrastructures affecteront réellement la contrebande, nous devons étudier un ensemble plus large de facteurs : la politique et les relations dans lesquelles ces activités s’inscrivent, les pressions qui pèsent sur les agents de terrain, et les attentes sociales des communautés concernées. Cette approche globale de l’étude de la contrebande présente un dernier parallèle avec la fiscalité. Là aussi, si la tentation est souvent forte de se concentrer sur la capacité, les outils et la technologie au détriment des pratiques et logiques informelles dans lesquelles ils s’inscrivent, la recherche gagnerait particulièrement à une compréhension fine des contextes politiques et sociaux, et à une méfiance envers les mythes courants.