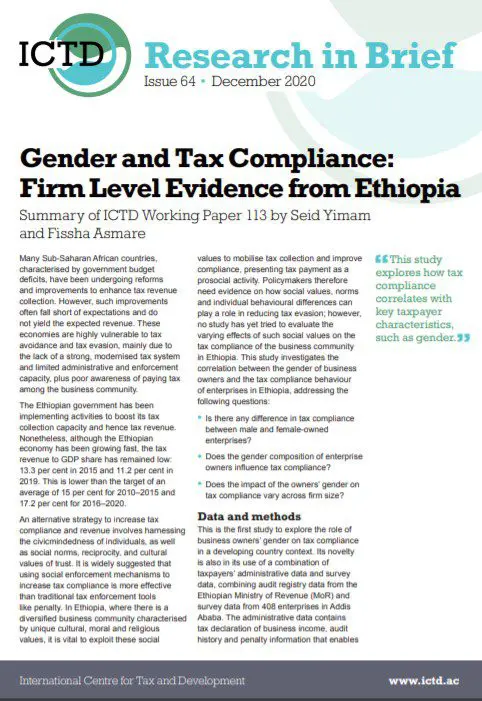
De nombreux pays d’Afrique subsaharienne, marqués par des déficits budgétaires, ont engagé des réformes et des améliorations pour renforcer la collecte des recettes fiscales. Ces améliorations restent souvent en deçà des attentes et ne produisent pas les recettes escomptées. Ces économies sont très exposées à l’évasion et à la fraude fiscales, principalement en raison de l’absence d’un système fiscal solide et modernisé et de capacités administratives et de contrôle limitées, auxquelles s’ajoute une faible conscience de l’impôt au sein du monde des affaires. Le gouvernement éthiopien met en oeuvre des actions pour renforcer sa capacité de collecte et donc ses recettes fiscales. Pourtant, alors que l’économie éthiopienne croît rapidement, la part des recettes fiscales dans le PIB reste faible : 13,3 pour cent en 2015 et 11,2 pour cent en 2019. C’est inférieur à l’objectif d’une moyenne de 15 pour cent pour 2010-2015 et de 17,2 pour cent pour 2016-2020. Une stratégie alternative pour améliorer le civisme fiscal et les recettes consiste à mobiliser le sens civique des individus, ainsi que les normes sociales, la réciprocité et les valeurs culturelles de confiance. Il est largement admis que recourir à des mécanismes d’application sociale pour améliorer le civisme fiscal est plus efficace que les outils répressifs traditionnels, telle la pénalité. En Éthiopie, où le monde des affaires est diversifié et marqué par des valeurs culturelles, morales et religieuses particulières, il est essentiel d’exploiter ces valeurs sociales pour mobiliser la collecte et améliorer la conformité, en présentant le paiement de l’impôt comme un acte prosocial. Les décideurs ont donc besoin d’éléments sur la manière dont les valeurs sociales, les normes et les différences comportementales individuelles peuvent contribuer à réduire la fraude ; aucune étude n’a toutefois encore tenté d’évaluer les effets variables de ces valeurs sociales sur le civisme fiscal du monde des affaires en Éthiopie. Cette étude examine la corrélation entre le genre des dirigeants d’entreprise et le comportement des entreprises éthiopiennes en matière de civisme fiscal, en traitant les questions suivantes :
- Existe-t-il une différence de civisme fiscal entre les entreprises dirigées par des hommes et par des femmes ?
- La composition par genre de la direction influence-t-elle le civisme fiscal ?
- L’effet du genre des dirigeants sur le civisme fiscal varie-t-il selon la taille de l’entreprise ?