Motivation
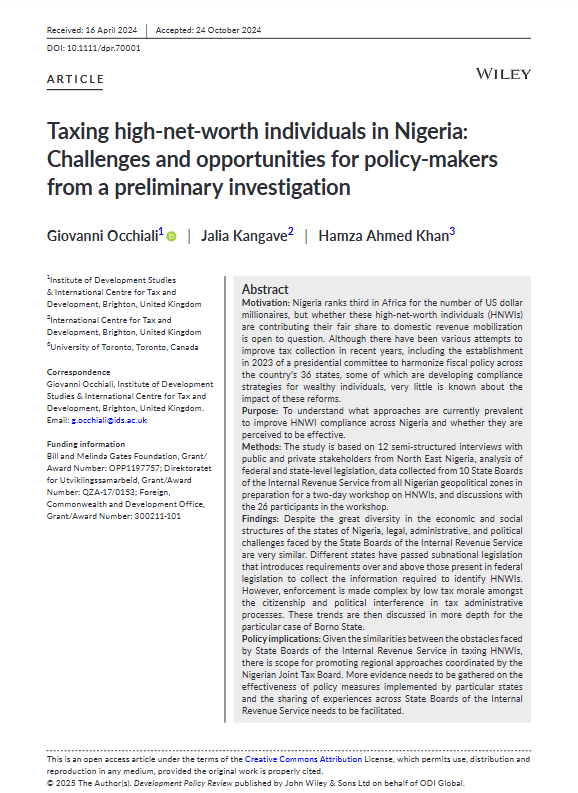
Le Nigeria se classe troisième en Afrique par le nombre de millionnaires en dollars américains, mais la question reste ouverte de savoir si ces personnes très fortunées contribuent à leur juste part à la mobilisation des recettes intérieures. Malgré diverses tentatives d’amélioration du recouvrement ces dernières années, dont la création en 2023 d’un comité présidentiel chargé d’harmoniser la politique fiscale entre les 36 États du pays, dont certains élaborent des stratégies de conformité pour les personnes fortunées, on sait très peu de choses de l’effet de ces réformes.
Objet
Comprendre quelles approches prédominent actuellement pour améliorer la conformité des personnes très fortunées à travers le Nigeria, et si elles sont perçues comme efficaces.
Méthodes
L’étude s’appuie sur 12 entretiens semi-directifs avec des acteurs publics et privés du nord-est du Nigeria, sur l’analyse de la législation fédérale et des États, sur des données recueillies auprès de 10 services des impôts d’États issus de toutes les zones géopolitiques nigérianes en préparation d’un atelier de deux jours consacré aux personnes très fortunées, et sur les discussions avec les 26 participants à cet atelier.
Résultats
Malgré la grande diversité des structures économiques et sociales des États du Nigeria, les difficultés juridiques, administratives et politiques que rencontrent les services des impôts des États sont très semblables. Différents États ont adopté des textes infranationaux imposant des obligations allant au-delà de celles prévues par la législation fédérale, afin de recueillir les informations nécessaires à l’identification des personnes très fortunées. L’application est toutefois compliquée par un faible consentement à l’impôt parmi les citoyens et par l’ingérence politique dans les procédures administratives. Ces tendances sont ensuite examinées plus en profondeur pour le cas particulier de l’État de Borno.
Implications de politique publique
Compte tenu des similitudes entre les obstacles que rencontrent les services des impôts des États pour imposer les personnes très fortunées, il existe une marge pour promouvoir des approches régionales coordonnées par le Joint Tax Board nigérian. Il faut réunir davantage d’éléments sur l’efficacité des mesures mises en œuvre par certains États, et faciliter le partage d’expériences entre ces services.