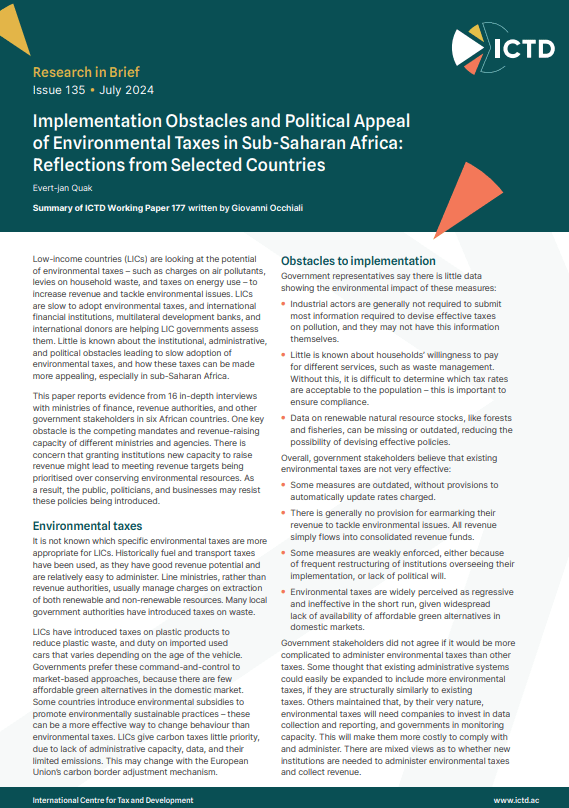
Les pays à faible revenu s’intéressent au potentiel des taxes environnementales, comme les redevances sur les polluants atmosphériques, les prélèvements sur les déchets ménagers et les taxes sur la consommation d’énergie, pour accroître leurs recettes et traiter les problèmes environnementaux. Ces pays sont lents à les adopter, et les institutions financières internationales, les banques multilatérales de développement et les bailleurs les aident à les évaluer. On sait peu de choses des obstacles institutionnels, administratifs et politiques qui expliquent cette lenteur, ni de la manière de rendre ces taxes plus attrayantes, en particulier en Afrique subsaharienne.
Cet article rend compte des données issues de 16 entretiens approfondis avec des ministères des Finances, des administrations fiscales et d’autres acteurs publics de six pays africains. Un obstacle majeur réside dans la concurrence des mandats et des capacités de mobilisation de recettes entre ministères et agences. On craint que doter de nouvelles institutions d’une capacité à lever des recettes ne conduise à privilégier l’atteinte d’objectifs de recettes plutôt que la conservation des ressources environnementales. Le public, les responsables politiques et les entreprises peuvent dès lors résister à l’introduction de ces politiques.
Résumé du document de travail n° 177 de l’ICTD, rédigé par Giovanni Occhiali.