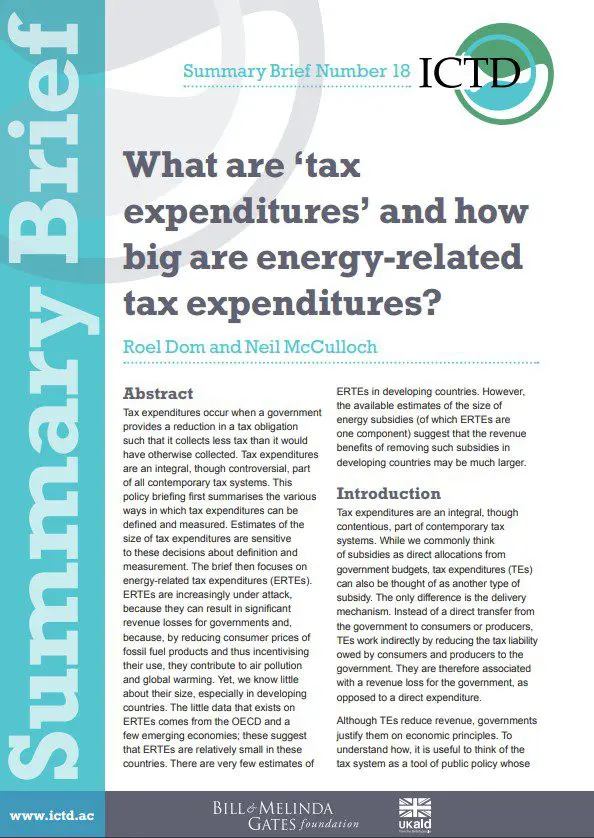
Il y a dépense fiscale lorsqu’un gouvernement accorde une réduction d’une obligation fiscale, de sorte qu’il perçoit moins d’impôt qu’il n’en aurait autrement perçu. Les dépenses fiscales sont une composante à part entière, bien que controversée, de tous les systèmes fiscaux contemporains. Cette note d’orientation résume d’abord les différentes manières de définir et de mesurer les dépenses fiscales. Les estimations de leur ampleur sont sensibles à ces choix de définition et de mesure. La note se concentre ensuite sur les dépenses fiscales liées à l’énergie. Celles-ci sont de plus en plus critiquées, car elles peuvent entraîner des pertes de recettes importantes pour les États et, en abaissant les prix à la consommation des produits fossiles et en incitant donc à leur usage, elles contribuent à la pollution de l’air et au réchauffement climatique. Nous savons pourtant peu de choses de leur ampleur, en particulier dans les pays en développement. Les rares données existantes proviennent de l’OCDE et de quelques économies émergentes ; elles suggèrent que ces dépenses y sont relativement faibles. Les estimations pour les pays en développement sont très rares. Les estimations disponibles de l’ampleur des subventions à l’énergie, dont les dépenses fiscales liées à l’énergie ne sont qu’une composante, suggèrent toutefois que les gains de recettes liés à la suppression de telles subventions dans les pays en développement pourraient être bien plus importants.