Le tout premier recensement de référence de l’éducation en Ouganda cartographie plus de 100 000 écoles et établissements, en recensant les structures de propriété, la masse salariale enseignante et les coordonnées GPS de chaque école enregistrée dans le pays. Relier ces données au système fiscal ougandais pourrait élargir sensiblement l’assiette des recettes, les chiffres permettant d’étayer cette thèse étant, pour la première fois, traçables et défendables.
La promesse centrale des infrastructures publiques numériques (IPN) est de faire dialoguer plus efficacement les systèmes publics existants. C’est une vision qui concerne autant les capacités de l’État que la technologie. En matière de politique budgétaire, l’idée est que les gouvernements détiennent déjà les données nécessaires pour élargir l’assiette des recettes, et que ce qui manque n’est pas l’information mais la connectivité.
Nulle part en Ouganda cela n’est aujourd’hui plus tangible que dans la relation entre les données de l’éducation et la conformité fiscale. En mai 2026, le Bureau ougandais des statistiques a diffusé le tout premier recensement de référence de l’éducation, cartographiant les écoles préprimaires et primaires privées du pays et recensant structures de propriété, masse salariale enseignante, coordonnées GPS et statut d’agrément.
Pour la première fois, l’Ouganda dispose d’un jeu de données contenant précisément les informations dont l’Uganda Revenue Authority (URA) a besoin pour identifier les écoles privées qui ne paient pas leurs impôts.
Constituer le jeu de données
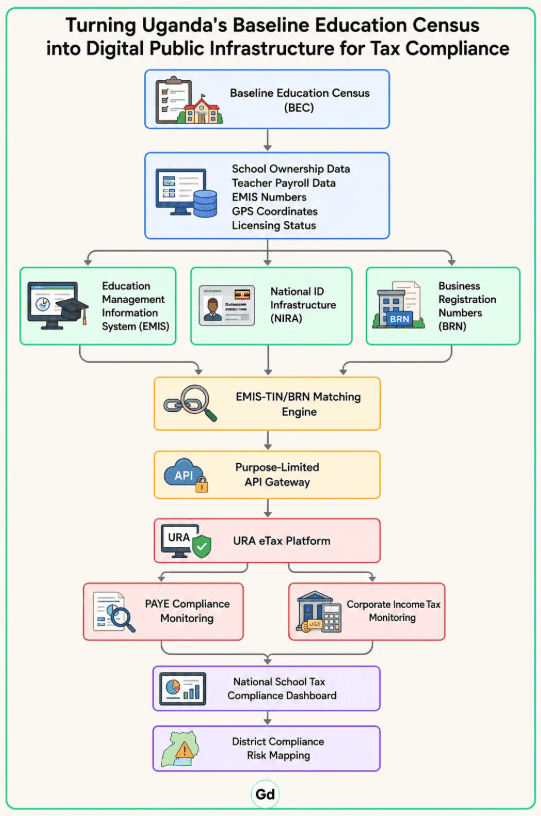
L’Ouganda dispose déjà de trois briques fondamentales pour des IPN efficaces dans ce domaine. La National Identification and Registration Authority administre le registre national d’identité. Le ministère de l’Éducation et des Sports gère le système d’information pour la gestion de l’éducation (EMIS). L’URA exploite la plateforme eTax. Le recensement est le tissu conjonctif : exhaustif, vérifié de manière indépendante et assorti de classifications de propriété, d’effectifs enseignants et d’identifiants d’écoles permettant d’ancrer le rapprochement de la conformité fiscale entre les trois entités.
Ce qui rend le recensement significatif sur le plan budgétaire, c’est son contenu autant que son ampleur. Pour chaque établissement, les recenseurs ont consigné le type de propriété, qu’il s’agisse d’une entreprise individuelle, d’une société à responsabilité limitée, d’une organisation religieuse ou d’une organisation non gouvernementale : les mêmes catégories que celles appliquées par l’URA pour évaluer l’impôt sur les bénéfices.
Le numéro EMIS, obligatoire pour toutes les écoles enregistrées, fait office d’identifiant unique pouvant être rapproché du registre des contribuables. Les numéros d’identification fiscale ont également été collectés sur une base volontaire, ce qui signifie que de nombreuses écoles privées ont révélé leur identité fiscale dans un jeu de données officiel pour la première fois.
Les écoles ont été géolocalisées, ce qui permet un suivi cartographié de la conformité, et le Bureau ougandais des statistiques (UBOS) a mis en place un portail de données interactif en direct où les organismes autorisés peuvent interroger l’ensemble de ces données par région, type de propriété et statut d’enregistrement.
Le potentiel de recettes est désormais calculable plutôt que spéculatif, même si les chiffres qui suivent sont des estimations tirées de données publiques et ne doivent pas être lus comme des projections officielles de l’URA.
Transformer l’assiette fiscale
Un programme public de soutien aux enseignants des écoles privées montre qu’environ 150 000 personnes figurent sur les registres de paie des écoles privées en Ouganda. À un salaire moyen prudent de 300 000 shillings ougandais (environ 80 dollars US) par mois, le potentiel d’impôt sur le revenu de cette main-d’œuvre, à un taux effectif de 10 %, est d’environ 54 milliards de shillings ougandais par an (environ 14,3 millions de dollars US). Même si seuls deux tiers de ces travailleurs sont finalement mis en conformité, le chiffre s’établit autour de 36 milliards de shillings ougandais (10 millions de dollars US), soit un ordre de grandeur comparable à la subvention annuelle par élève du primaire en Ouganda.
Le tableau de l’impôt sur les sociétés est tout aussi accessible. Les écoles enregistrées comme sociétés paient l’impôt sur les bénéfices imposables au taux de 30 % en vertu de l’Income Tax Act. En supposant 1 000 écoles enregistrées comme sociétés réalisant chacune 50 millions de shillings ougandais (13 000 dollars US) de bénéfice imposable, l’exposition annuelle totale atteint 15 milliards de shillings ougandais (4 millions de dollars US). Pour un bénéfice imposable moyen de 20 millions de shillings ougandais (5 300 dollars US) par école enregistrée comme société, elle tombe à 6 milliards de shillings ougandais (1,6 million de dollars US).
Le chiffre exact ne peut être établi qu’en confrontant les bénéfices déclarés aux registres réels, et cet exercice suppose d’abord de savoir quelles écoles sont des sociétés. Le recensement fournit désormais cette base.
Déployer le nouveau jeu de données
L’architecture d’intégration suit quatre étapes concrètes. Un groupe de travail conjoint réunissant l’URA, le ministère de l’Éducation et l’UBOS rapprocherait chaque numéro EMIS du registre des contribuables, en signalant les écoles sans identité fiscale correspondante. Les numéros d’enregistrement des entreprises, en cours de fusion avec les numéros d’identification fiscale en vertu du Tax Procedures Code Act, deviendraient obligatoires pour le renouvellement de l’agrément des écoles. Une API sécurisée, à finalité limitée, relierait l’EMIS à la plateforme eTax, en synchronisant en quasi temps réel les changements de propriété, les chiffres de paie et le statut opérationnel. L’URA créerait ensuite un tableau de bord de conformité affichant, par district, l’état des déclarations PAYE et d’impôt sur les sociétés de chaque école.
Rien de tout cela n’exige de construire quoi que ce soit de nouveau. L’Ouganda s’oriente d’ailleurs déjà dans cette direction. En vertu du Tax Procedures Code Act adopté en juillet dernier, le gouvernement a imposé le remplacement des numéros d’identification fiscale par les numéros d’identification nationale pour les personnes physiques et par les numéros d’enregistrement des entreprises pour les entités. Relier l’EMIS à cette architecture d’identifiants unifiée est le prolongement logique de cette réforme, qui demande de la coordination plutôt que de nouveaux investissements.
Les risques ne doivent pas pour autant être sous-estimés. Là où des propriétaires d’écoles sous-déclarent délibérément leurs effectifs pour échapper au contrôle fiscal (comme The Observer l’a documenté), les approches privilégiant la coercition risquent de pousser la situation encore plus loin dans la clandestinité.
Trois garde-fous ancrés dans la loi ougandaise de 2019 sur la protection des données et de la vie privée sont donc essentiels. La limitation des finalités signifie que les données transmises de l’EMIS à l’URA sont légalement restreintes à l’identification des contribuables et à l’évaluation du risque de non-conformité. La minimisation des données signifie que l’URA n’accède qu’au type de propriété, au numéro EMIS, au NIN ou au numéro d’enregistrement d’entreprise du propriétaire, à l’effectif salarié et au statut opérationnel, et non aux dossiers des élèves ni aux données démographiques. La mise en œuvre progressive signifie que l’accompagnement à l’enregistrement et la conformité volontaire doivent précéder la coercition, afin de bâtir la confiance institutionnelle avant les vérifications.
Et ensuite, pour le déploiement des IPN ?
Le ratio recettes fiscales/PIB de l’Ouganda s’établit à environ 13,6 %, en dessous du seuil de 15 % généralement associé à des finances publiques soutenables et en dessous de l’objectif de 16 % du quatrième Plan national de développement (NDP IV) de l’Ouganda. Il reste manifestement du travail à faire, et des IPN reliant le système éducatif ougandais aux registres fiscaux pourraient aider à rattraper le terrain perdu.
Surtout, combler cet écart ne peut passer par une pression accrue sur ceux qui sont déjà enregistrés. Il faut rendre visible l’économie adjacente à l’informel. Le recensement de référence de l’éducation en Ouganda vient précisément de le faire pour l’un des secteurs les plus importants et les moins imposés du pays. Les données sont là ; la question est désormais de savoir si les institutions sont prêtes à les utiliser.
Cet article fait partie d’une série produite en collaboration avec Global dev blog, qui explore le rôle des infrastructures publiques numériques (IPN) dans le renforcement des capacités de l’État et le développement. Il a été publié d’abord sur leur site. Les contributions à cette série sont les bienvenues.