

Depuis une dizaine d’années, l’attention internationale se porte de plus en plus sur la contribution que la fiscalité peut apporter aux résultats du développement. Dans notre ouvrage récent, Taxing Africa: Coercion, Reform and Development, nous proposons un panorama de ces enjeux et de ces défis en Afrique. L’un des grands objectifs du livre est de mettre en lumière les grandes questions politiques que soulève la fiscalité en Afrique, afin d’ouvrir de nouvelles pistes de réponse publique et d’inspirer de nouveaux travaux.
Pourquoi étudier la politique de la fiscalité est-il si important ? Pour trois grandes raisons.
- La politique façonne la fiscalité : elle détermine le caractère général des systèmes fiscaux ainsi que la réussite ou l’échec des réformes. On ne peut comprendre les défis fiscaux sans comprendre la politique qui les sous-tend.
- La fiscalité raconte une histoire politique : en comprenant les traits essentiels d’un système fiscal, on apprend beaucoup sur la vie politique et sur la répartition du pouvoir dans la société.
- La fiscalité façonne la politique : il existe désormais un vaste corpus de recherche montrant à la fois le potentiel de l’impôt comme catalyseur de la construction de l’État et les obstacles concrets à la réalisation de ce potentiel.
La politique façonne la fiscalité
Historiquement, la fiscalité en Afrique a été considérée comme l’affaire d’experts techniques. L’expérience d’autres régions du monde offrait des modèles de réforme tout faits. Les réformes fiscales étaient souvent conçues dans une quasi-confidentialité, afin d’échapper au regard et à la résistance du public.
Dans une certaine mesure, cette approche a fonctionné. Depuis la fin des années 1980, la structure formelle des systèmes fiscaux africains a été transformée : introduction de la TVA, forte baisse des droits de douane, baisse des taux marginaux de l’impôt sur le revenu, simplification importante des barèmes et réformes administratives généralisées, avec la création d’administrations fiscales semi-autonomes et une automatisation substantielle dans de nombreux pays. Sur une grande partie du continent, les recettes publiques ont progressé régulièrement.
D’importantes faiblesses subsistent pourtant, notamment pour taxer l’extraction des ressources naturelles ainsi que les revenus et le patrimoine des élites. C’est un rappel du défi politique central de la fiscalité : les contribuables les plus importants sont souvent bien organisés et politiquement influents, tandis que ceux qui gagneraient à une réforme fiscale et aux dépenses publiques associées sont souvent pauvres, méfiants envers l’impôt et faiblement organisés. Cela façonne non seulement les politiques fiscales formelles mais, plus encore peut-être, l’administration des systèmes fiscaux : des mesures techniques simples qui exposeraient davantage les groupes puissants aux collecteurs se heurtent à une résistance tenace.
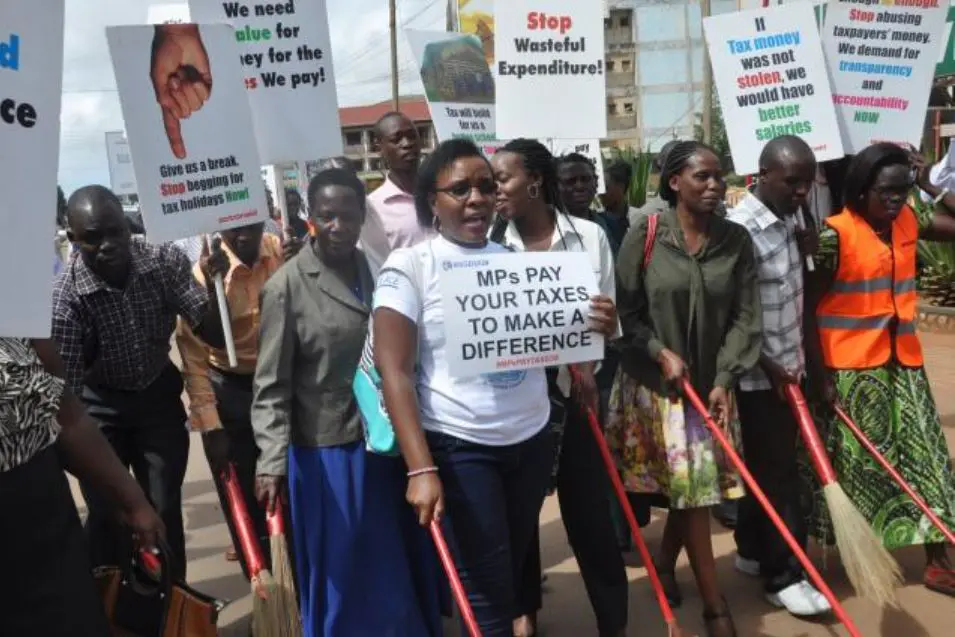
L’histoire de la fiscalité en Afrique n’est pourtant pas uniformément sombre. Des gouvernements déterminés à accroître leurs recettes, y compris par l’impôt sur le revenu, ont parfois obtenu des gains importants, comme au Rwanda et en Éthiopie. Dans certains cas, des gouvernements ont su mobiliser le soutien de la population en faveur de nouveaux impôts en les reliant plus explicitement à des contreparties, par exemple en Sierra Leone et au Nigeria. Des administrateurs motivés ont trouvé l’espace politique nécessaire pour lancer de nouvelles initiatives malgré les risques, comme en Ouganda. Et la société civile réclame de plus en plus fort une fiscalité plus juste, en particulier dans le secteur extractif et en matière de fiscalité internationale, mais aussi à l’échelle locale.
La fiscalité raconte une histoire politique
Parce qu’elle est si visiblement façonnée par des forces politiques, la fiscalité permet aussi de mieux comprendre la répartition du pouvoir dans les sociétés. Joseph Schumpeter (1991 [1918] : 101), pionnier du champ appelé sociologie fiscale, écrivait ainsi :
les finances publiques sont l’un des meilleurs points de départ pour étudier une société, en particulier mais non exclusivement sa vie politique. L’esprit d’un peuple, son niveau culturel, sa structure sociale, les actes que sa politique peut préparer, tout cela et bien davantage est inscrit dans son histoire fiscale, dépouillée de toute phrase. Qui sait écouter ce message y discerne le tonnerre de l’histoire du monde plus clairement que partout ailleurs.
L’histoire récente de la fiscalité en Afrique offre de nombreux récits de ce type. Nous en retenons deux.
Le premier concerne la capacité persistante des élites à façonner les politiques et les pratiques administratives, même dans des États démocratiques. Les théories classiques de la démocratie laisseraient attendre une forte pression en faveur d’une taxation plus efficace des plus riches, puisque l’immense majorité des citoyens bénéficierait d’une hausse des dépenses publiques. Or, presque partout, la taxation des riches reste inefficace : le rendement global de l’impôt sur le revenu et de l’impôt foncier représente une fraction des niveaux de l’OCDE ; la taxation des revenus des professions libérales et des plus-values est souvent quasi négligeable ; les entreprises bénéficient d’exonérations mal contrôlées, et ainsi de suite. Dans le même temps, de plus en plus d’éléments montrent que le coût du faible recouvrement auprès des riches retombe largement sur les pauvres, par l’effet conjugué d’impôts locaux fragmentés, de redevances formelles et informelles, du recours aux associations communautaires pour les services et de l’ampleur de la fiscalité informelle. Les défis techniques sont bien réels, mais ce qui se passe sur le terrain ne se comprend pas sans tenir compte du déséquilibre de l’influence politique.
Le second récit, plus encourageant, tient à la demande croissante de participation du public à la définition des politiques publiques. Les réformes fiscales ont historiquement été menées très largement à l’abri des regards. Mais la société civile réclame de plus en plus une place à la table, et les questions fiscales deviennent progressivement un objet d’attention et de débat public. Ce mouvement est imparfait et inégal : la capacité à s’engager reste limitée, et les grandes organisations patronales ont mieux réussi que les petits contribuables à ouvrir les débats fiscaux. Le plaidoyer fiscal a par ailleurs été entravé par le tour de vis général contre la société civile dans de nombreux pays. Le sens de l’histoire va néanmoins clairement vers une plus grande participation du public.
La fiscalité façonne la politique
Cette aspiration croissante à la participation rejoint l’espoir plus large de ceux qui s’intéressent à la fiscalité : que l’élargissement de l’impôt ne produise pas seulement plus de recettes, mais enclenche des processus de « négociation » entre contribuables et gouvernements sur ce qui est prélevé et sur l’usage qui en est fait. Au mieux, cette négociation fiscale peut fonder une mobilisation populaire plus large et l’extension de la redevabilité. C’est là, à son tour, un argument décisif en faveur d’une fiscalité élargie : sans réciprocité, l’impôt n’est guère plus qu’une extraction coercitive de ressources par des États sans comptes à rendre.
Il est désormais clairement établi que c’est possible. Les pays riches en ressources naturelles, et donc moins dépendants de l’impôt, sont aussi moins enclins à négocier avec leurs citoyens et à leur rendre des comptes. Et nous disposons de plus en plus d’éléments montrant comment l’instauration de nouveaux impôts peut pousser les contribuables à s’engager, tout en leur donnant prise sur les gouvernements par la menace de résister ou de se soustraire à l’impôt.
Le lien positif entre recettes et dépenses n’a toutefois rien d’automatique. La construction de véritables « contrats fiscaux » dépend largement de la capacité donnée à une large base de contribuables d’exiger réciprocité et dialogue. Cela suggère que les efforts pour associer et outiller les contribuables devraient occuper une place plus centrale dans la planification et la conception des réformes fiscales. Notre ouvrage présente des stratégies concrètes, à la fois pour concevoir les réformes de manière à servir cet objectif et pour renforcer le rôle de la société civile dans les débats fiscaux.
Cet article a été initialement publié par Democracy in Africa.