Depuis le tournant du millénaire, le gouvernement de l’État de Lagos n’a jamais caché son ambition de faire de la ville une métropole africaine « de classe mondiale », en s’appuyant sur l’emprunt comme sur la hausse des recettes fiscales. L’État étant constitué à 70 % d’eau, la terre y est une ressource rare et précieuse, au point d’être gagnée sur la mer avec Eko Atlantic City et d’autres projets de remblaiement. Taxer la terre et l’immobilier est donc au cœur de la stratégie de l’État.
La Land Use Charge (LUC) de 2001 fut l’une des grandes réformes fiscales et de gouvernance associées à l’amélioration des infrastructures et des services à Lagos. Cette réforme s’est elle-même heurtée à de nombreuses difficultés, globalement bien surmontées, aboutissant à un cas rare de réussite relative en matière d’impôt foncier en Afrique, une histoire que nous détaillons dans ce document de travail. La tentative récente d’annuler la loi de 2001 pour la remplacer par une nouvelle Land Use Charge (2018) raconte en revanche une tout autre histoire.
La nouvelle loi comporte plusieurs changements importants et intéressants, dont certaines mesures progressistes examinées plus bas, mais elle a été noyée dans la controverse dès son adoption, en raison surtout de l’effet combiné d’une hausse des taux et d’un changement de méthode d’évaluation. Il vaut la peine de les examiner tour à tour.
La hausse des taux
La nouvelle loi a grosso modo doublé la plupart des taux : de 0,0394 % à 0,076 % pour les propriétaires occupants résidentiels ; de 0,132 % à 0,256 % pour les biens industriels (et les biens résidentiels occupés par le propriétaire et des tiers) ; et de 0,394 % à 0,76 % pour les biens commerciaux comme pour les biens résidentiels loués à des tiers uniquement. Cela traduit toujours la volonté de maintenir des taux bas pour les propriétaires occupants et d’appliquer les taux les plus élevés aux activités commerciales génératrices de revenus.
Il n’est guère surprenant que doubler les taux d’un seul coup ait fait polémique, en particulier dans une ville où la terre et l’immobilier sont devenus une source de richesse aussi cruciale, et souvent violemment disputée. La dernière hausse de la LUC, en 2012, n’était que de 5 %. Pour comprendre pourquoi le gouvernement a pu juger un tel geste jouable, rappelons cependant que même les taux post-2012 découlaient d’une série de réductions radicales négociées au début des années 2000 : de fait, les taux introduits en 2018 restaient pour l’essentiel bien inférieurs à ceux proposés à l’origine dans la loi de 2001, qui fixait le taux commercial à 1,75 % et le taux résidentiel (propriétaires occupants compris) à 0,65 %.
Ouvrir la boîte de Pandore de la « valeur de marché »
Plus surprenant encore, et sans doute plus malavisé que la hausse des taux elle-même, fut le passage simultané à une nouvelle méthode d’évaluation fondée sur la valeur de marché. L’effet combiné de ces changements a fait dire que certains avis d’imposition avaient augmenté de 450 % (avec seulement onze jours pour payer), et déclenché une explosion de colère sur les réseaux sociaux. Passer à un système de valeurs de marché est toujours une opération extrêmement complexe et controversée, particulièrement là où les transactions immobilières sont opaques et où l’établissement d’une « valeur de marché » est donc très exposé à la discrétion de l’évaluateur, aux influences et aux erreurs.
Dans la nouvelle loi, les valeurs imposables découlent toujours d’une formule, mais entièrement différente de celle de 2001, qui reposait sur une liste figée, détenue par l’État, des valeurs moyennes des terrains et bâtiments d’un quartier donné. La loi de 2018 consacre au contraire l’évaluation par des experts immobiliers professionnels nommés par l’État. Cela ouvre un processus subjectif laissant une large place aux incohérences, sans recours à une évaluation indépendante. Fait intéressant, le service d’évaluation de l’État de Lagos a poussé vigoureusement en faveur de cette approche, qui lui permettait de retrouver une utilité après que la loi de 2001 lui eut retiré son rôle dans le recouvrement des tenement rates locales (un impôt désormais disparu, abrogé par la LUC de 2001).
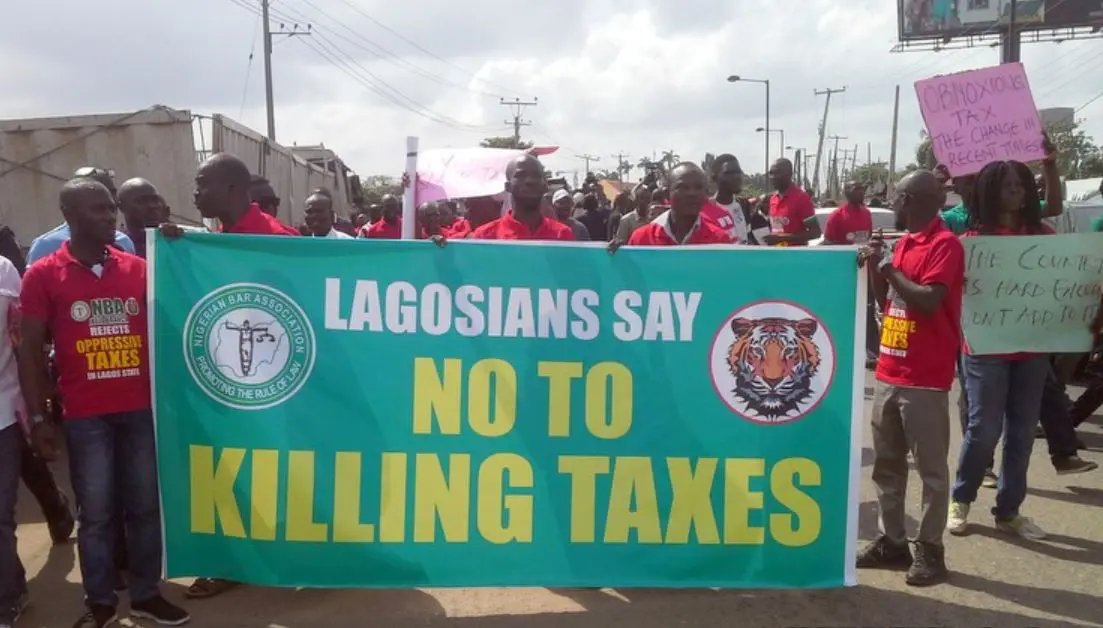
Dès l’adoption de la loi, l’indignation publique a éclaté : particuliers, partis d’opposition et organisations civiques, dont la Nigerian Bar Association, les associations de fabricants et la fédération du secteur privé organisé. La section d’Ikeja de la Nigerian Bar Association a par exemple qualifié la nouvelle loi de « méchante, satanique et oppressive ». Le président du Nigeria Employer Consultative Forum a jugé les pénalités de retard, très lourdes, « répugnantes et odieuses ».
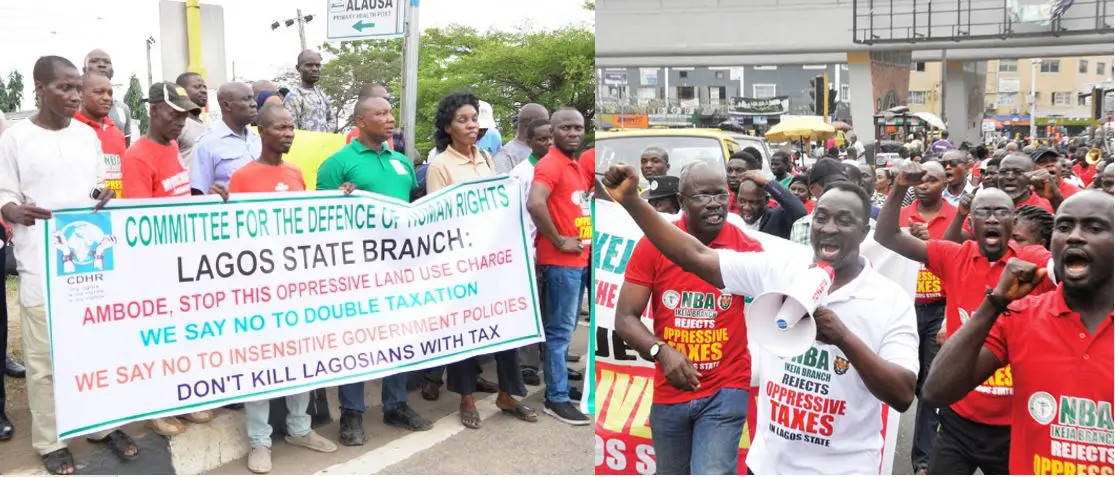
Le calendrier de la réforme était, entre autres, très contestable. Les hausses sont intervenues alors que le pays sortait à peine d’une grave récession, et juste après que la Lekki Concession Company, qui exploite l’autoroute Lekki-Epe et le pont Lekki-Ikoyi, eut relevé ses péages de 60 %, touchant précisément les Lagotiens aisés et les classes moyennes les plus exposés à la hausse de la LUC. Beaucoup ont pensé que la loi avait été adoptée à ce moment parce que les dirigeants cherchaient à renflouer les finances de l’État avant les élections au poste de gouverneur et à la présidence de 2019.
L’opération de communication
Face au tollé, le ministère des Finances de l’État, chargé de la LUC, a lancé des campagnes médiatiques et des rencontres avec les parties prenantes pour expliquer et justifier la réforme. L’argument : les hausses étaient nécessaires pour financer des infrastructures critiques, et l’impôt était le seul moyen de dégager des recettes. La LUC reste l’un des rares impôts facilement applicables au secteur informel et aux citoyens non bancarisés, ce qui en fait une cible facile pour l’État. Sous la pression croissante, celui-ci a toutefois révisé les nouveaux taux à la baisse, comme au début des années 2000 après l’adoption de la loi initiale.
La révision a comporté une baisse de 50 % du taux pour les biens commerciaux, de 25 % pour les biens occupés par le propriétaire et des tiers (activités manufacturières et industrielles comprises) et de 15 % pour les propriétaires occupants. S’y ajoutaient des « abattements » pour certaines catégories (dont 10 % pour les plus de 70 ans et les personnes handicapées) et un « abattement général » de 40 % pour tous les redevables. Beaucoup de taux se sont ainsi retrouvés assez proches des anciens, et pour certains types de biens en réalité inférieurs : sans doute une manière de compenser les hausses bien plus substantielles induites par l’évaluation à la valeur de marché. Les pénalités ont également été levées et l’État a instauré le paiement échelonné.
Lagos Land Use Charge: Public Hearing Holds Amidst Protest And Chaos | Sahara Reporters https://t.co/yhAzRlleGX @followlasg @AkinwunmiAmbode @APCNigeria @OfficialPDPNig #landusecharge @lshaofficial @mudashiru_obasa pic.twitter.com/UZO78W2nuw
— Sahara Reporters (@SaharaReporters) March 27, 2018
Une erreur politique
Il se peut que, forts de leur expérience du début des années 2000, les dirigeants aient toujours eu l’intention de reculer sur les taux, et se soient servis de la combinaison hausse + valeur de marché comme levier de négociation : en cédant sur les taux, ils feraient passer un nouveau système d’évaluation augmentant fortement les recettes. Si tel était le calcul, il semble avoir été mal jaugé. La révision à la baisse a été renvoyée à l’Assemblée de l’État, puis soumise à une audition publique qui s’est soldée par le départ de parties prenantes clés, dont la Nigerian Bar Association, qui déplorait de ne pas disposer du texte amendé pour le commenter.
NBA Ikeja Chairman, Barr. Adesina Ogunlana and Comrade Abiodun Aremu, Secretary of Joint Action Front (JAF) speaks on reason for walking out of Lagos public hearing on increased Land Use Charge @followlasg #landusecharge pic.twitter.com/qYzicU5hcW
— Sahara Reporters (@SaharaReporters) March 27, 2018
Selon les informations disponibles à ce jour, la loi a été retirée et ne devrait pas revenir cette année ; son avenir est très incertain. L’épisode suggère une fois de plus que le gouverneur Ambode n’a pas le « tour de main » de ses prédécesseurs Tinubu et Fashola, concepteurs des réformes initiales de la LUC et réputés très fins politiques. On peut fortement douter qu’augmenter les recettes de la LUC à la fois par les taux et par la valeur de marché ait été la bonne approche à ce moment. Plus significatif encore, sans doute : le très faible taux de paiement de la LUC par les citoyens.
Qu’aurait-on pu faire autrement ?
Les chiffres exacts sont difficiles à établir, mais l’analyse montre que l’État n’a jamais enregistré plus de 50 % de paiement des avis émis. Travailler sur le recouvrement et l’exécution peut donc être plus important et plus faisable aujourd’hui, d’autant qu’il apparaît de plus en plus clairement que les pays africains dont les marchés immobiliers sont peu institutionnalisés devraient simplifier leurs systèmes d’évaluation plutôt que les complexifier. De plus, l’État affirme avoir recensé plus de 650 966 biens au titre de la LUC. Cela ne représente même pas 14 % des 4,75 millions de biens qu’il estime exister à Lagos. Plutôt qu’une nouvelle loi, les efforts publics seraient donc mieux employés à élargir le filet et à améliorer le paiement pour les biens déjà recensés.
Sur le principe, la hausse des taux et le passage à la valeur de marché ne sont ni mauvais ni injustes. La réalité est que l’immense majorité des Lagotiens, et des Nigerians, paient peu d’impôts formels. Sur une population d’environ 21 millions d’habitants, 4,6 millions seulement, soit 21 %, sont enregistrés auprès du Lagos State Internal Revenue Service (LIRS). Selon le commissaire aux Finances de l’État, 75 % des biens valent moins de 10 millions de nairas, ce qui signifie que la plupart des redevables paieraient la cotisation minimale prévue par la loi, soit 5 000 nairas (environ 14 dollars) par an, un montant rarement hors de portée. La réforme aurait néanmoins pénalisé bien davantage les classes moyennes en plein essor et les élites fortunées de Lagos, souvent les plus bruyantes dans leur mécontentement et dont les réactions doivent être soigneusement intégrées au calendrier et à la mise en œuvre. À un moment où entreprises et particuliers luttent contre la baisse du pouvoir d’achat, introduire une loi qui tente d’en faire trop d’un coup, en visant symboliquement le patrimoine des classes moyennes par une « double hausse », paraît mal pensé.
Selon Sven Steinmo, « les gouvernements ont besoin d’argent. Les gouvernements modernes ont besoin de beaucoup d’argent. Comment ils l’obtiennent et à qui ils le prennent sont les deux questions politiques les plus difficiles de toute économie politique moderne. » Nos propres travaux et d’autres sources montrent que les gens comprennent généralement que vivre dans ce pôle commercial suppose de payer l’impôt, et qu’ils ont vu les infrastructures s’améliorer ces dernières années, notamment le réseau routier.
Mais l’État de Lagos gagnerait à renforcer la transparence sur les recettes perçues et les dépenses associées, ainsi que le recouvrement. À mesure que sa population croît, il devra faire preuve de plus de créativité dans la façon d’augmenter ses impôts, faute de quoi il risque de s’aliéner une population déjà exaspérée. Chacun sait que les recettes fiscales de l’État ont pour l’essentiel servi au service de la dette et aux dépenses de fonctionnement, dont une part importante va aux salaires, aux déplacements et aux frais généraux. Les Lagotiens ont besoin d’être rassurés : leur argent durement gagné ne doit pas servir à subventionner un appareil d’État pléthorique.
À suivre
À bien des égards, la tempête autour de la loi et sa mise en sommeil ont occulté certains de ses aspects les plus intéressants et potentiellement progressistes. Contrairement à la précédente, la loi de 2018 exonère totalement les retraités. Elle augmentait en outre fortement l’imposition des biens vacants, qui n’étaient soumis, sous l’ancienne loi, qu’au taux des propriétaires occupants, et auraient relevé du taux commercial, dix fois plus élevé. Dans un marché immobilier en surchauffe, pénaliser la vacance n’est pas une mauvaise chose. Plus intéressant encore, la nouvelle loi était due non seulement par les propriétaires mais aussi par les occupants titulaires d’un bail de dix ans ou plus, ce qui a des implications fascinantes pour le lien entre paiement de l’impôt et sentiment de sécurité foncière, un point que nous avons trouvé très significatif dans notre article sur la réforme de l’impôt foncier à Lagos. Peut-être, lorsque la loi reviendra, dans un contexte économique et politique différent, y aura-t-il une tout autre histoire à raconter, à mesure que ces aspects moins spectaculaires passeront au premier plan.