
Les trois dernières décennies ont vu des changements profonds dans la manière dont beaucoup de pays en développement lèvent leurs recettes. Fortement dépendants des impôts sur le commerce dans les années 1980, de nombreux pays à revenu faible et intermédiaire ont vu, avec l’appui et les conseils du FMI, leur structure fiscale se déplacer vers les impôts sur la consommation, TVA en tête.
Les effets de ce basculement sur les taux de croissance du PIB ont pourtant reçu peu d’attention des chercheurs. Je soupçonne que cela tient surtout à la rareté des données pour les pays à faible revenu. Mais le Government Revenue Dataset (GRD) récemment lancé par l’ICTD, qui puise dans plusieurs sources existantes, dont le FMI et l’OCDE, afin d’améliorer nettement la couverture des pays à faible revenu, nous a permis de mener cette recherche : le GRD nous permet de prolonger les travaux antérieurs et d’apporter de nouveaux résultats sur le rôle des structures fiscales dans la croissance.
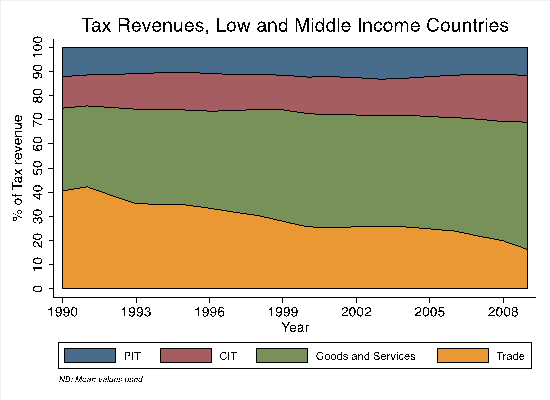
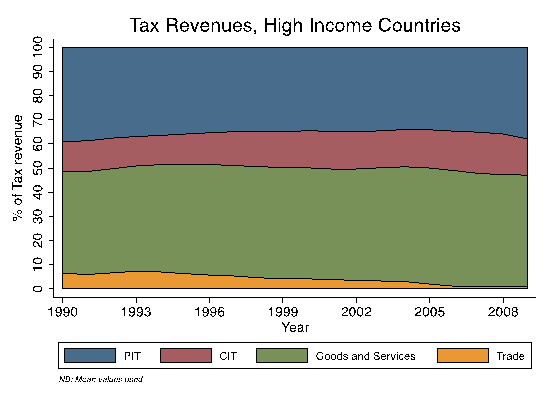
L’élargissement de la couverture du GRD, qui comprend des données de recettes fiscales sur jusqu’à 30 ans pour près de 200 pays, nous a permis d’étudier les effets de ces transformations bien plus finement qu’auparavant. Le graphique ci-dessous en donne un exemple simple : la structure fiscale des pays à revenu faible et intermédiaire entre 1990 et 2009, comparée à celle des pays à revenu élevé sur la même période.
Notre article, Tax Structures and Economic Growth and Development, examine la relation entre structures fiscales et croissance économique sur un panel de pays développés et en développement, à partir du nouveau GRD de l’ICTD, et plusieurs traits intéressants s’en dégagent :
(1) Les pays à revenu faible et intermédiaire recourent à l’imposition directe (ici la somme de l’impôt sur le revenu des personnes et des sociétés) bien moins que les pays à revenu élevé : la moyenne ne dépasse pas 30 % sur la période considérée. Sur la même période, ces impôts représentent en revanche 50 à 55 % des recettes totales dans les pays à revenu élevé. (2) Le basculement des impôts sur le commerce vers ceux sur la consommation a été bien plus marqué dans les pays à revenu faible et intermédiaire, les premiers représentant environ 35 à 40 % des recettes au début des années 1990, mais seulement un cinquième en 2009.
L’objet principal de la recherche était toutefois d’examiner les effets de ces basculements sur les taux de croissance du PIB. Nos résultats préliminaires suggèrent qu’à recettes constantes (c’est-à-dire à niveau de prélèvements totaux inchangé), une hausse des impôts sur le revenu compensée par une baisse des impôts sur le commerce ou sur la consommation nuit à la croissance. Cela rejoint largement les prédictions de la théorie économique ; un examen plus attentif suggère toutefois que ce sont les basculements vers l’impôt sur le revenu des personnes, plutôt que sur celui des sociétés, qui pèsent le plus sur la croissance : un résultat pour le moins intrigant.
Nos résultats suggèrent aussi que le basculement le plus important des dernières décennies, du commerce vers la consommation, n’a pas favorisé la croissance du PIB, sans que l’on puisse pour autant affirmer qu’il lui a nui. À la lumière de ces résultats, la « prescription » du FMI (2011), qui consiste à remplacer les impôts sur le commerce par des impôts sur la consommation, apparaît assurément avisée, en tout cas comparée à un basculement vers l’impôt sur le revenu. Rapprochés d’études comme celle de Baunsgaard et Keen (2010), qui constataient une récupération de recettes relativement médiocre dans les pays à revenu faible et intermédiaire après la libéralisation commerciale, nos résultats soulignent un peu plus les difficultés de la réforme fiscale.
Références
Baunsgaard, T. et Keen, M. (2010) « Tax revenue and (or?) trade liberalization », Journal of Public Economics 94(9) : 563-577
FMI (2011) Revenue Mobilization in Developing Countries, Fonds monétaire international, disponible à <http://www.imf.org/external/np/pp/eng/2011/030811.pdf> consulté le 5 décembre 2013


