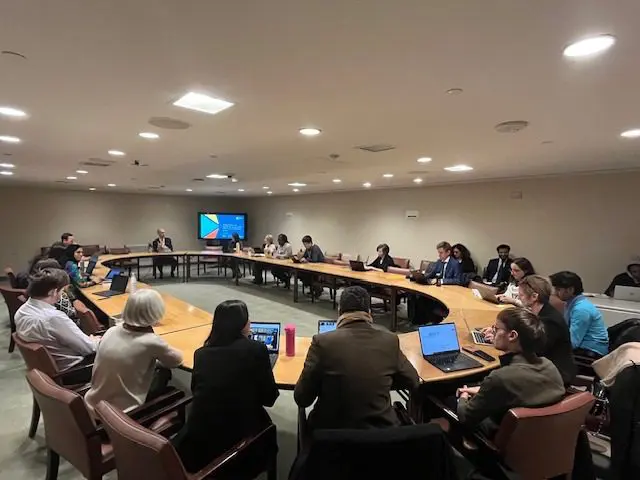

La semaine dernière, le Comité d’experts des Nations Unies sur la fiscalité internationale s’est réuni au siège de l’ONU à New York, à quelques mètres des réunions du Conseil de sécurité sur la Syrie, avant une session spéciale du Conseil économique et social (ECOSOC) consacrée à la fiscalité.
L’essentiel de la réunion a porté sur des questions techniques détaillées, le Comité s’empressant d’achever la révision du modèle de convention fiscale des Nations Unies et d’autres documents clés avant le renouvellement de ses membres prévu cet été. Le point saillant du nouveau modèle est un article sur l’imposition des rémunérations de services techniques, que plusieurs pays en développement ont dit vouloir intégrer à leurs conventions. Une nouvelle édition du Manuel pratique des Nations Unies sur les prix de transfert a également été achevée, ainsi qu’un nouveau manuel sur la fiscalité des industries extractives.
Comme le soulignait le FMI dans son influent rapport sur les effets de débordement de 2014, les conventions fiscales limitent fortement le droit des pays de taxer les activités là où elles se déroulent, « à la source ». Cela réduit l’assiette de l’impôt sur les sociétés des États importateurs de capitaux, pour la plupart des pays en développement. Le conseil du FMI, formulé diplomatiquement, est donc que les pays en développement fassent preuve d’une « prudence considérable » avant d’en signer. Les commentateurs universitaires sont allés plus loin : dès 1974, Charles Irish qualifiait les conventions fiscales d’« aide à l’envers », et l’argumentaire a été repris en 2015 par Brooks et Krever. Certains pays ont réexaminé leur politique conventionnelle, comme l’Ouganda, ainsi que l’analyse le document de travail ICTD n° 50.
Les conventions fiscales restent pourtant dysfonctionnelles, principalement à cause de la concurrence que se livrent les pays pour attirer l’investissement, en particulier celui des entreprises transnationales. Alors que les pays exportateurs de capitaux restent réticents à accepter des clauses élargissant l’imposition à la source, ils sont passés à des systèmes « territoriaux », exonérant les revenus de source étrangère afin de devenir plus attractifs comme pays de résidence des groupes. Le Royaume-Uni est ainsi passé à un système largement territorial en 2012, et les États-Unis le sont devenus de fait en autorisant un report illimité de l’impôt sur les revenus étrangers non rapatriés. L’objectif traditionnel d’éviter la double imposition pour encourager l’investissement international a donc abouti à des conventions qui facilitent la double non-imposition, autrement dit l’évitement fiscal. Les pays dotés de vastes réseaux conventionnels peuvent aussi servir de « plaques tournantes » et devenir des canaux d’investissement : Pays-Bas, Suisse, Royaume-Uni. Plus récemment, ils affrontent la concurrence de nouveaux venus comme Maurice, Singapour et les Émirats arabes unis.
En 2013, les dirigeants du G20 ont soutenu le projet de l’OCDE sur l’érosion de la base d’imposition et le transfert de bénéfices (BEPS), avec pour mandat de garantir que les entreprises transnationales soient imposées « là où leurs activités économiques ont lieu et où la valeur est créée ». Il en est sorti plusieurs propositions de renforcement des règles internationales, mais aucune règle claire et convenue de répartition de l’assiette des groupes. L’OCDE a désormais créé un Cadre inclusif, ouvert à tous les pays, à la fois pour superviser la mise en œuvre des résultats du BEPS et pour poursuivre les travaux restants. Les résultats relatifs aux conventions ont été intégrés dans une convention multilatérale ouverte à tous les pays, même à ceux qui ne rejoignent pas le Cadre inclusif.
Cela crée un dilemme pour les pays en développement. Rejoindre le Cadre inclusif suppose de s’engager à appliquer des règles qu’ils n’ont pas contribué à élaborer, même si certaines peuvent leur être favorables. Cela a aussi fait de l’OCDE un organe fiscal mondial de fait, au moins à certains égards. La pression se poursuit néanmoins, portée par le Groupe des 77 et la Chine, pour créer un véritable organe intergouvernemental mondial en matière fiscale au sein de l’ONU.
C’est cette crise de la gouvernance fiscale mondiale qui a traversé en filigrane les discussions techniques de la semaine. L’Addis Tax Initiative, au nom ronflant, comportait l’engagement de doubler l’aide consacrée aux questions fiscales dans les pays en développement, au titre de la mobilisation des ressources intérieures. Le Comité n’en a pourtant presque rien reçu, même s’il a été convenu qu’il pourrait se réunir deux fois par an. Michael Lennard demeure son seul cadre à temps plein, même s’il dispose désormais du mi-temps d’une nouvelle recrue, Tatiana Falcao, du Brésil. Le Comité n’a toujours pas de budget pour financer les réunions de ses sous-comités ni leur secrétariat. L’OCDE compte pendant ce temps environ 130 cadres coordonnant une multitude d’activités. Le Bureau du financement du développement de l’ONU dispose également de personnel travaillant sur le renforcement des capacités et a annoncé cette semaine l’arrivée de Jacques Sasseville, après son départ de l’OCDE. De fait, l’essentiel de l’APD en matière fiscale va au renforcement des capacités, aidant les pays en développement à appliquer les règles existantes plutôt qu’à contribuer à les améliorer.
Une réunion parallèle a été organisée dans la semaine par l’International Tax Compact, piloté par le gouvernement allemand. L’objectif était d’amener les bailleurs à alimenter le fonds d’affectation spéciale du Comité, dont les recettes sont à ce jour nulles. Michael Lennard a tendu sa sébile en présentant un budget modeste d’environ 680 000 dollars par an, mais aucun bailleur ne s’est présenté. Les fonds sont surtout nécessaires pour faire vivre les sous-comités, indispensables au traitement des détails techniques. Faute de crédits de déplacement, les membres des pays en développement peinent à y participer, et le manque de personnel rend difficile l’appui de secrétariat. À plusieurs reprises, la frustration s’est exprimée devant des questions soulevées sans avoir été suffisamment travaillées en sous-comité, et certains travaux n’ont pu être achevés.
Quelques jours plus tard s’est tenue une réunion plus politique, convoquée par l’Équateur, qui préside désormais le G77 à l’ONU, pour relancer l’idée d’un organe fiscal mondial. Les discours ont été enflammés, mais rien n’indique que la proposition avancera, les pays de l’OCDE y restant opposés. Même si une revalorisation était acquise, elle ne s’accompagnerait pas nécessairement de moyens supplémentaires ; sans elle, en revanche, le secrétariat du Comité en est réduit à tendre la sébile. À la réunion de l’ECOSOC, on s’est beaucoup félicité. Mais le problème du manque de moyens a été passé sous un silence discret.