Une fiscalité efficace est le fondement du financement du développement. Si les pays à faible revenu ont besoin de ressources supplémentaires, les impôts fournissent l’essentiel des recettes publiques et sont nécessaires pour accéder à d’autres types de financement, qu’il s’agisse d’emprunt, de financement mixte ou de finance climatique.
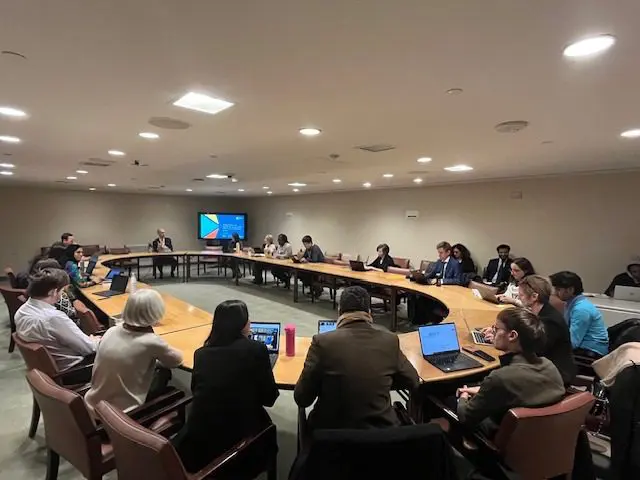
Le 3 décembre, l’ICTD et LoGRI ont organisé un événement parallèle lors de la deuxième session du Comité préparatoire de la quatrième Conférence internationale sur le financement du développement (FfD4). Près d’une décennie s’est écoulée depuis la dernière conférence, qui a débouché sur le Programme d’action d’Addis-Abeba. S’il reconnaissait la mobilisation des ressources intérieures comme « essentielle » au développement durable, seuls sept des 115 paragraphes du document final portaient sur les questions fiscales.
Le processus FfD4 offre l’occasion de construire un agenda plus complet de renforcement des systèmes fiscaux. Cela a commencé avec la publication récente du document d’éléments, qui met en avant un éventail de questions fiscales bien plus large qu’en 2015. Alors que l’accent portait auparavant surtout sur les questions transfrontalières comme les flux financiers illicites et les incitations fiscales à l’investissement étranger, les nouvelles propositions accordent plus d’attention aux questions fiscales nationales.
C’est très positif, mais les propositions pourraient être renforcées en reflétant mieux les défis de réforme et les solutions efficaces identifiés par l’expérience et la recherche. Lors de l’événement parallèle, des experts de l’ICTD, de LoGRI et de la Banque mondiale ont exposé comment y parvenir dans quatre domaines prioritaires :
1. Imposer les plus aisés
Le document d’éléments propose de : « S’engager à instaurer ou renforcer des impôts visant les particuliers fortunés, y compris par la coopération internationale, chaque pays choisissant la meilleure combinaison de politiques pour son économie. »
S’il est bon de voir les impôts visant les particuliers fortunés désormais explicitement inclus, la proposition reste assez vague sur la meilleure façon d’y parvenir. Dans sa présentation, Wilson Prichard a plaidé pour une approche « concrète », en décrivant des stratégies éprouvées pour lever des recettes supplémentaires auprès des plus aisés dans les pays à faible revenu (PFR).
Si de nouveaux impôts sur la fortune peuvent être prometteurs à l’avenir, la recherche de l’ICTD en Ouganda, au Rwanda, en Sierra Leone et au Nigeria montre que les PFR gagneraient à commencer par améliorer la performance des impôts existants. La plupart des codes fiscaux des PFR comportent déjà des impôts qui pèsent surtout sur les plus aisés, comme ceux sur le revenu des personnes, la propriété et les successions. Mais les PFR en collectent bien moins que les pays à revenu élevé (PRE).
Par exemple, les PRE collectent trois fois plus de recettes d’impôt sur le revenu des personnes physiques, en proportion du PIB, que les PFR. Le vrai problème est le manque d’application, mais la recherche montre que, lorsqu’il existe un soutien politique à l’application, une amélioration rapide et significative est possible.
Combler ces écarts de collecte auprès des particuliers fortunés compte non seulement pour les recettes, mais aussi pour réduire les inégalités et améliorer la perception d’équité et la confiance du public dans les systèmes fiscaux. Prichard a recommandé que l’agenda FfD4 le reconnaisse et intègre des stratégies concrètes qui ont fait leurs preuves, dont :
- Utiliser des stratégies simplifiées pour identifier les contribuables aisés
- Créer des unités spécialisées dans les particuliers fortunés au sein des administrations fiscales
- Utiliser systématiquement des outils d’application tels que les attestations de régularité fiscale
- Se concentrer sur les impôts sous-performants, dont ceux sur le revenu des personnes, les revenus professionnels, les revenus locatifs et la propriété
- Renforcer le partage de données entre organismes publics, banques et administrations fiscales
- Renforcer la coopération internationale sur l’échange de renseignements (pour faciliter l’imposition des actifs détenus à l’étranger), en veillant particulièrement à ce que les PFR en bénéficient
2. Renforcer la fiscalité infranationale
Le document d’éléments propose de : « Renforcer les finances infranationales en développant les capacités et les connaissances techniques des autorités locales, en les aidant à diversifier leurs sources de revenus, et promouvoir des systèmes stables et transparents de transferts financiers intergouvernementaux et de mécanismes de péréquation. »
Dans sa présentation, Colette Nyirakamana a soutenu que la FfD4 devrait présenter un engagement plus substantiel en faveur de la mobilisation des recettes infranationales, car c’est un domaine au potentiel d’amélioration énorme, non seulement en termes de recettes, mais aussi pour faire progresser réellement la décentralisation et forger des contrats sociaux plus solides au niveau local.
Elle a plaidé pour une attention particulière aux impôts fonciers, colonne vertébrale des finances infranationales. Voici pourquoi :
- Recettes : les gouvernements peuvent collecter des recettes importantes grâce aux impôts fonciers, prélevés sur une assiette large et stable (terrains et bâtiments facilement identifiables)
- Équité : contrairement à bien d’autres sources de recettes locales (redevances de stationnement et de marché, capitation), les impôts fonciers sont très progressifs
- Efficacité économique : les économistes privilégient depuis longtemps les impôts fonciers, car comparés aux impôts sur le revenu ou la consommation, ils sont les moins distorsifs
- Amélioration d’autres fonctions publiques : cartographier les propriétés et collecter des données à leur sujet peut contribuer à une meilleure planification urbaine, administration foncière et prestation de services locaux
- Renforcement d’une gouvernance locale redevable : très visibles et locaux, les impôts fonciers ont un fort potentiel pour permettre une négociation entre citoyens et gouvernements sur l’usage des recettes et renforcer les contrats sociaux.
Malgré ces avantages, les impôts fonciers sont de loin le grand impôt le moins performant dans les PFR. Les pays performants collectent plus de 2 % du PIB en impôts fonciers, alors que les données disponibles suggèrent que la plupart des PFR en collectent moins de 0,2 % du PIB. Le potentiel d’augmentation des recettes est donc immense, et les données récentes de l’ICTD et de LoGRI montrent qu’une amélioration rapide est possible.
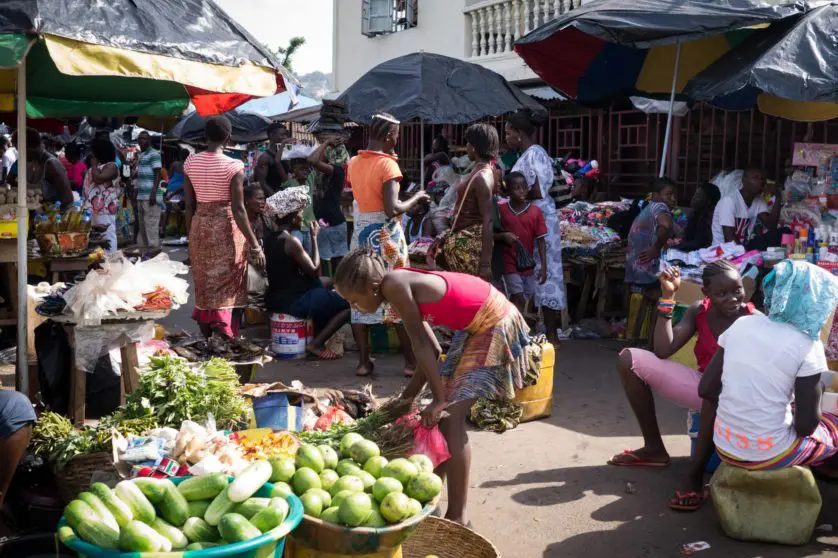
En moins d’un an, un programme de réforme de l’impôt foncier à Freetown, en Sierra Leone, a réussi à doubler le nombre de propriétés enregistrées, à tripler les recettes et à améliorer considérablement l’équité, la quasi-totalité de la hausse des recettes provenant de l’imposition effective des propriétés de grande valeur. Cela a été possible grâce à une combinaison de leadership politique, de modèles simplifiés et adaptés au contexte local (pour l’évaluation des biens et l’informatique), et d’un accent sur la transparence et la confiance, en liant la collecte des recettes à la prestation de services locaux.
3. La fiscalité du secteur informel
Le Programme d’Addis-Abeba comportait l’engagement « d’améliorer… les systèmes fiscaux, notamment en élargissant l’assiette fiscale et en poursuivant les efforts d’intégration du secteur informel dans l’économie formelle », tandis que le document d’éléments propose aussi de soutenir les pays « pour formaliser l’économie informelle ».
Dans sa présentation, Vanessa van den Boogaard a critiqué cette formulation, qui ignore trois faits importants :
- Les méthodes les plus courantes de taxation du secteur informel (les régimes fiscaux simplifiés) rapportent peu. En Afrique, par exemple, les recettes des régimes simplifiés ne représentaient en moyenne que 0,5 % des recettes intérieures en 2022.
- Les méthodes actuelles sont régressives, avec une charge disproportionnée sur les plus bas revenus, et donc aussi sur les femmes. En Afrique, 60 % des pays appliquant des régimes simplifiés n’ont pas de seuil minimum, et même lorsqu’ils existent, ils sont souvent bas ou non indexés sur l’inflation, de sorte que de nombreuses personnes sous le seuil de pauvreté se retrouvent dans le filet fiscal.
- Les efforts pour « formaliser l’économie informelle » sont souvent inefficaces. La recherche montre que les efforts d’élargissement de l’assiette par des campagnes d’enregistrement de masse captent souvent de manière disproportionnée des personnes et entreprises à faible revenu (vendeurs de marché et de rue), plus visibles que les opérateurs à revenu élevé (professions libérales ou grossistes), mieux à même de dissimuler leurs revenus. Ces campagnes gonflent les registres fiscaux de données de mauvaise qualité que les administrations ne peuvent exploiter, et augmentent le nombre de contribuables déposant des déclarations à zéro plutôt que les recettes.
Il est clair qu’une meilleure approche de la taxation de l’économie informelle est urgente. Selon l’OIT, elle représente plus de la moitié de la main-d’œuvre mondiale, et la fiscalité du secteur informel est donc la principale manière dont la plupart des habitants des pays à faible revenu interagissent avec le système fiscal.
Van den Boogaard a soutenu que, s’agissant de la taxation du secteur informel, l’agenda FfD4 devrait inclure un engagement à améliorer la progressivité. Une plus grande équité peut être atteinte en se concentrant davantage sur l’imposition des hauts revenus du secteur informel. Cela peut se faire efficacement en travaillant avec les associations professionnelles et les gouvernements infranationaux pour définir des approches par secteur, même si d’autres recherches sont nécessaires pour valider les stratégies efficaces. Identifier les revenus et profits non déclarés dans le secteur formel (en particulier chez les particuliers fortunés) est aussi un objectif important face à l’informalité.
Elle a aussi plaidé pour une déclaration explicite sur la protection des travailleurs informels aux plus bas revenus, dont beaucoup vivent de revenus de survie. Les régimes simplifiés devraient avoir des seuils minimums et des taux régulièrement ajustés à l’inflation. Et en matière de formalisation, les interventions devraient viser à améliorer les services aux contribuables et l’accès des petites entreprises à la protection sociale, plutôt qu’à augmenter le nombre de contribuables dans les registres.
4. Numériser les systèmes fiscaux
Le document d’éléments propose d’« encourager la numérisation des administrations fiscales, y compris par des engagements à fournir aux pays en développement un appui technique et des investissements dans les systèmes informatiques et l’intelligence artificielle ».
Dans sa présentation, Oyebola Okunogbe, du Groupe de recherche sur le développement de la Banque mondiale, a soutenu que si la technologie offre des outils puissants pour améliorer les fonctions essentielles de l’administration fiscale, la valeur de ces outils pour la performance des recettes dépend de la manière dont les agents les utilisent et de l’environnement politique plus large.
La numérisation est bien plus qu’un processus technique. Les incitations et contraintes politiques déterminent l’environnement qui autorise l’investissement dans la technologie fiscale et la manière dont les agents l’utiliseront.
Okunogbe a souligné que le défi clé de la numérisation est d’équilibrer les forces de la technologie d’un côté (interfaces standard pour tous les contribuables, traitement de masses de données) et celles des agents humains de l’autre (qui peuvent détenir une connaissance contextuelle importante issue des interactions avec les contribuables, mais aussi faire preuve de biais, voire s’entendre avec eux ou les extorquer).
Lors de la mise en œuvre de nouvelles technologies, il est selon elle vital d’investir dans la capacité des agents et de veiller à ce que leurs incitations soient alignées sur les objectifs de l’organisation. Il importe aussi qu’une réforme institutionnelle accompagne l’adoption de la technologie. Par exemple, lorsque de nouveaux types d’informations deviennent disponibles, les processus de contrôle devraient être systématiquement revus pour les exploiter et mieux cibler. Et in fine, il importe de bâtir un large soutien politique à l’extension de la fiscalité pour maximiser l’impact de la technologie.
Perspectives
Si l’événement parallèle n’a couvert que ces quatre sujets, la recherche de l’ICTD peut éclairer bien d’autres questions pour rendre l’agenda fiscal de la FfD4 aussi complet et efficace que possible. Restez à l’écoute alors que nous poursuivons le dialogue avec les parties prenantes sur la route de Séville !