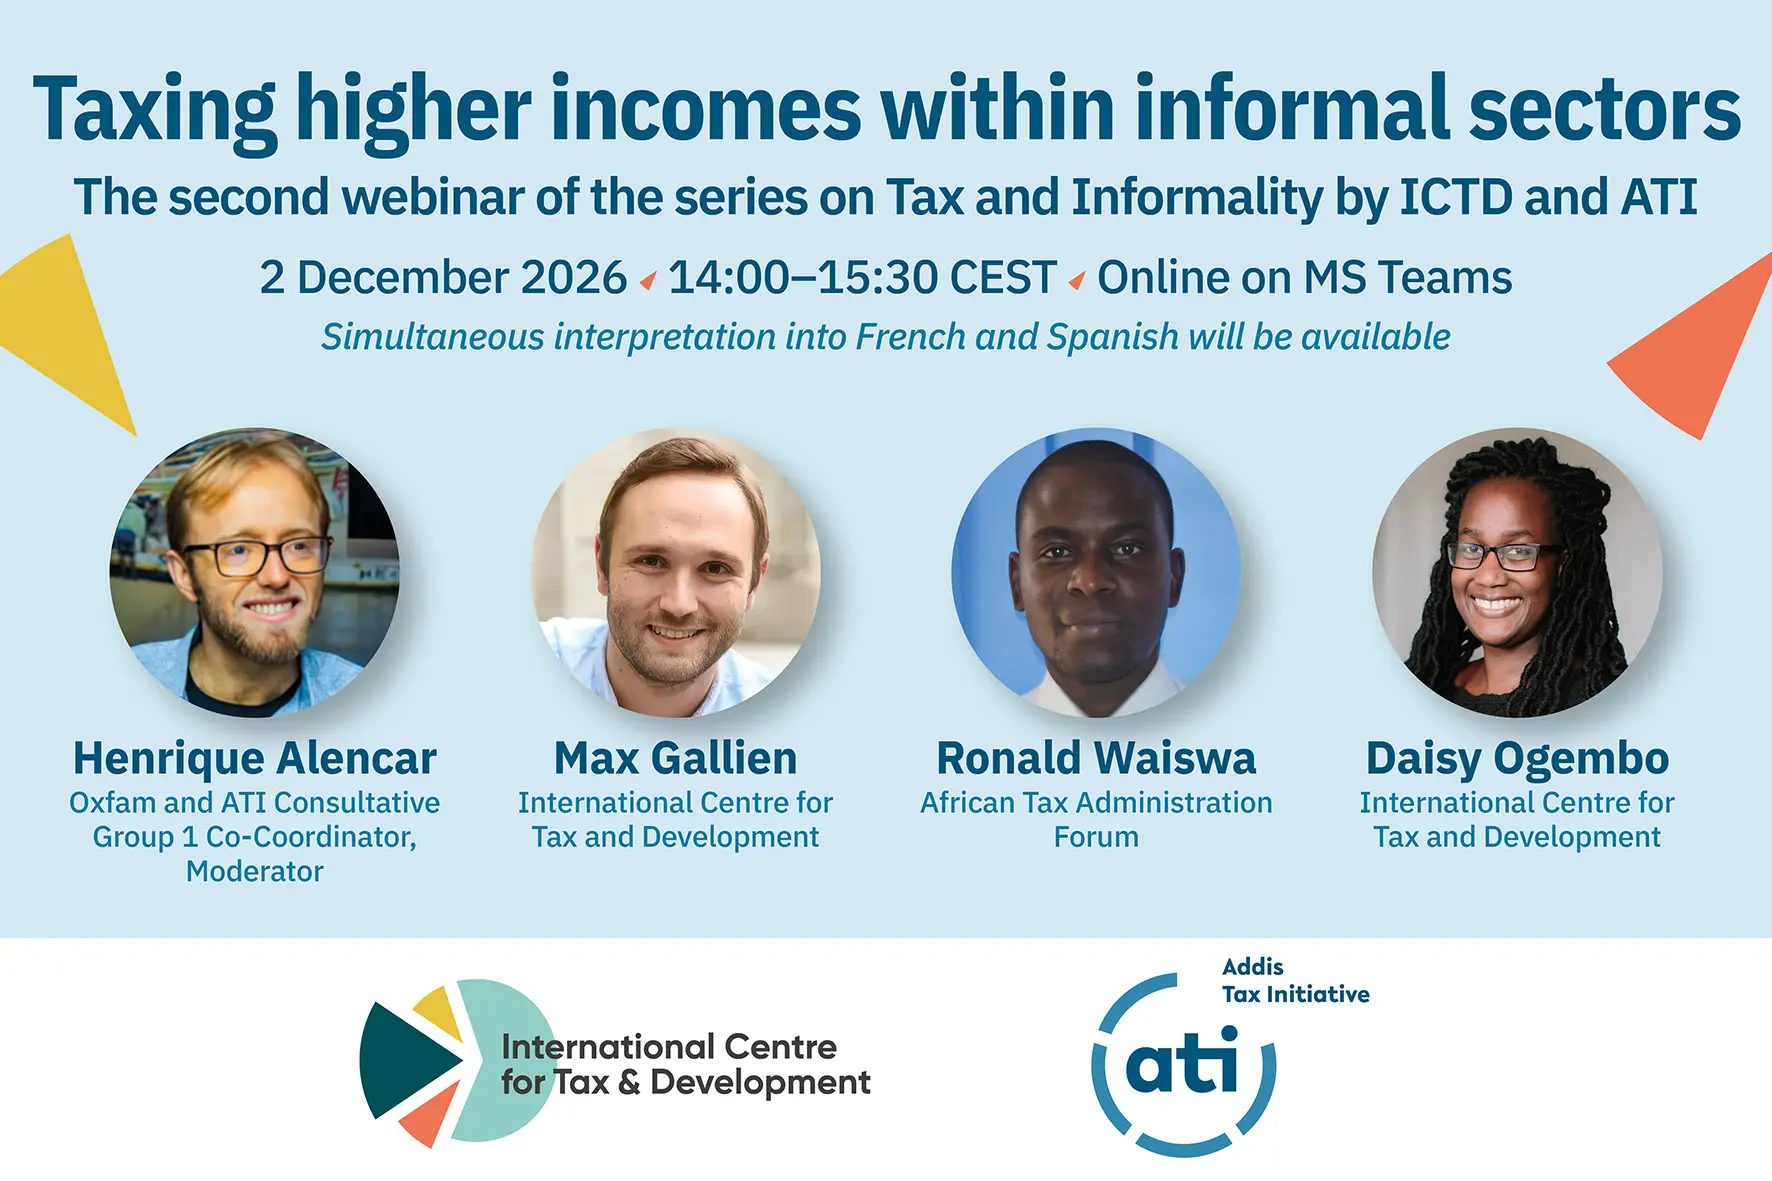
Le deuxième webinaire de la série « Fiscalité et informalité » de l’ICTD et de l’ATI répond aux questions : Comment les politiques fiscales peuvent-elles mieux cibler les personnes aux revenus les plus élevés dans les secteurs informels ? Quel rôle le ciblage et l’immatriculation fondée sur le risque peuvent-ils jouer ? Comment aborder la fiscalité des professions libérales et autres professionnels ?
La taxation des secteurs informels repose souvent sur l’idée que certains acteurs de l’économie informelle dissimulent des revenus importants et constituent ainsi une source potentielle de recettes fiscales encore inexploitées. Pourtant, comme le montrent un nombre croissant de travaux de recherche et les échanges du premier webinaire de cette série, les approches habituellement adoptées pour imposer les activités informelles ont souvent donné des résultats décevants dans la pratique. Les mesures de portée générale ne permettent généralement pas d’identifier les acteurs aux revenus les plus élevés et tendent plutôt à cibler les activités à faibles revenus, ce qui soulève des questions d’équité et d’efficacité du recouvrement fiscal.
Objectifs
Ce webinaire vise à examiner comment les politiques fiscales peuvent mieux cibler les personnes aux revenus les plus élevés dans les secteurs informels. Il réunira des perspectives issues de la recherche et de la pratique, en mettant l’accent sur le ciblage, l’immatriculation fondée sur le risque et la fiscalité des professionnels, dans le cadre d’échanges pratiques et tournés vers l’avenir.
Intervenants
- Max Gallien, ICTD
- Ronald Waiswa, Forum africain sur l’administration fiscale (ATAF)
- Daisy Ogembo, ICTD
La séance sera modérée par Henrique Alencar, conseiller principal en matière de justice fiscale chez Oxfam et co-coordinateur du Groupe consultatif 1 de l’ATI. La langue de travail sera l’anglais, avec une interprétation simultanée en français et en espagnol.
À propos de la série de webinaires Fiscalité et informalité
Dans le cadre de l’Action 1 de la Déclaration de Séville de l’ATI sur la mobilisation des recettes nationales, les membres de l’ATI se sont engagés à soutenir la mobilisation des ressources intérieures sur la base de politiques fiscales justes, sensibles aux questions de genre et respectueuses de l’environnement, ainsi que d’administrations fiscales justes, efficientes, efficaces et transparentes.
Dans le cadre de l’Action 1, la collaboration entre l’Addis Tax Initiative (ATI) et l’International Centre for Tax and Development (ICTD) offre une occasion de faciliter le dialogue sur la manière dont les administrations fiscales peuvent prendre en compte l’informalité de façon à favoriser une mobilisation des ressources intérieures juste et efficace.
La série de webinaires, prévue au cours du dernier trimestre 2026, comprend trois sessions consacrées à des questions clés, notamment la taxation des secteurs informels, les approches visant les opérateurs aux revenus les plus élevés du secteur informel et les approches alternatives pour élargir l’assiette fiscale. La série s’appuiera sur la Communauté de pratique de l’ICTD sur la fiscalité et l’informalité et tirera parti des discussions et priorités existantes afin d’identifier des sujets pertinents pour poursuivre les échanges.