
Informalité : repenser le « secteur informel non imposé »
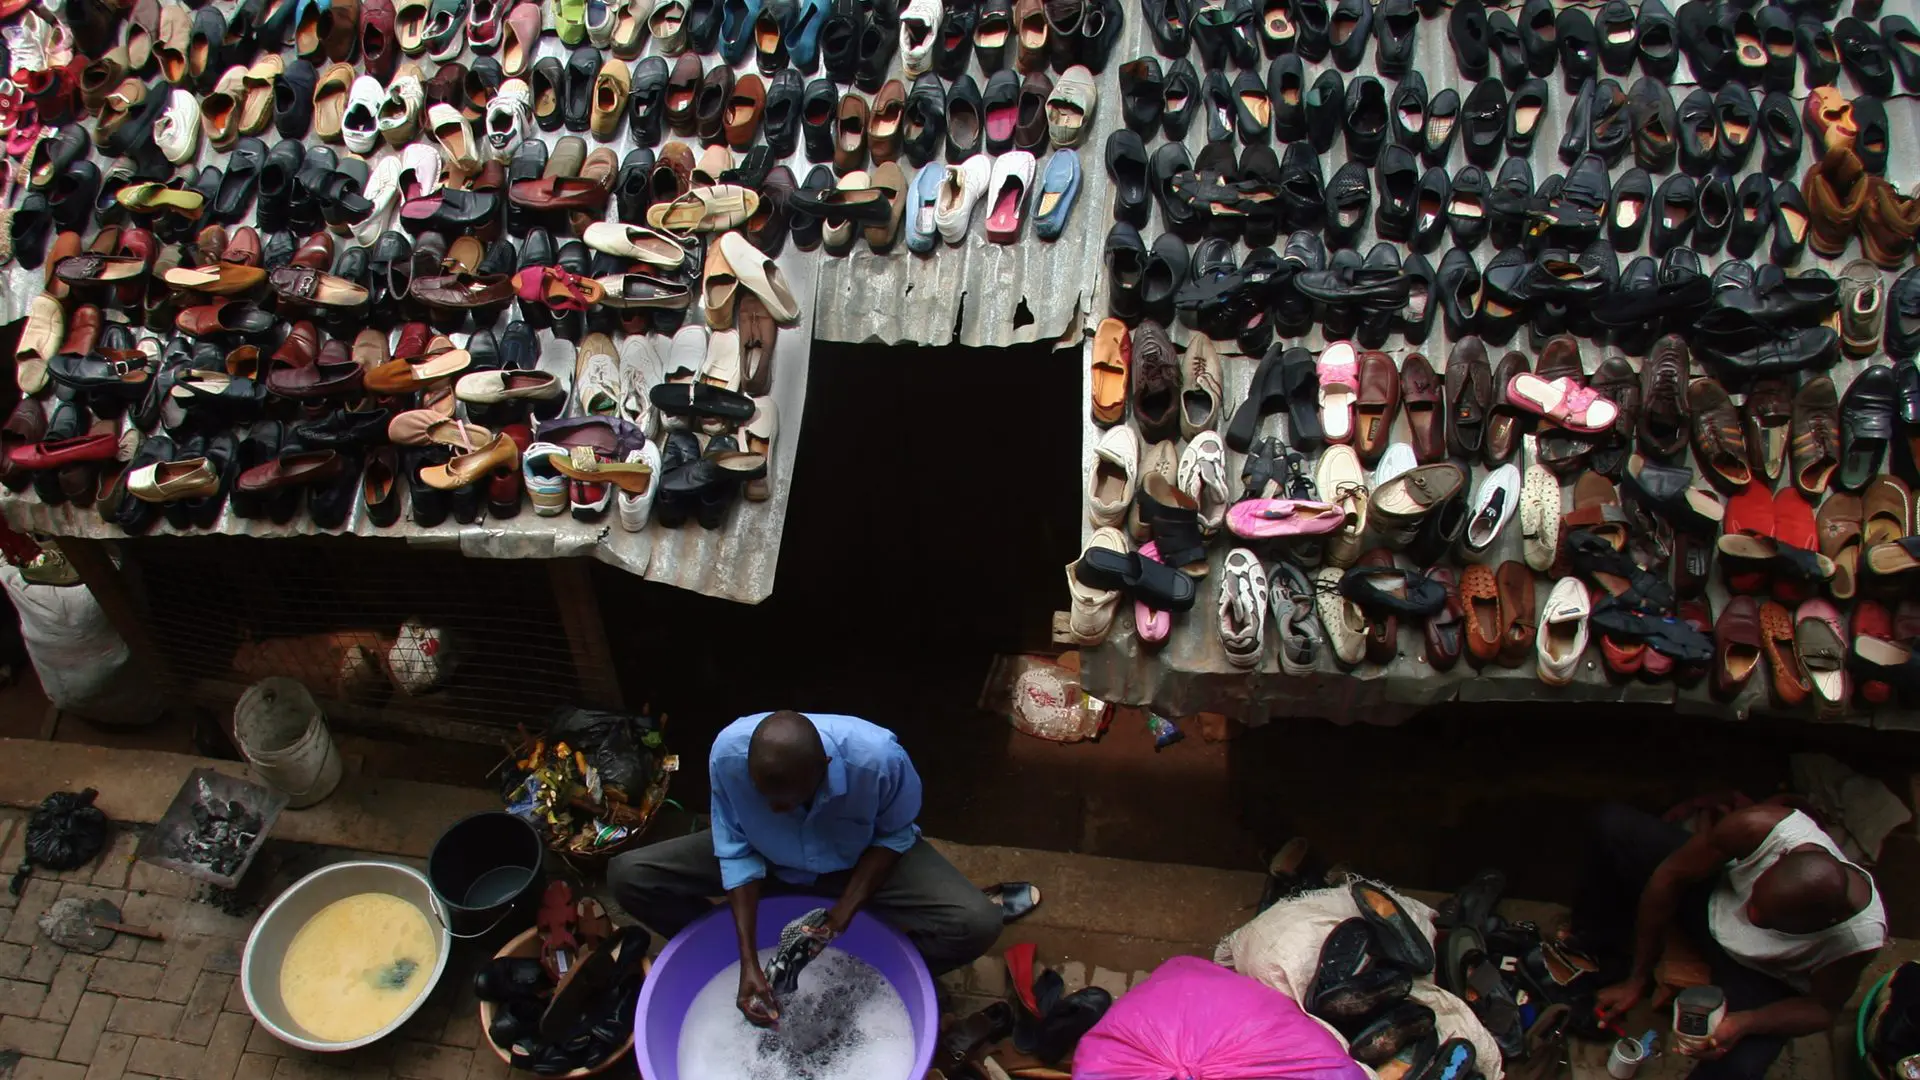
Pendant de nombreuses années, les économies informelles ont été largement perçues comme sous-imposées et comme un important gisement de recettes inexploité. Cette lecture a motivé toute une série de réponses publiques : régimes fiscaux simplifiés, campagnes d’enregistrement de masse et efforts plus larges de formalisation des activités économiques informelles au nom de la mobilisation des recettes. Plus récemment, ces efforts ont été accélérés par l’impression que de nouvelles formes de données pourraient rendre l’activité informelle plus lisible pour les administrations fiscales.
Les recherches de l’ICTD ont remis ce tableau en question. De nouvelles données sur les contributions fiscales des opérateurs à faibles revenus montrent que les travailleurs et les entreprises du secteur informel acquittent souvent déjà de multiples impôts, redevances et taxes, auxquels s’ajoute toute une gamme de paiements informels. Ces charges sont fréquemment fragmentées, opaques et régressives. L’ICTD a également conduit une nouvelle vague d’évaluations des dispositifs fiscaux visés vers les secteurs informels : nombre de politiques destinées à y étendre l’impôt ont généré peu de recettes supplémentaires, tout en étant coûteuses à administrer et en imposant des coûts significatifs à celles et ceux qui sont le moins en mesure de les supporter.
La leçon n’est pas que les acteurs informels doivent rester hors de portée de l’État. C’est que les recettes fiscales sont le mauvais moteur des stratégies de formalisation. Les arguments les plus solides en faveur de l’intégration des acteurs informels dans l’économie formelle sont ailleurs : accès aux services, au crédit et à la protection juridique, et relation plus substantielle avec les institutions publiques. Le paiement de l’impôt devrait en découler, et non en constituer le point de départ.
Ce déplacement est de plus en plus visible dans le débat public. La collaboration de l’ICTD avec le Forum sur l’administration fiscale africaine (ATAF) a contribué à orienter la discussion régionale vers des approches mieux ciblées et davantage fondées sur les données en matière d’imposition des économies informelles, en soulignant les limites des stratégies actuelles et la nécessité d’un meilleur ciblage, d’une conception attentive à la pauvreté et d’un dialogue avec les contribuables. L’Engagement de Séville adopté en 2025 par les Nations unies, à l’issue de leur premier sommet sur le financement du développement depuis dix ans, reprend les formulations de l’ICTD sur l’imposition des acteurs informels. Il met l’accent sur des approches socialement inclusives, centrées sur les revenus et les patrimoines non déclarés, tout en protégeant les personnes à faibles revenus. Les travaux de l’ICTD sur les régimes fiscaux simplifiés nourrissent de la même manière les discussions au Ghana, en Gambie et en Tanzanie, dans la perspective d’une génération de politiques plus efficaces et plus équitables dans les années à venir.
L'ICTD a contribué à faire entrer l'expérience des travailleuses et travailleurs de l'économie informelle dans des débats fiscaux qui trop souvent les ignorent, en produisant des données qui ont bousculé les idées reçues, éclairé les discussions politiques et renforcé les arguments en faveur de systèmes fiscaux plus équitables et plus inclusifs.
Laura Alfers coordinatrice internationale, WIEGO

Related experts


Imposer les plus fortunés : contrôle et politique du civisme fiscal
À l’autre extrémité de la distribution, les recherches de l’ICTD ont mis au jour d’importants écarts de conformité parmi celles et ceux qui ont la plus grande capacité contributive. Dans de nombreux pays à faibles revenus, les débats sur la réforme fiscale se sont longtemps concentrés sur l’élargissement de l’assiette au secteur informel, en prêtant beaucoup moins attention à la question de savoir si les obligations fiscales existantes sont effectivement appliquées aux personnes à hauts revenus et aux élites politiquement connectées. La plupart des pays à faibles revenus disposent déjà d’impôts qui pèsent sur les plus fortunés : imposition des revenus des professions libérales, de la propriété, des revenus locatifs, des plus-values, des successions et des revenus de placement. La difficulté tient à ce que ces impôts sont souvent faiblement appliqués.
Après avoir documenté ces écarts dans plusieurs pays africains, l’ICTD a également contribué à identifier ce que les administrations fiscales peuvent faire concrètement : repérer les contribuables fortunés à partir des données existantes, créer des unités dédiées aux personnes à hauts revenus, renforcer le partage de données avec les institutions nationales et étrangères, simplifier les démarches de conformité et reconnaître les conditions politiques et institutionnelles nécessaires à la continuité du contrôle.
Un contrôle ciblé permet des progrès rapides, d’autant plus que les données publiques se numérisent.
En Ouganda, la création d’une unité dédiée aux personnes à hauts revenus a fait passer le taux de déclaration de ces contribuables de 13 à 78 pour cent et généré plus de 5,5 millions de dollars de recettes supplémentaires dès la première année. En Sierra Leone, un contrôle ciblant les biens immobiliers de forte valeur a permis une hausse de 53 points de pourcentage du civisme fiscal, sans susciter de rejet public grâce à un travail réfléchi d’information et de communication.
Ensemble, ces exemples montrent que les administrations fiscales peuvent progresser lorsqu’elles concentrent leurs efforts sur les contribuables à fort potentiel et sur les leviers fiscaux existants.
La priorité est donc une meilleure application des systèmes fiscaux existants : exploiter plus efficacement les données disponibles et faire en sorte que les personnes à revenus élevés, les professions libérales, les propriétaires et les entreprises à fort potentiel acquittent ce qu’ils doivent. Là où les gouvernements parviennent à maintenir cet effort, c’est l’une des voies les plus claires vers des systèmes fiscaux plus progressifs et plus efficaces.
Related experts
Genre : élargir notre compréhension de la justice fiscale
Les débats plus anciens sur la fiscalité et le genre portaient souvent, de manière étroite, sur la question de savoir si les lois fiscales traitaient différemment les hommes et les femmes sur le papier. Dès lors qu’ils paraissaient formellement neutres, les systèmes fiscaux étaient souvent présumés neutres du point de vue du genre dans la pratique.
Les recherches de l’ICTD ont remis cette hypothèse en cause. Elles montrent que les femmes vivent souvent l’impôt différemment, en raison de leurs rôles économiques et sociaux, de leur concentration dans les activités informelles et à faibles revenus, et de leurs modalités d’accès aux services publics. Elles montrent aussi l’importance d’appréhender l’ensemble des charges fiscales, qui ne découlent pas seulement des impôts formels, mais aussi des taxes informelles, des redevances d’usage et des frais liés aux services.
Des études sur les taxes de marché au Nigeria, en Tanzanie et au Zimbabwe, ainsi que sur les taxes formelles et informelles en Sierra Leone, ont mis en évidence les charges disproportionnées supportées par les femmes. Sur les marchés de Dar es Salaam, par exemple, les frais quotidiens de sanitaires acquittés par les commerçantes pouvaient représenter jusqu’à 20 pour cent de leur revenu journalier, montrant comment des frais liés aux services peuvent devenir une charge fiscale genrée considérable.
Ces travaux ont nourri une compréhension plus large et plus concrète de la justice fiscale pour les femmes. Il est désormais plus difficile de traiter le genre comme une question marginale de la réforme fiscale, ou d’évaluer l’équité de genre à la seule lecture du texte de la loi. L’attention s’est déplacée vers le fonctionnement réel des systèmes fiscaux et vers la manière dont leurs effets sont façonnés par des configurations plus larges de travail, de revenu, d’accès aux services et de dépense publique.
Ces travaux ont contribué à inscrire plus fermement le genre à l’agenda de la politique fiscale. Ils ont ainsi nourri le cadre conceptuel de la Banque mondiale sur la réforme fiscale, une boîte à outils d’Oxfam et du Tax Justice Network Africa, et un débat plus large au sein d’ONU Femmes, de l’Addis Tax Initiative et du dialogue politique de haut niveau ATAF / Union africaine, dont la déclaration finale a repris les recommandations de l’ICTD.
Related experts
