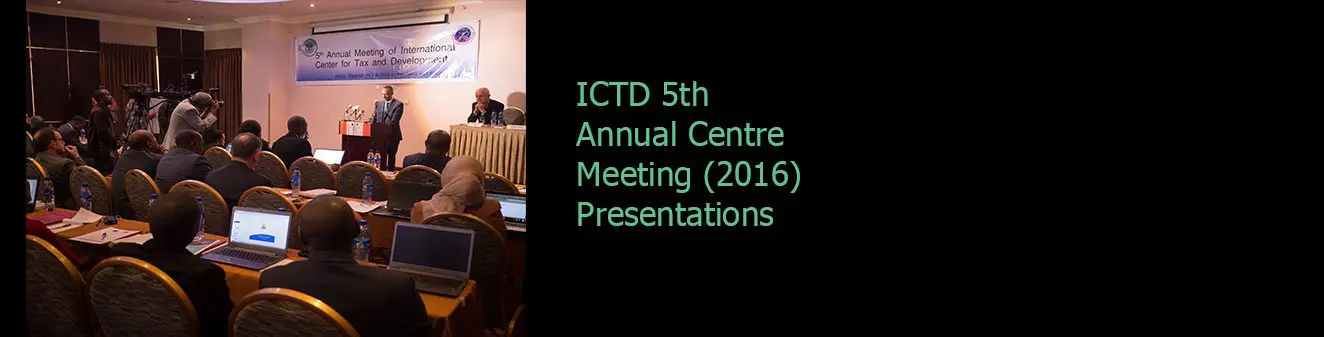
La 4e réunion annuelle de l’ICTD, tenue à Arusha du 7 au 9 décembre 2014 et accueillie en partenariat avec la Tanzania Revenue Authority, a connu une très forte participation et a engagé un public varié de professionnels, notamment des chercheurs, des administrateurs fiscaux africains et des spécialistes de la fiscalité, dans un dialogue constructif sur les défis fiscaux contemporains en Afrique.
La réunion annuelle 2014 de l’ICTD s’articulait autour de deux thèmes :
1. Le renforcement des capacités fiscales
Compte tenu du nombre croissant d’actions de renforcement des capacités en matière fiscale en Afrique, et de l’arrivée de bailleurs toujours plus nombreux sur ce terrain, nous avons posé la question : quelle est l’efficacité des approches et des méthodes actuelles ? Que faudrait-il faire autrement ? L’objectif était de réunir un éventail d’acteurs du renforcement des capacités, en particulier ceux qui en sont les « destinataires », et de les inviter à parler franchement des réussites, des échecs et des difficultés. Par la discussion et le débat interactifs, plutôt que par des présentations formelles ou des articles écrits, nous avons abordé plusieurs terrains précis :
- Comment bâtir au mieux des capacités durables pour traiter plus efficacement avec les investisseurs transnationaux opérant dans des domaines spécialisés comme les mines, la finance et les télécommunications ?
- Quelles implications les réformes fiscales mondiales en cours ont-elles sur le renforcement des capacités ?
- Quels sont les problèmes et les solutions propres au renforcement des capacités en matière de fiscalité infranationale ?
- Quelle place pour des initiatives africaines indépendantes venant compléter le processus BEPS (érosion de la base d’imposition et transfert de bénéfices) piloté par l’OCDE ?
- Quels systèmes et politiques informatiques soutiennent le mieux un développement durable des capacités ?
- Quels sont les besoins et les expériences en matière de développement de la capacité de recherche au sein des administrations fiscales, et de la recherche fiscale dans les universités et instituts africains ?
2. La recherche sur le civisme fiscal
La recherche sur les facteurs du civisme fiscal en Afrique étant appelée à se développer considérablement dans un proche avenir, nous avons choisi de mettre en avant quelques-uns des meilleurs travaux récents et en cours, principalement par des présentations formelles et des articles écrits, et de nous en servir pour nourrir un débat plus large sur les recherches à venir.
La réunion a été ouverte par le commissaire général de la Tanzania Revenue Authority, M. Rished Bade, et par le directeur général de l’International Centre for Tax and Development, le professeur Mick Moore.
Parmi les soixante-dix délégués, venus de seize pays, figuraient des représentants de la Tanzania Revenue Authority (TRA), du South Africa Revenue Service (SARS), de la Zimbabwe Revenue Authority (ZRA), de la Rwanda Revenue Authority (RRA) et de l’Uganda Revenue Authority, ainsi que des représentants d’organisations de développement comme le Department for International Development (DFID) britannique et la Norwegian Agency for Development Cooperation (Norad), et des experts fiscaux de l’OCDE, du HMRC, de l’African Tax Institute, de l’OMD et de la GIZ.
Dimanche 7 décembre 2014
- « Capacity Building for African Revenue Authorities: What Works? »
(sans diaporama)
Rhiannon McCluskey (ICTD) - « Taxing the Extractive Sector »
M. Frian Aarsnes, directeur, ECON Oil and Gas - Le programme d’appropriation de la recherche de l’ICTD
Zilper Audi (ICTD)
Lundi 8 décembre 2014
- « Electronic Sales Registry Machines and Tax Compliance in Ethiopia »
Merima Ali (Chr Michelsen Institute) - « Reforming Property Tax Collection in Dar-Es-Salaam »
Odd-Helge Fjeldstad (ICTD et Chr Michelsen Institute) - « Informal Taxation in Sierra Leone »
Vanessa van den Boogaard (ICTD et University of Toronto) - « Protection money, tax compliance and colonial legacy in Africa »
Abdulaziz Shifa (Syracuse University) - « Surveying Public Expectations and Willingess to Pay Tax in Tanzania »
Ingrid Hoem Sjursen (Norwegian School of Economics et CMI), Donald Mmari (REPOA) et Odd-Helge Fjeldstad (ICTD et Chr Michelsen Institute) - « International Corporate Taxation: Between a Rock and a Hard Place »
Sol Picciotto (ICTD et University of Lancaster) - « Tax Treaties: A Curse or a Blessing – Researching Tax Treaties in Developing Countries »
Tomas Balco (ministère des Finances, Slovaquie & ICTD) - « Tax Treaties in Uganda »
Martin Hearson (London School of Economics
Mardi 9 décembre 2014
- Le nouveau Government Revenue Dataset de l’ICTD, et quelques résultats inédits sur les effets de l’aide sur l’effort fiscal intérieur
Wilson Prichard (ICTD et University of Toronto) - Le programme de recherche de l’Organisation mondiale des douanes
Rachel McGauran (Organisation mondiale des douanes) - « Business Taxpayers Perceptions in Addis Ababba: Preliminary Findings »
Wollela Yesegat (Addis Ababa University) - L’harmonisation fiscale dans la Communauté d’Afrique de l’Est
Animé par Alexis Nzitonda (GIZ) et Milly Nalukwago (Uganda Revenue Authority) - « The Journey of Tax Statistics in South Africa »
Randall Carolisen (SARS) - Faut-il envisager des alternatives à l’imposition des bénéfices des sociétés ?
Michael Durst (ICTD et Bloomberg) - Le secteur informel au Maroc, l’écart fiscal : enseignements d’une approche macro et microéconomique
Fouzi Mourji (faculté de droit, d’économie et de sciences sociales, université Hassan II, Casablanca)