Le Bénin étend aux plus petits contribuables une plateforme fiscale conçue à l’origine pour les grandes entreprises. La question de savoir si cette évolution rend le système fiscal plus inclusif reste ouverte ; c’est celle à laquelle répondra notre recherche menée avec la Direction Générale des Impôts.
Étendre les services fiscaux numériques des grands aux petits contribuables
Partout en Afrique, les administrations fiscales mettent leurs services en ligne. La plupart ont commencé par les grands contribuables, qui génèrent la plus grande part des recettes et disposent généralement de comptables et d’un accès fiable à internet. Étendre ces services aux micro et petites entreprises est plus difficile. Ces entreprises sont beaucoup plus nombreuses et souvent bien moins équipées que les grandes, et pourtant les administrations leur demandent désormais d’utiliser les mêmes plateformes.
Les données récentes sur les services fiscaux électroniques montrent que ces outils peuvent, sous certaines conditions, améliorer la conformité fiscale et le recouvrement des recettes. La déclaration et le paiement en ligne peuvent réduire le temps et le coût de la mise en conformité, limiter les contacts en face à face avec les agents des impôts et fournir de meilleures données aux administrations. Au Burkina Faso, les services électroniques sont associés à des paiements d’impôts plus élevés chez les petites et moyennes entreprises. Au Sénégal, l’obligation de déclarer en ligne a nettement amélioré la qualité des données administratives, ce qui peut renforcer la capacité de l’administration à suivre les contribuables.
Ces gains pourraient toutefois ne pas se concrétiser pour les plus petits contribuables. À Eswatini, seuls 40 % environ des contribuables se sont inscrits sur la plateforme e-Tax après qu’elle est devenue obligatoire, principalement de grandes entreprises. Pourtant, les petits contribuables inscrits ont connu les plus fortes améliorations en matière de déclaration et de paiement. La difficulté pourrait donc résider dans l’accès à la plateforme. Une plateforme construite autour des besoins des grandes entreprises peut être coûteuse à utiliser pour un commerçant disposant d’un téléphone basique, sans adresse électronique et, parfois, d’un faible niveau d’instruction formelle. Au lieu de réduire les coûts de mise en conformité, la plateforme risque de simplement reporter cette charge sur les personnes qui aident les contribuables à l’utiliser. Les services fiscaux en ligne promettent aussi de réduire la charge de travail des agents des impôts. Pourtant, une plateforme complexe, mal adaptée aux petits contribuables, peut au contraire l’alourdir. La question n’est donc pas seulement de savoir si les services fiscaux numériques fonctionnent, mais pour qui, et dans quelles conditions ils profitent aux petits contribuables et aux services des impôts qui les gèrent.
Le déploiement de l’e-impôt au Bénin
La Direction Générale des Impôts du Bénin (Direction Générale des Impôts, DGI) a numérisé rapidement les procédures fiscales au cours de la dernière décennie. Selon le rapport d’activités 2025 de la DGI, les recettes fiscales brutes sont passées de 381 milliards de FCFA en 2016 à 1 348 milliards de FCFA en 2025, et les paiements électroniques dépassent désormais 96 % pour la plupart des impôts, un chiffre largement tiré par les moyennes et grandes entreprises.
La plateforme en ligne actuelle, SIGIBé (Système intégré de gestion des impôts du Bénin), a remplacé un précédent logiciel, SIGTAS, lancé en 2018 avec un soutien canadien. Selon la DGI, ce changement répondait principalement au souhait de mieux maîtriser la technologie. SIGIBé est financé par le budget national et l’administration en détient le code source, ce qui réduit sa dépendance à l’égard d’un prestataire externe.
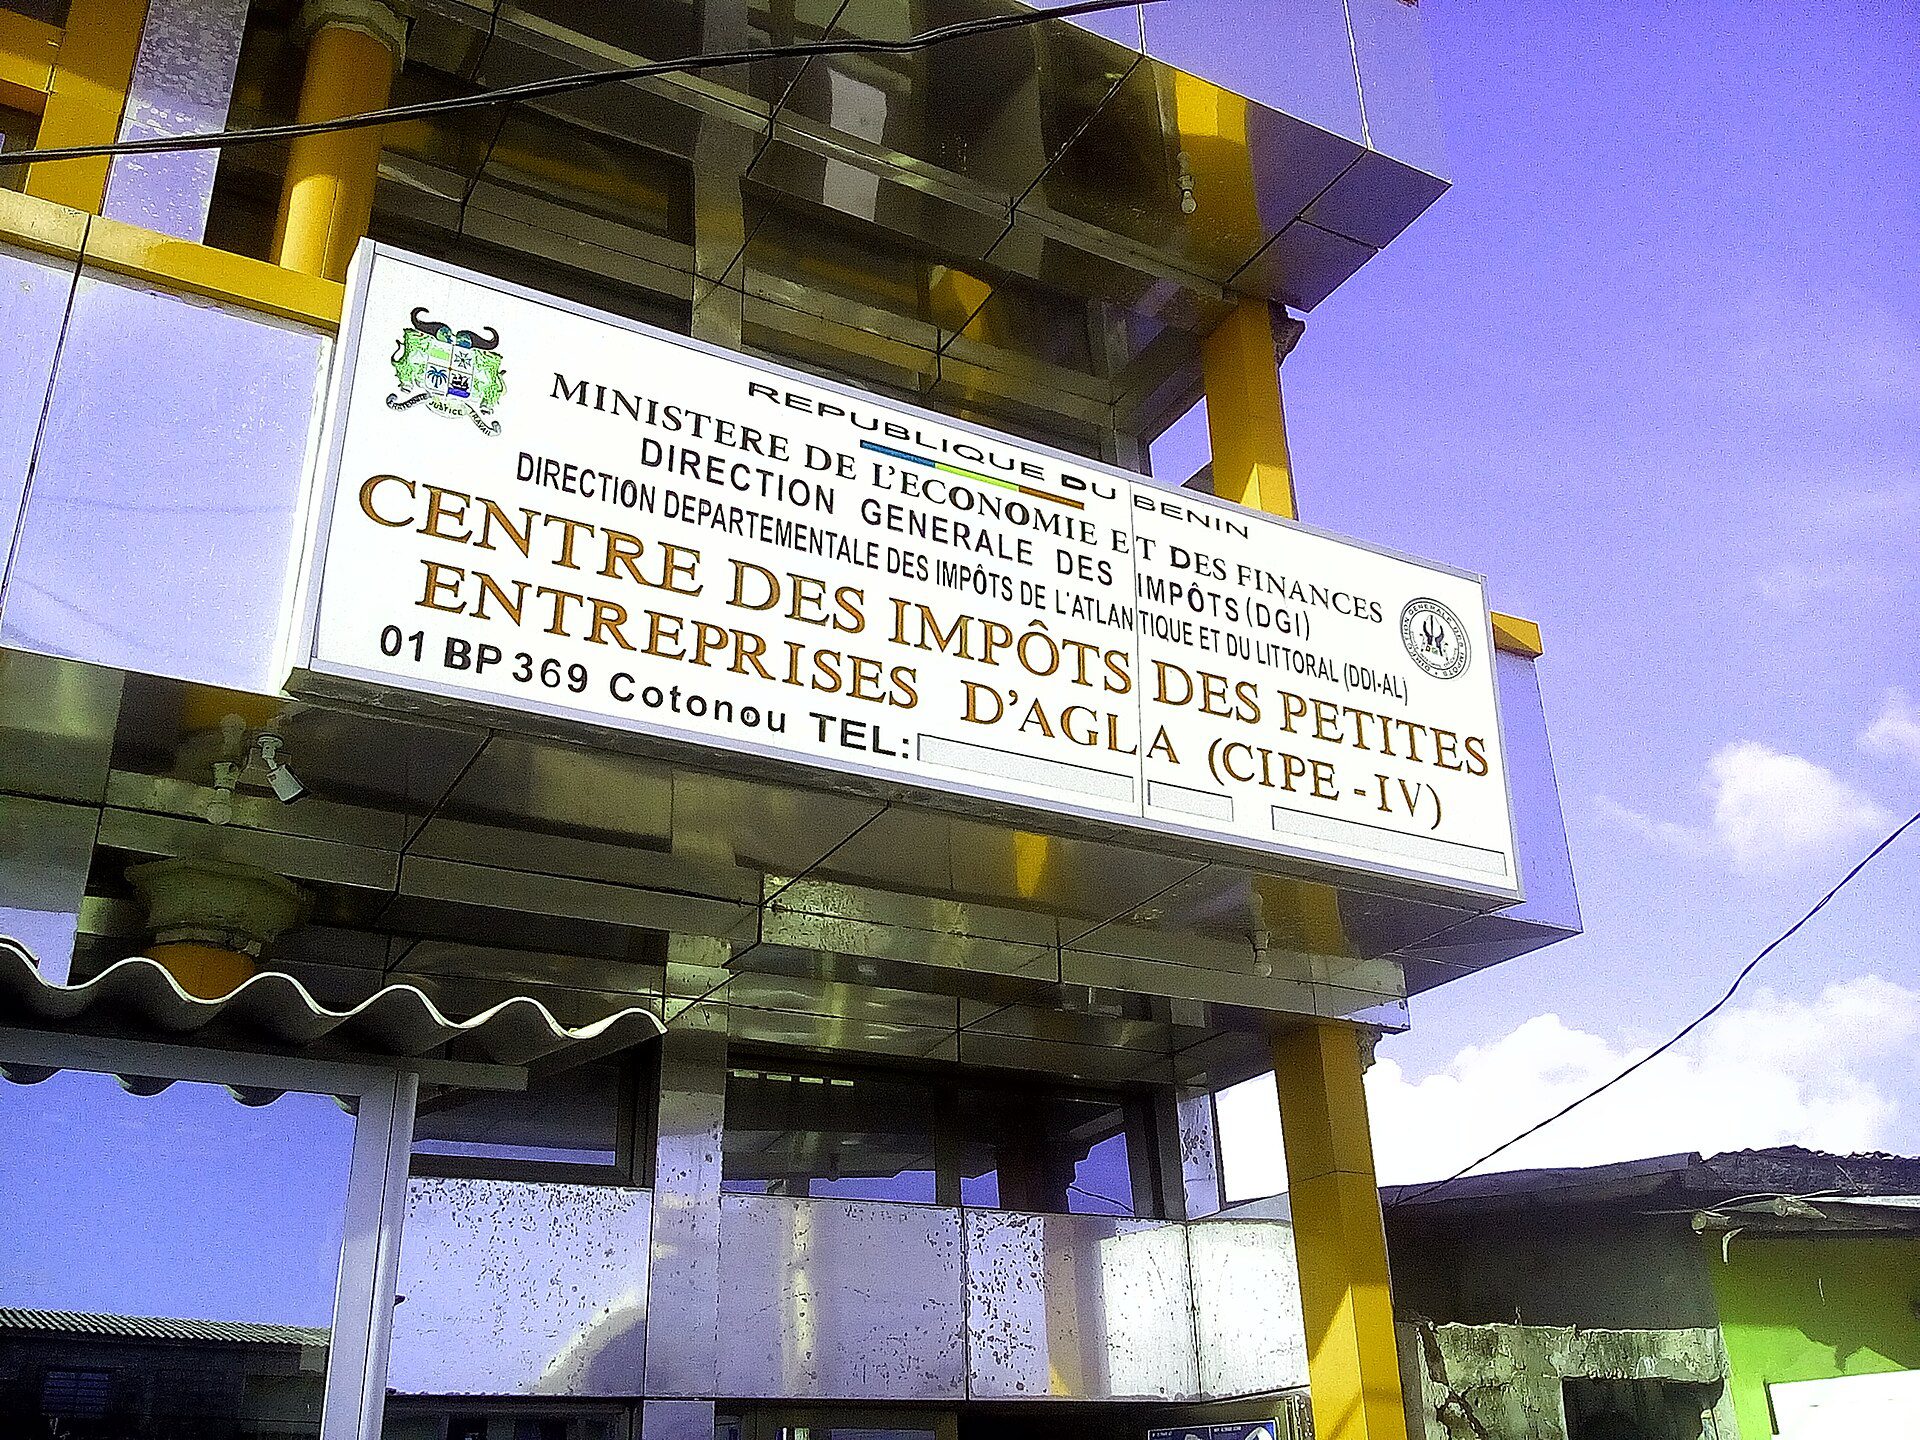
SIGIBé a d’abord été déployé pour les grands et moyens contribuables en 2022, avant d’être étendu aux petites entreprises en 2024. Les entreprises dont le chiffre d’affaires annuel atteint 50 millions de FCFA, soit les microentreprises jusqu’à 20 millions de FCFA et les petites entreprises au-delà de ce seuil, sont gérées par des centres des impôts dédiés, les Centres des Impôts des Petites Entreprises (CIPE). Elles acquittent la taxe professionnelle synthétique, un impôt unique qui remplace l’impôt sur le revenu, la patente et la licence. Les CIPE collectent également l’impôt foncier pour le compte des communes.
Les quatre CIPE de Cotonou sont passés en ligne en mai 2024 à titre pilote. Une vingtaine de centres supplémentaires passent en ligne entre juin et décembre 2026, le calendrier prévoyant notamment des centres à Parakou, Comè et Lokossa en septembre et octobre. La DGI vise à intégrer tous les centres à la plateforme d’ici fin 2026.
Pour encourager l’adoption, le lancement à Cotonou s’est accompagné d’une campagne d’information intensive. Les contribuables ont été invités au siège de la DGI pour recevoir des explications, et la plateforme a été présentée dans des émissions de radio et des débats. Les agents nous ont indiqué que cela avait beaucoup aidé.
Ce que nous avons observé à Cotonou
Lors d’une mission exploratoire à Cotonou en octobre 2026, nous avons rencontré les équipes de la DGI chargées de la plateforme et visité l’un des centres des impôts des petites entreprises de la ville. Cinq éléments ont retenu notre attention.
1. La plateforme d’e-impôt est la même pour toutes les entreprises, quelles que soient leur taille et leurs capacités.
Les petites entreprises suivent les mêmes règles d’inscription que les grandes sociétés. Seule la procédure applicable aux particuliers, pour la plupart des propriétaires fonciers, a été simplifiée. Cela est cohérent avec l’objectif de la DGI de disposer d’un système unique et intégré, mais cela signifie que les plus petites entreprises utilisent un outil conçu pour de plus grandes structures.
2. L’identité numérique est liée à l’immatriculation fiscale.
L’obtention d’un numéro d’identification fiscale (identifiant fiscal unique, IFU) exige désormais le numéro personnel d’identification (NPI), que le système vérifie directement auprès de l’agence nationale d’identification des personnes (ANIP). C’est un exemple concret d’interopérabilité entre les systèmes fiscaux et d’identité, comme le promeut l’agenda des infrastructures publiques numériques (IPN).
3. L’accès reste un obstacle pour de nombreux petits contribuables.
Chaque opération en ligne est confirmée par un code envoyé par courriel. Or beaucoup de petits contribuables n’ont pas de compte de messagerie sur leur téléphone, et d’autres utilisent celui d’un proche. Les agents nous ont indiqué que les contribuables plus âgés et moins alphabétisés viennent souvent au centre des impôts accompagnés de leurs enfants. Ces contribuables dépendent alors d’une autre personne pour gérer leurs obligations fiscales, leurs codes et leurs informations personnelles.
Le paiement par mobile money est le moyen le plus courant de payer en ligne, avec des frais de 1 % plafonnés à 1 000 FCFA. Pour les petits contribuables, ces frais peuvent ou non dépasser le temps et le transport économisés en évitant de se rendre au centre des impôts. Pour l’impôt foncier, les agents ont signalé que certains contribuables paient en ligne sans recevoir de justificatif de paiement. Les contestations ne peuvent pas non plus encore être traitées en ligne : les contribuables qui contestent une pénalité doivent donc toujours se déplacer au siège de la DGI.
4. Les agents des impôts absorbent une grande partie de ces frictions, ce qui alourdit leur charge de travail.
Chaque centre dispose désormais d’un guichet d’assistance, tenu par des agents qui saisissaient auparavant les formulaires papier dans le système. Ces agents créent des adresses électroniques pour les contribuables qui n’en ont pas, les aident à s’inscrire et à déposer leurs déclarations, et réinitialisent les mots de passe oubliés. Lorsqu’un contribuable ne peut pas accéder à la boîte de messagerie à laquelle le code est envoyé, le centre peut transmettre le cas au service d’assistance départemental. Cette aide maintient les plus petits contribuables dans le système, mais elle entraîne aussi les agents dans des tâches qui ne relèvent pas de leur rôle. En pratique, une partie du travail que la plateforme devait supprimer s’est déplacée vers le guichet d’assistance.
La durée de ces dispositifs reste une question ouverte. Envoyer les codes par SMS lèverait un obstacle, mais cela coûte plus cher, ce qui explique le choix du courriel par la DGI. Les guichets d’assistance sont utiles pendant la transition, mais ils pourraient devenir un coût permanent si la plateforme demeure difficile à utiliser pour une large part des petits contribuables. Les agents du centre que nous avons visité ont indiqué que leur charge de travail a globalement diminué, car ils ne saisissent plus de formulaires papier et les informations dont ils ont besoin pour les contrôles sont désormais réunies en un seul endroit. Reste à voir si cela se confirmera lorsque la plateforme atteindra des centres situés hors de Cotonou, avec moins de personnel et des contribuables moins connectés.
5. Le changement est visible au guichet.
Avant 2024, les contribuables remplissaient des formulaires papier que les agents saisissaient ensuite dans le système, sans que les contribuables aient accès à leurs propres dossiers. Avec la plateforme en ligne, ils peuvent désormais créer leur propre compte, déclarer et payer. Dans le centre que nous avons visité, le personnel estimait que moins de la moitié des contribuables paient encore à la caisse, principalement pour l’impôt foncier et à l’approche de l’échéance. Pour les entreprises, le paiement en ligne est présenté comme la règle, bien que les caisses restent ouvertes.
Les questions auxquelles répondra notre recherche sur l’inclusion numérique
Au cours des prochains mois, l’ICTD et la DGI examineront cinq questions.
- Le passage en ligne modifie-t-il la probabilité et la ponctualité des paiements d’impôts des petites entreprises ?
- Les coûts de mise en conformité diminuent-ils, ou sont-ils reportés sur les enfants, les comptables et les guichets d’assistance ?
- Quels contribuables adoptent la plateforme, et lesquels continuent de payer en espèces ou prennent du retard ?
- Dans quelle mesure la plateforme respecte-t-elle les garanties énoncées dans le Cadre universel de garanties des Nations Unies pour les IPN, notamment la non-exclusion, l’accès à des recours et la protection des données ?
- La plateforme réduit-elle la charge de travail des agents des impôts, ou la déplace-t-elle vers les guichets d’assistance, et quelles formes de soutien peuvent être maintenues à mesure que le déploiement atteint des centres plus petits ?
Le déploiement progressif nous offre une occasion utile. Certains centres ont ouvert en 2024, d’autres en 2026, et d’autres n’ont pas encore ouvert. À partir des données administratives de la DGI, nous pouvons donc comparer les contribuables exposés à la plateforme avec des contribuables similaires qui ne le sont pas. En décembre, des entretiens et des groupes de discussion avec des petits contribuables et des agents des impôts nous aideront à comprendre les mécanismes qui sous-tendent les chiffres. Ils documenteront aussi le fonctionnement des guichets d’assistance, qui y a recours et ce qu’ils coûtent aux centres. Ensemble, ces résultats nous aideront à comprendre si une plateforme unique peut répondre aux besoins de contribuables très différents, et quel soutien est nécessaire pour y parvenir.


