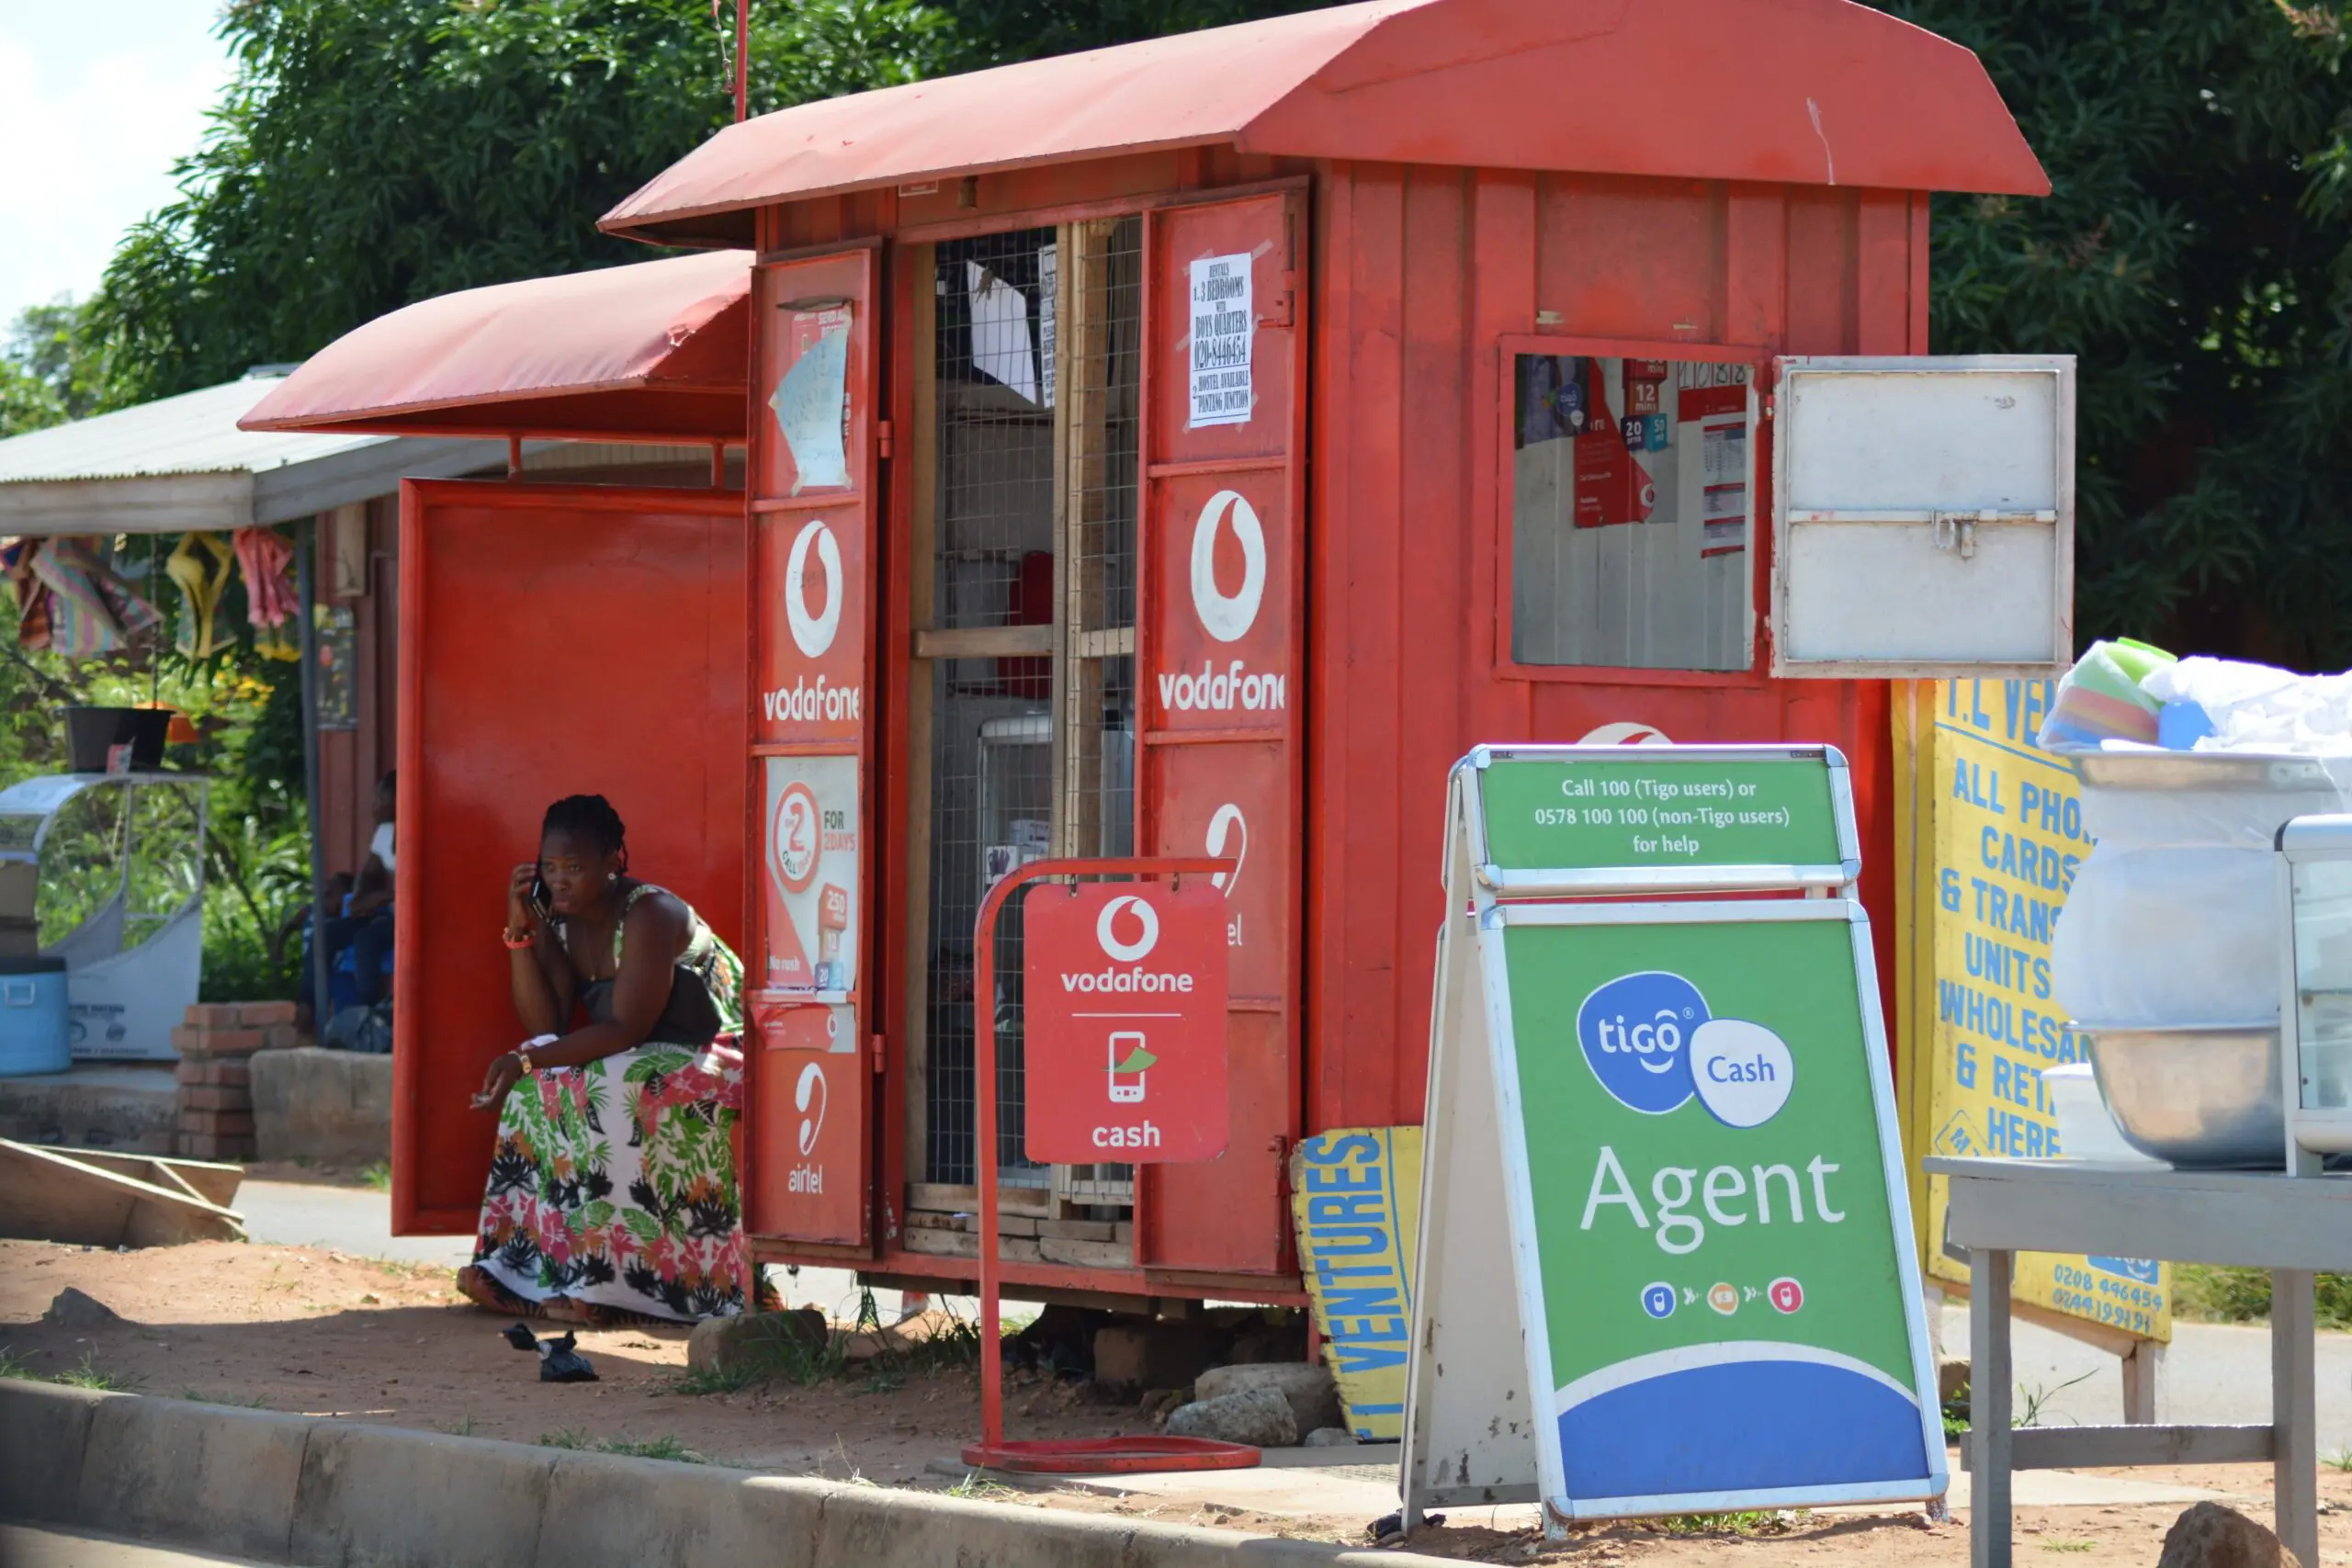
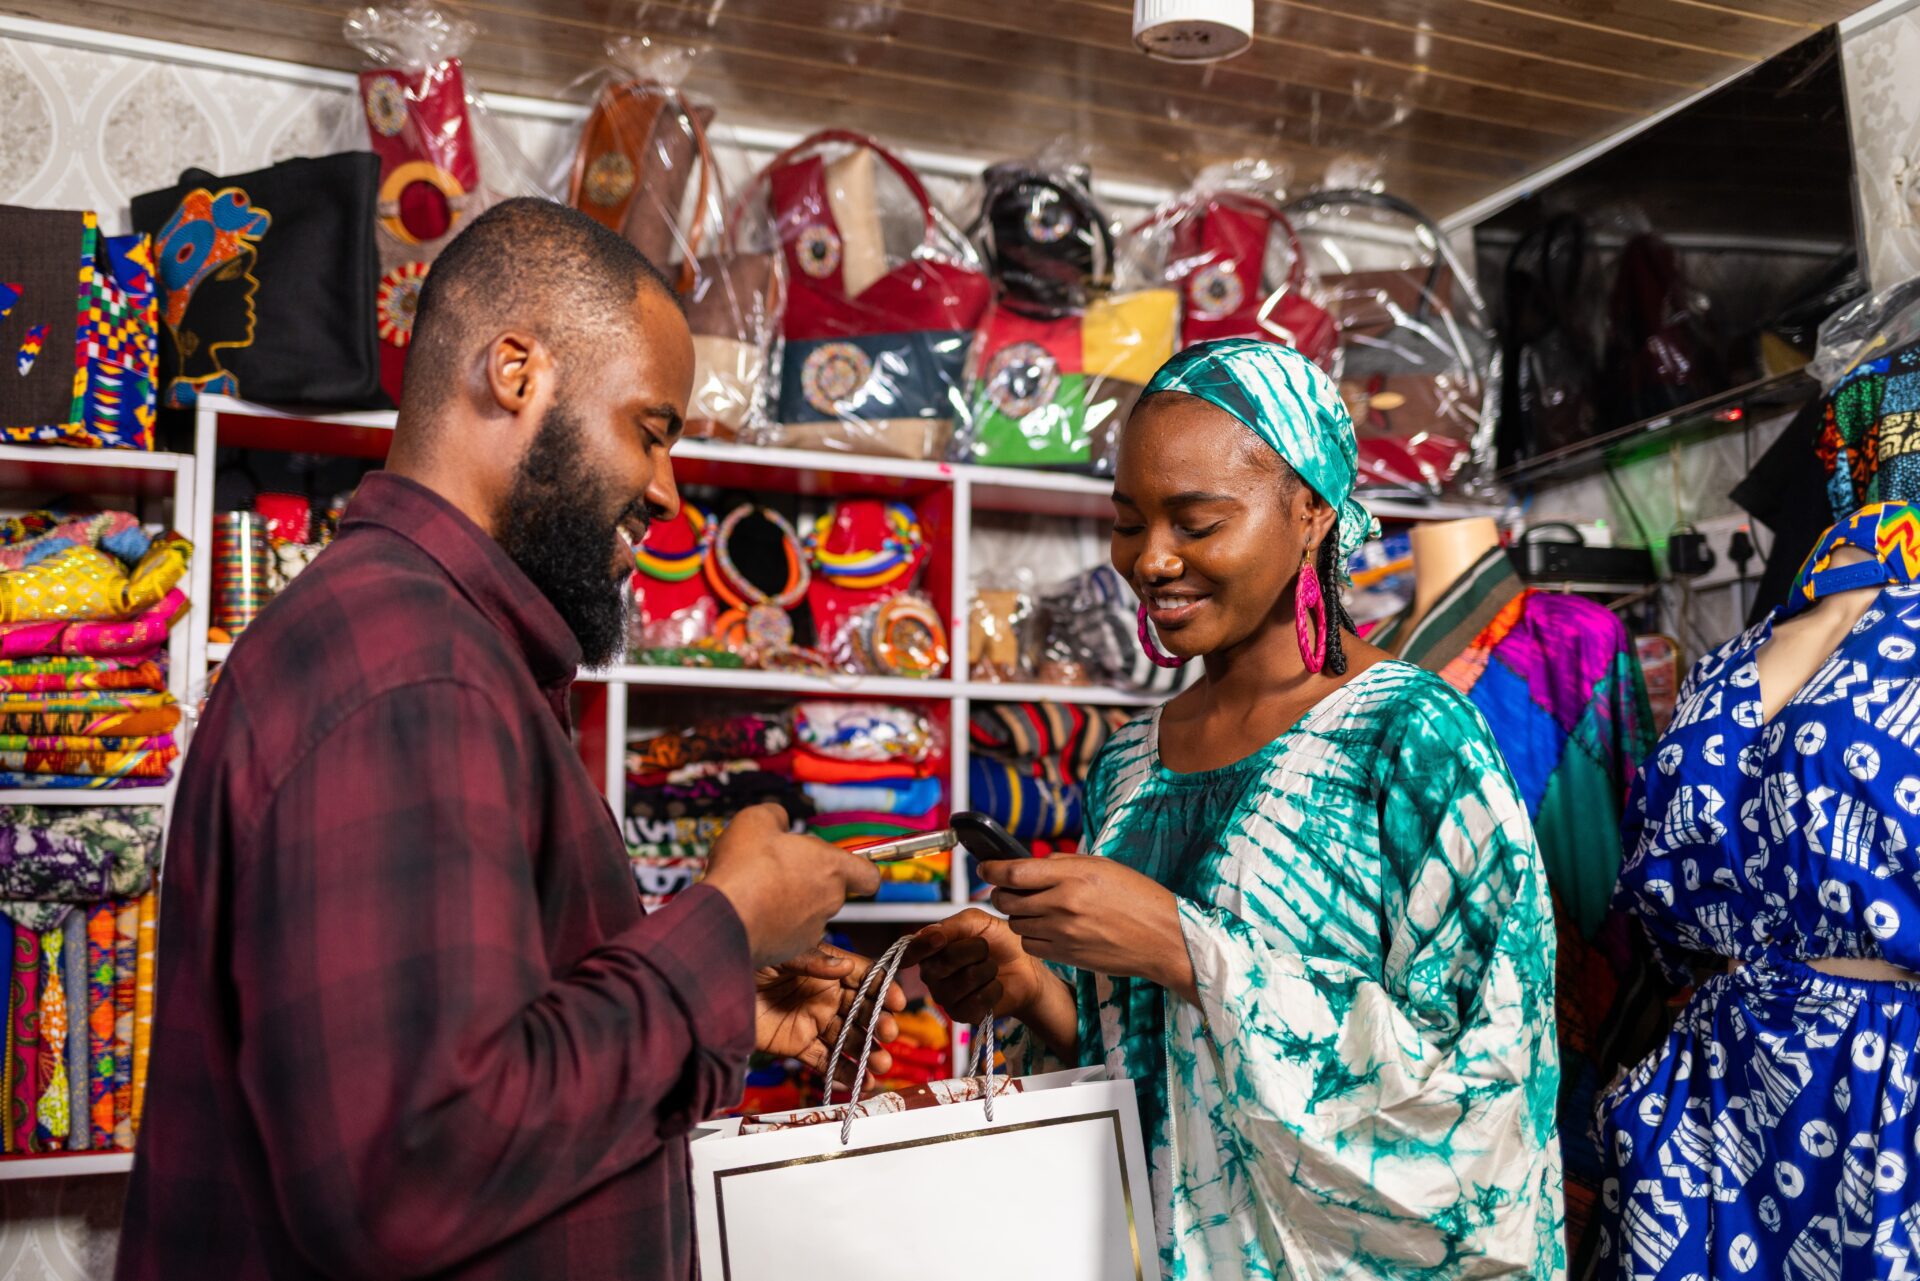
Les deux opérateurs de téléphonie mobile du Rwanda exploitent chacun leur propre plateforme de monnaie mobile : MTN MoMo et Airtel Money. Pendant des années, ces plateformes ont largement fonctionné en vase clos : transférer de l’argent de l’une à l’autre, ou vers un compte bancaire, était impossible ou entraînait des frais supplémentaires. Cette friction a renforcé l’avantage de MoMo en matière de part de marché et a poussé de nombreux commerçants à n’accepter que les paiements MoMo, que ce soit via MoMoPay, l’offre de MoMo destinée aux commerçants, ou via son ancienne offre de paiement de pair à pair (P2P).
En juillet 2026, la Banque nationale du Rwanda (BNR) a rendu eKash, le système national interopérable de paiement numérique et de paiement de détail géré par RSwitch, obligatoire pour tous les paiements hors réseau (entre opérateurs) jusqu’à 10 millions de RWF. eKash relie les banques commerciales, les institutions de microfinance et les opérateurs de monnaie mobile, tels que MTN et Airtel, au sein d’un réseau unique et unifié.
Jusqu’en juillet, un paiement de commerçant entre opérateurs via eKash pouvait entraîner deux frais : des frais d’envoi pour le client et des frais distincts pour le commerçant. Avec des frais plafonnés à 20 RWF par transfert P2P et des paiements de commerçants gratuits, la BNR visait à réduire les coûts de transaction en interdisant aux banques et aux institutions de microfinance de conclure des accords bilatéraux avec les opérateurs de monnaie mobile. La gouverneure de la BNR, Soraya Hakuziyaremye, a déclaré que « de juillet à septembre, le volume des transactions traitées par eKash [était] passé d’environ 140 000 par mois à 1 million ». La BNR a également fait état de 28,9 millions de transactions eKash en septembre 2026, contre 1,9 million en septembre 2025.
Les premiers travaux de terrain montrent que cela modifie déjà la façon dont les commerçants sont payés, la manière dont les prestataires se font concurrence et ce que l’État peut imposer.
L’économie du choix des commerçants
Certains commerçants agissent rapidement et passent déjà de la réception des fonds sur des portefeuilles de monnaie mobile à des comptes bancaires. Deux commerçants que j’ai interrogés sont passés entièrement à des codes marchands émis par des banques. Grâce à eKash, ces codes permettent aux clients de l’un ou l’autre réseau mobile de payer directement sur les comptes bancaires du commerçant, sans frais pour aucune des deux parties. Cette option sans frais soulève une question : les entreprises qui encaissent actuellement les paiements via le canal P2P de MoMo afficheront-elles aussi des codes eKash en caisse ? Seul l’avenir le dira, même si une chose est certaine pour l’instant : eKash permet à un large éventail de portefeuilles mobiles et de banques de concurrencer plus fortement MoMoPay de MTN, qui est payant.
Pour favoriser l’adoption, des efforts considérables ont été déployés afin que la transition vers eKash soit fluide pour les consommateurs. Par exemple, les abonnés de MTN et d’Airtel payaient déjà les commerçants au moyen de la même chaîne USSD, *182*8*1*[code marchand]#. Depuis juillet, cette chaîne familière fonctionne pour tout code marchand, qu’il soit lié à un portefeuille MTN ou Airtel ou à un compte bancaire quelconque.
Le prix compte toujours, mais pourrait jouer en faveur d’eKash
Lorsque les frais de 0,5 % de MoMoPay ont été rétablis en 2021, notre précédente étude de l’ICTD a constaté un retour marqué vers les espèces. Pour les paiements au sein d’un même réseau, MTN facture aux commerçants 0,5 % pour les transactions supérieures à 4 000 RWF, tandis qu’Airtel applique le même taux aux transactions supérieures à 5 000 RWF. À ces seuils, 0,5 % équivaut respectivement à 20 RWF et à 25 RWF.
Si des frais de paiement pour les commerçants étaient introduits, des frais forfaitaires de 20 RWF, facturés uniquement au-delà de 5 000 RWF, seraient plus simples qu’un pourcentage. Ils n’ont jamais coûté plus cher aux commerçants que l’un ou l’autre portefeuille et coûteraient moins pour les ventes plus importantes. Les deux commerçants qui ont changé de système ont déclaré pouvoir s’accommoder de frais forfaitaires de 20 RWF par paiement, soit le plafond des frais P2P d’eKash. Les banques pourraient même y renoncer, en récupérant le coût par les intérêts sur les prêts.
La concurrence d’eKash : la réponse des banques et des opérateurs de téléphonie
Les paiements de commerçants sans frais peuvent déplacer le rapport de force en faveur des commerçants en leur donnant davantage de choix quant à la destination de leur argent. Les entreprises de télécommunications (opérateurs) ont longtemps tiré leurs marges des frais de transaction, tandis que les banques tirent les leurs des dépôts et des prêts. Les commerçants qui peuvent acheminer gratuitement leurs ventes vers n’importe quel compte peuvent choisir le prestataire qui détient leurs soldes, ce qui pousse les prestataires à se concurrencer sur le crédit, l’épargne et la qualité de service.
Les prestataires ont réagi de manière inégale. Les opérateurs, d’abord réticents, coopèrent désormais davantage. Ils voient peu de menace dans les transferts P2P, puisque la domination de MTN sur le marché maintient la plupart des transferts au sein de son réseau, tandis que les transferts d’Airtel au sein de son réseau sont déjà gratuits. Les banques, en revanche, ont opposé plus de résistance, notamment sur la tarification. Certaines continuent d’orienter leurs clients vers l’ancienne filière RTGS, payante.
Contrairement au processus de paiement USSD commun, la manière dont les banques proposent eKash n’est pas standardisée. Certaines banques acheminent automatiquement les transferts via eKash, sans modifier leurs écrans de banque en ligne. D’autres présentent eKash comme une option distincte et laissent encore les clients choisir la filière RTGS, plus coûteuse. Et ce, malgré la directive précitée de la BNR, qui exige que les transferts interbancaires inférieurs à 10 millions de RWF soient effectués via eKash. RSwitch indique que les échecs de transfert ont diminué dès lors que la BNR a commencé à surveiller la disponibilité des services des prestataires et à les sanctionner en cas d’interruption. Un contrôle similaire de la manière dont les banques présentent eKash garantirait aux clients la même expérience dans toutes les banques.
Taxer les transactions ou élargir l’assiette fiscale
Le mandat de la BNR a également des implications pour la politique fiscale. La priorité doit-elle aller à des gains de recettes immédiats issus des frais de transaction, ou à une adoption numérique plus large et à une croissance des entreprises susceptibles d’élargir l’assiette fiscale au fil du temps ?
En réduisant les frais de transaction, eKash a déjà érodé la base d’une taxe d’accise de 15 % prévue sur les frais de transactions financières, qui doit entrer en vigueur en juillet 2027. En pratique, une taxe de 15 % sur un paiement de commerçant gratuit ne génère aucune recette, tandis que les frais de 20 RWF sur les paiements P2P ne généreraient que 3 RWF. Les recherches de l’ICTD montrent que les taxes sur la monnaie mobile, portant sur des frais bien plus élevés, ne rapportent généralement qu’environ 1 % des recettes fiscales, tandis que les prélèvements sur les frais pèsent le plus sur les utilisateurs les plus pauvres. Cette taxe mérite donc d’être repensée avant sa mise en œuvre, en tenant compte des considérations d’équité.
Le principal enjeu budgétaire est toutefois indirect. Les recettes qui restaient auparavant dans les portefeuilles mobiles peuvent désormais arriver sur les comptes bancaires des commerçants, où les dépôts financent des prêts et où l’historique des paiements permet d’accorder des crédits fondés sur les flux de trésorerie. L’association des banquiers présente déjà eKash comme une plateforme de prêt fondé sur les données. Davantage de crédit pour les petites entreprises peut se traduire par une production accrue et, à terme, par une assiette fiscale plus large.
Les relevés des commerçants intéresseront aussi l’Office rwandais des recettes (Rwanda Revenue Authority). Au Mexique, où la crainte de l’impôt incite de nombreux commerçants à s’en tenir aux espèces, le gouvernement promeut un compte bancaire non lié à un identifiant fiscal. Le Rwanda a un parallèle dans l’enregistrement des commerçants : MTN permet désormais aux particuliers d’obtenir un code marchand MoMoPay depuis leur téléphone sans fournir d’identifiant fiscal. De fait, notre étude en cours de l’ICTD a révélé que 53 % des commerçants de Kigali s’étaient enregistrés pour obtenir ce code marchand « informel ». Lorsque les paiements de commerçants « d’eKash vers la banque » sans frais seront disponibles, le gouvernement autorisera-t-il encore ces codes informels ? L’avenir le dira.
Le principal enjeu dépend aussi de la retenue. Si les enregistrements d’eKash devenaient un raccourci vers une application rigide de la loi, les commerçants pourraient se replier sur de tels codes informels, voire sur les espèces. Le retour aux espèces en 2021 montre que l’adoption du numérique peut s’inverser. Si la confiance se maintient, une adoption numérique plus large, des entreprises plus solides et une assiette fiscale plus vaste pourraient, à terme, rapporter davantage de recettes fiscales que la taxation des transactions.
Et ensuite pour eKash ?
Les premiers éléments suggèrent que l’infrastructure publique numérique, tarifée comme un service public, peut rééquilibrer un marché des paiements en quelques mois. Pour eKash, trois questions demeurent : les paiements de commerçants sans frais peuvent-ils durer ? RSwitch envisage de facturer les acquéreurs plutôt que les utilisateurs. Comment les banques et les opérateurs compenseront-ils la perte de revenus issus des frais ? Et les commerçants qui passent au numérique obtiendront-ils du crédit et se développeront-ils ? Pour les autres pays qui mettent en place des commutateurs nationaux, l’enseignement est que l’interopérabilité compte, mais que la tarification, les incitations des prestataires et l’usage que fait l’État des données de transaction déterminent si elle procure des avantages durables aux commerçants et à l’économie dans son ensemble.