
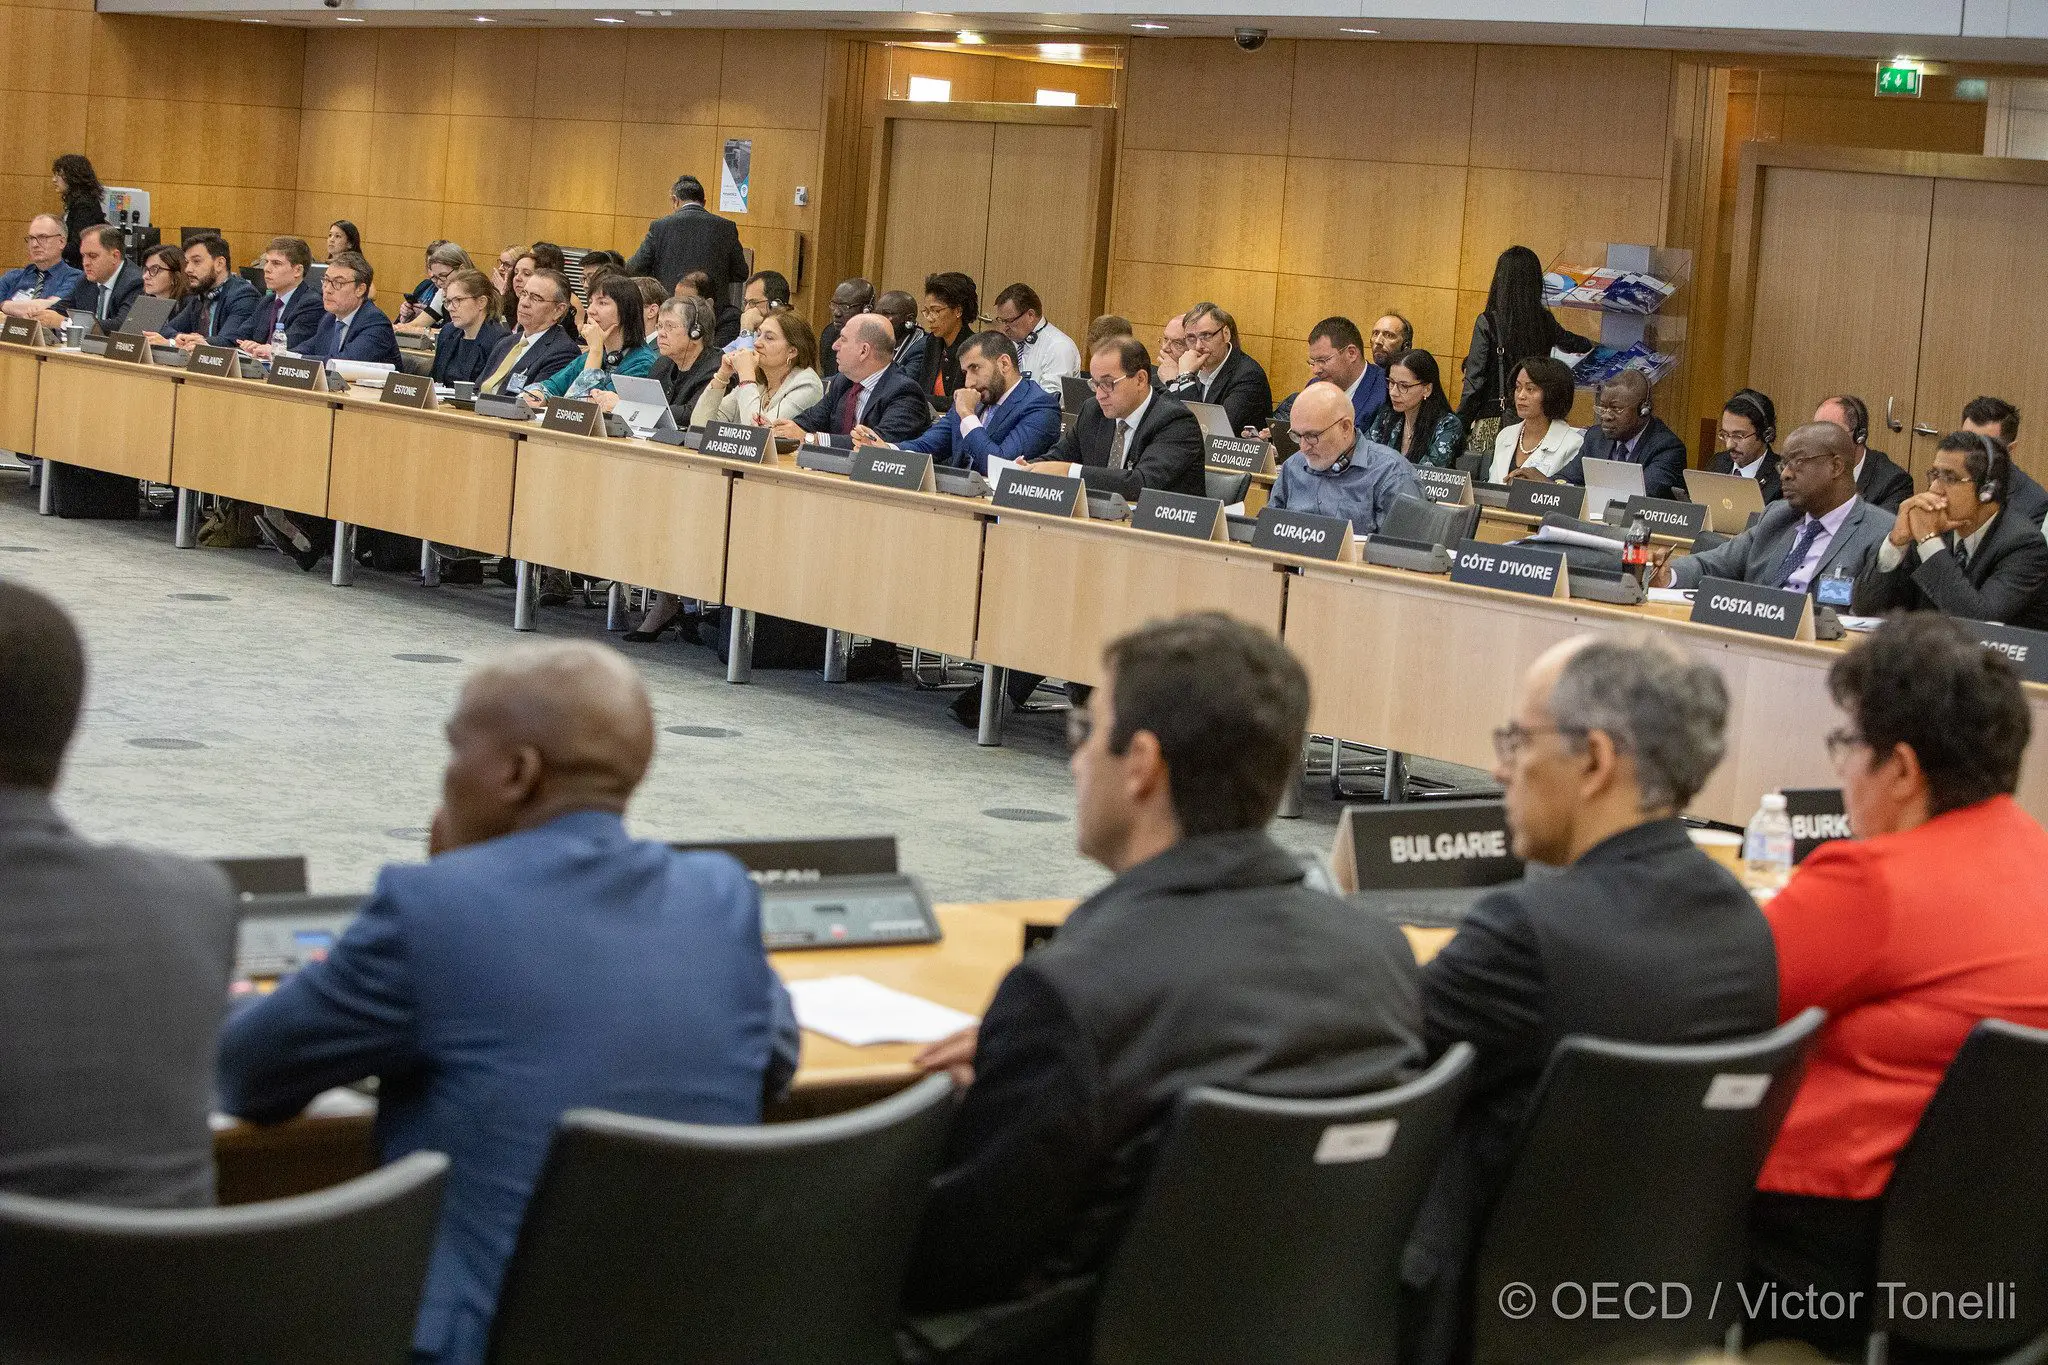
La consultation publique sur l’« approche unifiée » proposée par le Secrétariat de l’OCDE en matière d’imposition des sociétés s’achève le 12 novembre. Malgré les promesses d’un « pied d’égalité », il semble que les pays extérieurs à un noyau d’acteurs clés n’aient pas réellement bénéficié d’une participation inclusive. C’est un précédent dangereux.
Une procédure inhabituelle, et préoccupante
La proposition du Secrétariat marque une évolution procédurale inhabituelle : elle se refuse expressément à représenter les vues des 36 États membres, et encore moins celles des 134 membres du Cadre inclusif. Il s’agit d’un exercice de cadrage, destiné à restreindre la suite des discussions aux solutions jugées réalisables. Réalisables pour qui et à quelle fin reste une question ouverte.
Je qualifierais cette manœuvre procédurale de fascinante, frustrante et exaspérante :
Fascinante, parce que les idées sont captivantes et stimulantes. L’OCDE édicte par exemple un « nouveau » droit d’imposition, comme si le droit d’imposer relevait de la compétence d’un réseau intergouvernemental à composition restreinte. C’est erroné au regard du droit international, me semble-t-il. Mais fascinant !
Frustrante, parce qu’il y a tout simplement trop peu de temps et trop à lire, à écouter, à méditer et à commenter lorsqu’on est extérieur au processus (et sans doute plus encore lorsqu’on y participe) ; et le compromis attendu pourrait au bout du compte ne représenter qu’une amélioration marginale, voire nulle, de l’ordre fiscal international.
Exaspérante, parce que les détenteurs du pouvoir reprennent, presque effrontément, le chemin des cycles passés de consensus en matière de politique fiscale. L’immense diversité de pensée et d’opinion qui devrait nourrir le processus ne sera tout simplement pas mobilisée, faute de temps. Il n’y a de temps que pour le compromis le plus rapide possible, c’est-à-dire l’établissement d’un corps de normes acceptable par un très petit nombre d’acteurs clés, puis sa diffusion par des lignes directrices et la pression des pairs.
S’il y a une chose d’unifié dans l’approche de l’OCDE, c’est son attachement à un processus exclusif de construction du consensus, qui reproduit celui des fondateurs de l’ordre fiscal international, apparemment inchangé malgré la participation inclusive et le pied d’égalité.
Un cadrage au service des priorités des grandes puissances
La raison d’être de ces délibérations est un différend qui concerne surtout les grandes puissances, à savoir les États-Unis et l’Europe : pour l’essentiel, la volonté européenne d’imposer les géants numériques américains davantage que ne le permettent les règles actuelles. Le sujet étant jugé d’importance décisive par les acteurs clés, il mobilise au maximum décideurs et experts, dans tous les milieux : universitaire, professionnel, public et associatif. La solution proposée sera mondialisée par l’adhésion du réseau avant même d’être comprise (comme on adopte une loi pour savoir ce qu’elle contient).
Elle repose pourtant sur l’idée reçue que la double imposition est intrinsèquement mauvaise, idée qui n’est ni questionnée ni analysée. Elle est en outre présentée comme technique et apolitique, alors qu’elle incorpore des choix aux conséquences redistributives et pourrait cadrer le débat pour une génération.
Un processus urgent qui se replie sur l’expertise établie
Les grandes puissances se sont tournées vers les réseaux intergouvernementaux pour trouver un espace de décision approprié et commode ; le seul réseau doté d’un personnel permanent suffisant parmi leurs membres est l’OCDE. Celle-ci a donné la priorité au délai nécessaire au consensus, non au processus qui y mène, et certainement pas à son évaluation normative.
Malgré toute son expertise, l’urgence et l’ampleur de ce chantier nécessitent de faire appel à des experts extérieurs pour proposer des positions autour desquelles le consensus puisse se former. Or ces experts viennent eux-mêmes des grandes puissances, et la solution proposée est conçue pour recueillir leur adhésion maximale. Les États non membres sont sur un pied d’égalité au sein du Cadre inclusif et du Comité des affaires fiscales, mais cela ne vaut pas pour le Secrétariat de l’OCDE, dont la fiscalité relève du Centre de politique et d’administration fiscales.
Par ailleurs, certains acteurs influents du processus sont des parties prenantes majeures de grandes multinationales, et ont donc de fortes incitations à façonner le consensus selon leurs préférences, par tous les moyens disponibles. Ces entreprises disposent de tous ces moyens, en particulier de relais politiques et administratifs, sinon pour obtenir le consensus qu’elles souhaitent, du moins pour ralentir ou bloquer celui qui leur déplaît vraiment.
Le consensus qui se dessine exclut les intérêts des pays en développement
La seule proposition de ce processus émanant d’ailleurs que des États-Unis et de l’Europe – la présence économique significative proposée par le G24 – a été purement et simplement écartée, sans explication, après un bref moment sous les projecteurs dans le programme de travail de mai 2019. Elle n’a apparemment pas été jugée réalisable. La proposition du Secrétariat laisse donc perplexe si le Cadre inclusif est censé donner aux pays non membres de l’OCDE une voix qui compte. L’OCDE semble vouloir continuer à délibérer au sein de son noyau, puis à diffuser vers l’extérieur, comme elle l’a toujours fait. Il reste peu de temps pour analyser les effets redistributifs probables de la solution proposée. Il n’y en a pas pour attendre que tous ceux qu’elle pourrait affecter en mesurent l’ampleur et le sens ; on leur demandera néanmoins d’y souscrire. Faute d’alternative prête, y consentir est un choix rationnel.
La bonne nouvelle, c’est que les défauts de ce cycle de fabrique des normes fiscales en appelleront inévitablement un autre, à mesure que les exclus contesteront le consensus qu’on leur présente. La mauvaise, c’est que nous ne semblons pas avoir tiré les leçons des processus défaillants du passé. Pourquoi les pays coopéreraient-ils à une approche unifiée dont la principale caractéristique est de reproduire de vieux schémas d’exclusion ?
Une proposition pour remettre le Cadre inclusif sur les rails
Tous les membres du Cadre inclusif méritent la pleine participation et le pied d’égalité qui leur ont été promis. D’autres et moi-même avons mis en doute sa légitimité, mais nous devrions lui laisser sa chance. À cette fin, j’adresse trois suggestions à l’OCDE :
- Recruter un groupe d’experts, venant notamment de pays du Cadre inclusif extérieurs au noyau, pour travailler à temps plein pendant plusieurs mois au développement de la proposition du G24 – laquelle est réellement une approche unifiée, puisqu’elle passe d’une comptabilité par entités séparées à une comptabilité unitaire. L’imposition unitaire est peut-être une très mauvaise idée, mais l’OCDE doit aux membres du Cadre inclusif de la prendre au sérieux en consacrant des moyens à l’étude de son fonctionnement, au minimum autant que pour la proposition du Secrétariat.
- Recruter un groupe d’économistes et d’autres experts, là encore issus notamment de pays extérieurs au noyau, pour examiner et comparer les effets redistributifs mondiaux de la proposition du Secrétariat et de celle du G24, avant de demander au Cadre inclusif de s’accorder sur quoi que ce soit.
- Être plus transparente sur la manière dont elle choisit les experts agissant pour le compte du Secrétariat et dont celui-ci décide de ce qui est réalisable, dans le projet BEPS comme ailleurs. À cet égard, je souhaiterais que les pays membres de l’OCDE soient plus attentifs aux processus de construction du consensus fiscal international qu’ils soutiennent et dont ils continuent de profiter, plutôt que de faire constamment passer leurs besoins avant ceux des pays non membres.
Pour en savoir plus, voir mon nouvel article « A New Global Tax Deal for the Digital Age ».
Lisez la réponse à ce texte par Ben Dickinson, chef de la division des relations mondiales et du développement au Centre de politique et d’administration fiscales de l’OCDE.


