Dans son récent billet, Allison Christians attire utilement notre attention sur certains défis et certaines occasions que présentent les nouvelles règles de fiscalité internationale négociées à l’OCDE. Il importe toutefois d’éclairer davantage la dynamique et le contexte du processus du Cadre inclusif.
Les vives tensions que connaît le système fiscal international ont effectivement éclaté à propos de la revendication européenne d’imposer davantage les entreprises numériques américaines. Mais cette dynamique de « grandes puissances » entre États, telle que la décrit Allison Christians, n’est qu’une petite partie d’un tableau bien plus complexe, où de nouvelles alliances se nouent et se défont sans cesse. Les nouvelles règles fiscales s’inscrivent naturellement dans un héritage : celui des règles conçues à la création de la Société des Nations il y a cent ans, et celui des institutions d’après-guerre mises en place par les « grandes puissances ». Se doter de nouvelles règles mondiales suppose de s’affranchir de ces contraintes et de traiter les asymétries propres aux négociations internationales. Le processus se déroule sur fond d’accélération des mesures unilatérales contournant les conventions, qui visent à imposer les flux de revenus bruts, créant partout un sentiment d’urgence.
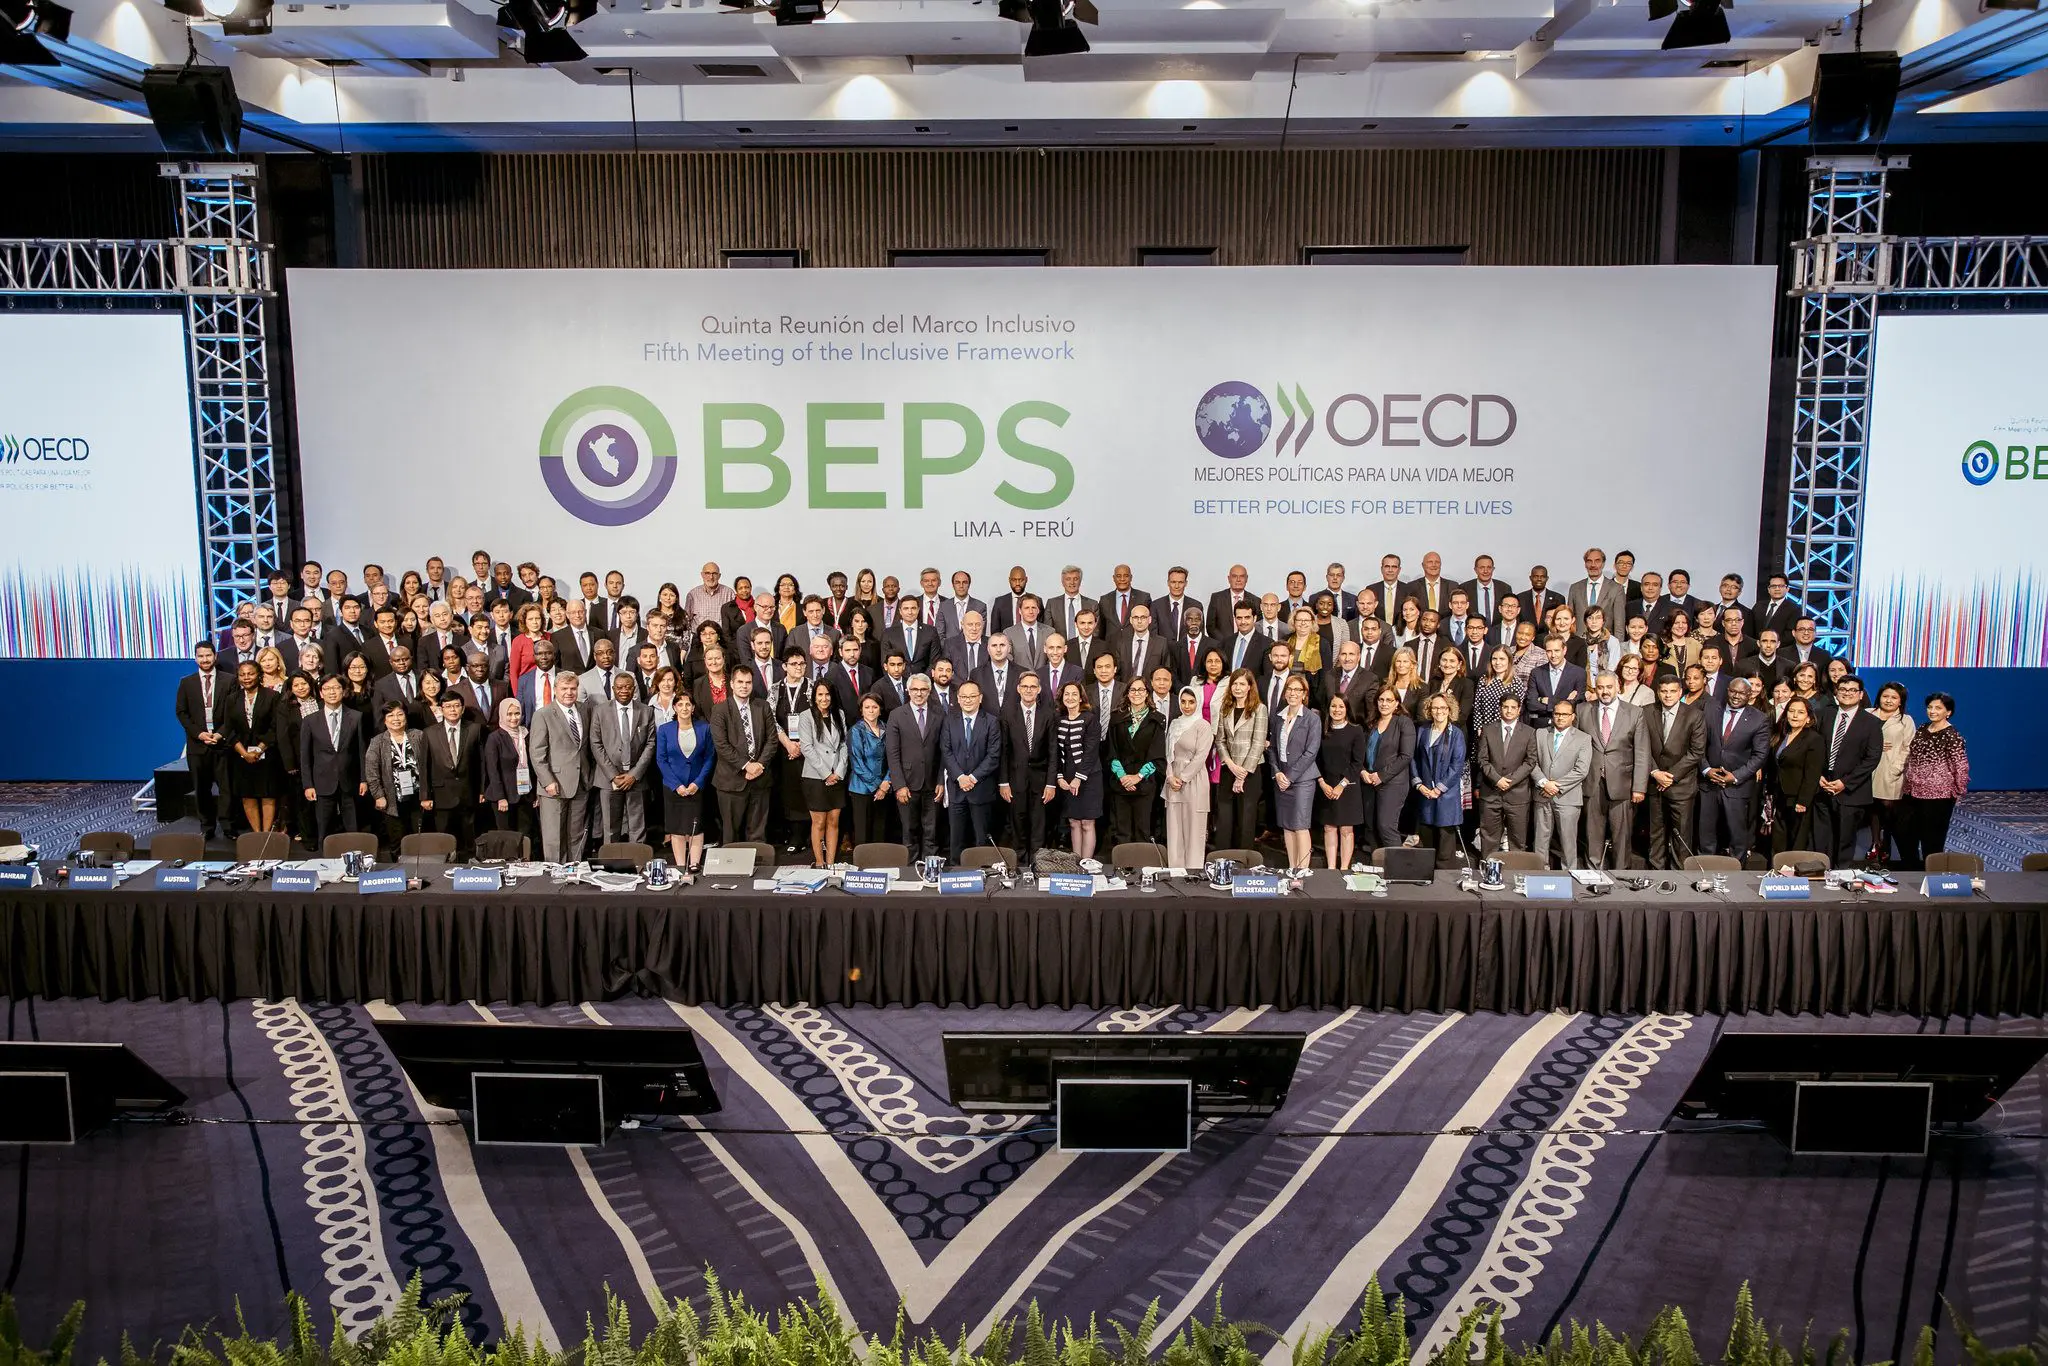
Les 135 pays du Cadre inclusif travaillent ensemble aux nouvelles règles, de manière participative. Ils sont, surtout, guidés par un solide groupe de pays moteurs (un groupe de pilotage). Celui-ci réunit 24 pays issus de l’OCDE, du G20 et du monde en développement, dont, en Afrique, la Côte d’Ivoire, le Nigeria, le Sénégal et l’Afrique du Sud. Au sein de cette instance, les « grandes puissances » comprennent la Chine (vice-présidence) et l’Inde. La dynamique des négociations peut y être contre-intuitive : sur certains sujets, des juridictions de marché africaines peuvent avoir davantage en commun avec les États-Unis que les Européens avec les États-Unis ou la Chine.
Pour parvenir à un consensus, les délégations négocient en tant qu’États souverains, non en blocs. Cela explique peut-être que certains hauts responsables du G24 aient pris leurs distances avec les contributions communes du groupe, voyant le risque qu’une logique de bloc compromette les chances de consensus, et compte tenu de la diversité des intérêts au sein des groupes constitués. Au sein du G24, les points communs entre pays à faible revenu et puissances à revenu intermédiaire avancé, par exemple, ne fournissent pas nécessairement une base utile de compromis ou de consensus. De la même manière, il n’existe pas une position unique de l’OCDE, ni une position européenne unique. Ce qui s’approche le plus d’une position régionale a été formulé pour de nombreux pays africains par l’ATAF. Voir la réponse constructive de l’ATAF aux travaux de l’OCDE ici.
Les travaux de l’OCDE s’appuient sur des équipes de plus en plus diverses. Contrairement à ce que suggère Allison Christians, notre équipe au Secrétariat de l’OCDE compte de nombreux ressortissants de pays non membres : brésiliens, camerounais, chinois, colombiens, costariciens, égyptiens, indiens, kenyans et pakistanais, pour n’en citer que quelques-uns, grâce à une dérogation aux règles habituelles de l’OCDE accordée au personnel du Centre de politique et d’administration fiscales afin de renforcer l’inclusion.
Ce à quoi nous nous opposons le plus vivement, c’est l’affirmation d’Allison Christians selon laquelle le Secrétariat de l’OCDE chercherait à restreindre la discussion. C’est l’inverse de la réalité, et l’on notera qu’aucun élément n’est avancé à l’appui. Le rôle du Secrétariat n’est pas de proposer des solutions favorisant un groupe plutôt qu’un autre, mais d’explorer une solution de consensus susceptible de convenir aux États, avec les compromis qu’un tel processus impose. Cela a supposé d’abondantes discussions à de nombreux niveaux. Le processus ne repose pas sur une restriction de la discussion, mais sur une conception large de celle-ci. L’approche unifiée résulte de la recherche d’un terrain d’entente entre des idées, des intérêts et des positions divers (venus de tous les États) touchant à la contribution des utilisateurs, aux actifs incorporels de commercialisation et à la présence économique significative. Si nous parvenons à une solution consensuelle, les commentateurs diront sans doute que le résultat est évolutif et progressif. Soit, mais l’intégration tant espérée d’une approche formulaire des droits d’imposition, d’un rendement fixe pour certaines fonctions et d’une imposition du groupe multinational dans son ensemble sont autant d’éléments que l’on ne pouvait raisonnablement envisager il y a seulement cinq ans. Or, à l’heure où j’écris, ils figurent bel et bien dans le paquet proposé et sont salués par certains des pays les plus pauvres. Affirmer qu’il n’y a là aucune rupture radicale avec les règles actuelles de fiscalité internationale est donc très éloigné de la réalité.
Nos négociations en comité peuvent être pénibles – 135 pays jouant, de fait, aux échecs en trois dimensions – et nous semblons parfois bien loin des réalités de l’administration fiscale dans des pays sous tension où les recettes sont rares. Il peut aussi exister un écart entre ceux qui observent de l’extérieur, les vues et les intérêts de ceux qu’ils disent représenter, et ce que les pays cherchent réellement à négocier dans le monde réel.