
L’Afrique subsaharienne (ASS) abriterait un quart des petites entreprises du monde ; pourtant, celles-ci ne contribuent généralement que très peu aux recettes fiscales en raison d’une forte informalité et non-conformité. Au Kenya, par exemple, sur environ 1,5 million de petites entreprises, moins de 30 000 sont enregistrées auprès de l’administration fiscale, et seulement la moitié environ déposent régulièrement leurs déclarations. En conséquence, les petites entreprises n’ont contribué qu’à moins de 1 % des recettes fiscales totales en 2023.
Ce nouveau document de travail de la Banque mondiale met en lumière les défis de la conception de régimes fiscaux adaptés aux petites entreprises, les gouvernements devant arbitrer entre lever des recettes, maximiser la simplicité et préserver l’équité. La plupart des pays d’ASS (31 sur 48) ont introduit un « régime fiscal simplifié » (RFS), souvent appelé régime forfaitaire ou sur le chiffre d’affaires, pour faciliter la conformité des petites entreprises par rapport aux régimes plus complexes d’impôt sur les sociétés ou sur le revenu. Au-delà de la simplification, les RFS visent à collecter des recettes significatives tout en répartissant équitablement la charge fiscale entre les petites entreprises et entre les types d’impôt.
Les gouvernements de la région ont mis en œuvre les RFS de diverses manières, avec des différences notables dans l’équilibre entre recettes, simplicité et équité. Pour l’illustrer, nous avons dressé un état des lieux inédit des RFS en ASS, à partir de la législation fiscale et des notes d’orientation les plus récentes sur la fiscalité des entreprises dans ces pays.
Trois faits stylisés en ressortent, que nous discutons dans l’article et résumons ci-dessous :
1. La plupart des pays n’appliquent pas de seuil minimum de chiffre d’affaires.
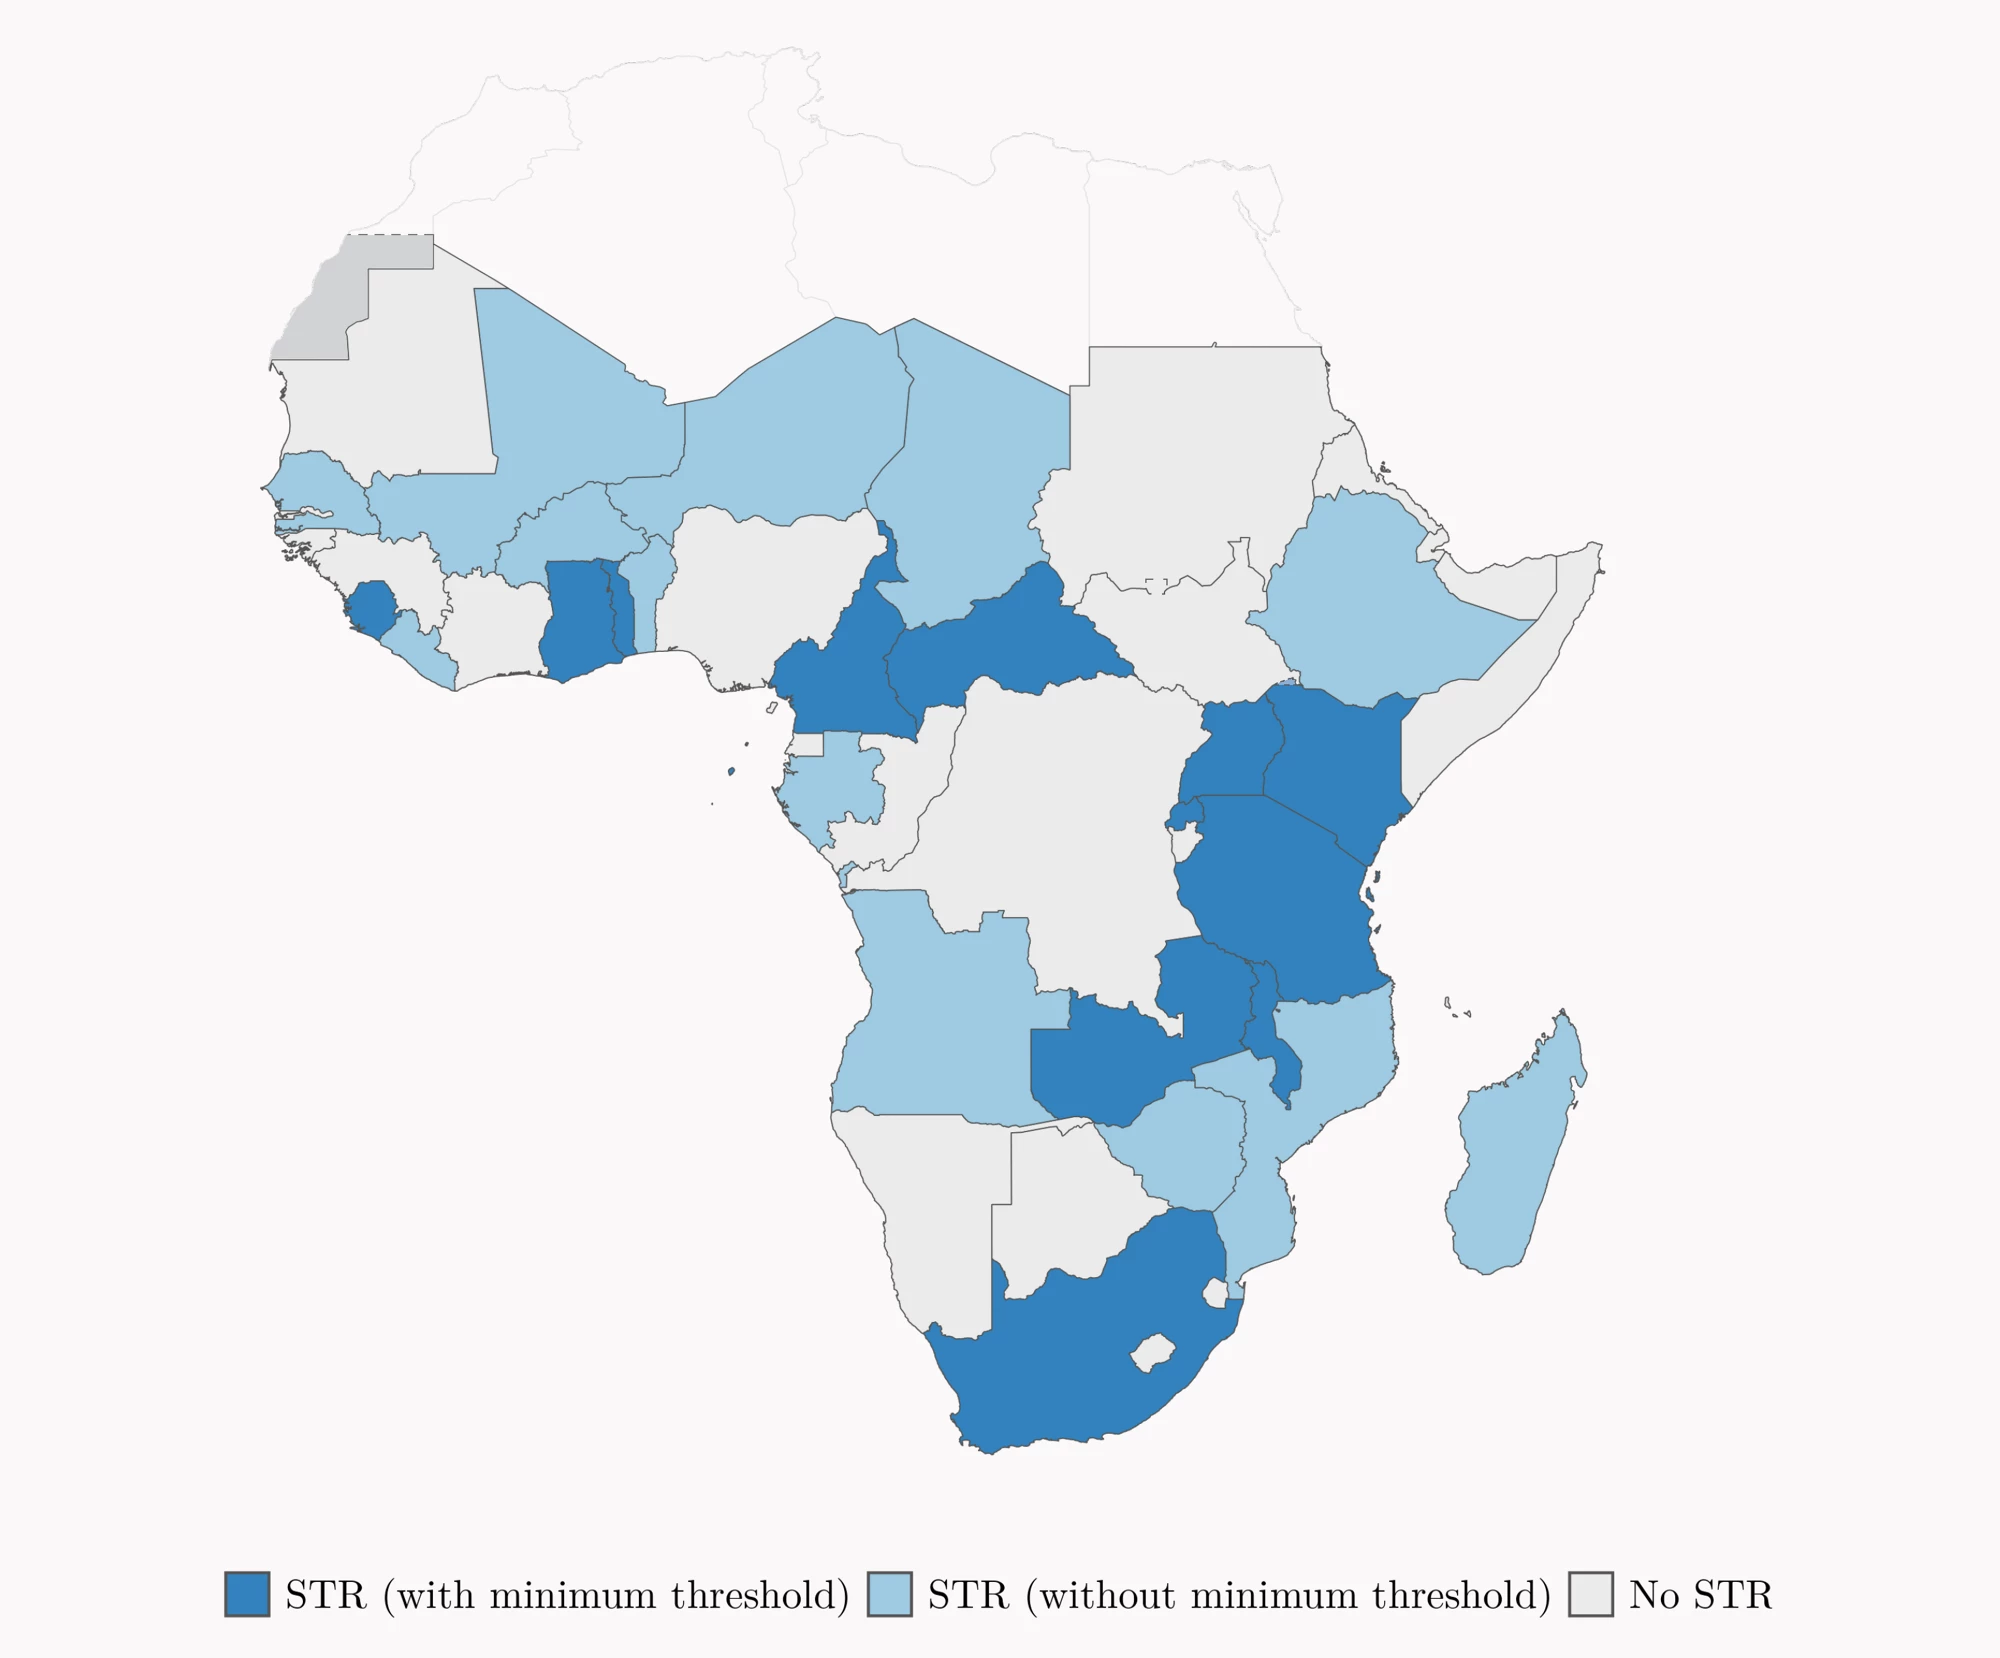
Seuls 40 % des pays d’ASS dotés d’un RFS appliquent un seuil minimum de chiffre d’affaires, qui exonère les plus petites entreprises de tout impôt (voir figure 1). Dans les autres pays, dès qu’une entreprise, aussi petite soit-elle, réalise un chiffre d’affaires, elle doit payer l’impôt. Parmi les pays appliquant un seuil, le seuil moyen est de 5 456 dollars ; le Cameroun, l’Eswatini et l’Afrique du Sud fixent des seuils relativement élevés (plus de 15 000 dollars par an), tandis que la République centrafricaine, le Ghana, le Malawi, le Rwanda, la Tanzanie et l’Ouganda fixent des seuils plus modestes (entre 1 500 et 3 000 dollars par an). Il y a clairement un arbitrage important quant à l’existence et au niveau d’un seuil minimum : exonérer les plus petites entreprises est plus équitable verticalement, mais au prix de recettes moindres.
Figure 1 : Répartition spatiale des régimes fiscaux simplifiés en Afrique subsaharienne
2. La plupart des pays déterminent l’impôt dû en pourcentage du chiffre d’affaires.
Environ 60 % des pays d’ASS dotés d’un RFS déterminent l’impôt uniquement en pourcentage du chiffre d’affaires ; les autres appliquent un montant fixe ou une combinaison des deux. Le Rwanda et l’Éthiopie, par exemple, appliquent un montant fixe jusqu’à un certain seuil de chiffre d’affaires, puis un pourcentage. L’Ouganda et la Tanzanie appliquent un montant fixe en l’absence de comptabilité et un pourcentage sinon. Le Bénin, la République centrafricaine, Madagascar et le Mozambique appliquent le plus élevé du montant fixe ou du pourcentage. Fixer l’impôt en pourcentage du chiffre d’affaires garantit que les plus petites entreprises paient moins, mais crée une charge administrative, car beaucoup de petites entreprises ne tiennent pas de comptabilité et ne peuvent pas déterminer précisément leur chiffre d’affaires. Autre facteur de complexité : de nombreux pays ont des taux de RFS multiples, différenciés ou progressifs. Ainsi, dans certains pays, des taux en pourcentage du chiffre d’affaires peuvent être plus équitables, mais moins simples à respecter.
3. La taille des obligations fiscales varie considérablement d’un pays à l’autre.
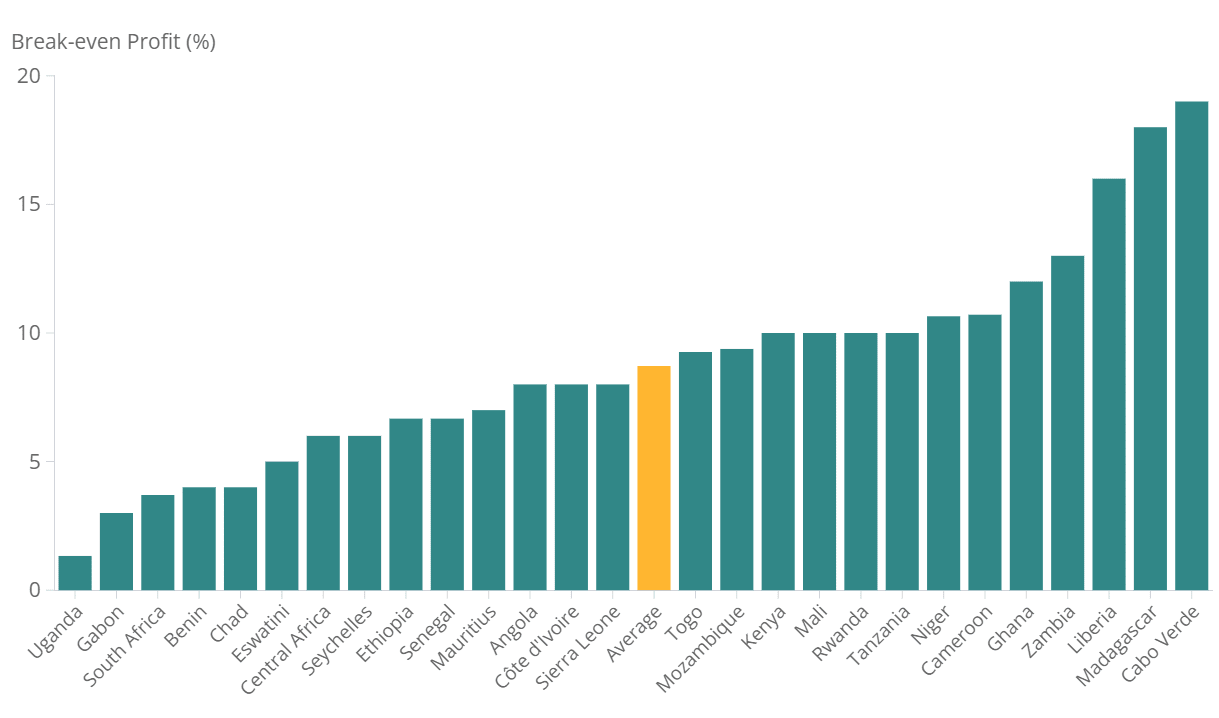
Le poids relatif des obligations fiscales imposées aux petites entreprises varie considérablement, de relativement léger à une charge substantielle dépassant probablement le taux effectif du régime d’impôt sur les sociétés (IS). Nous examinons le taux de profit auquel l’imposition serait égale sous le RFS et sous l’IS, que nous appelons le taux de profit « d’équilibre ». Il va d’environ 2 à 20 % selon les pays (voir figure 2). Les entreprises dont la rentabilité dépasse ce taux paient relativement moins sous le RFS, celles dont la rentabilité lui est inférieure paient relativement plus. Par exemple, en Ouganda, une petite entreprise dont le taux de profit atteint 2 % ou plus paie moins sous le RFS, alors qu’au Cabo Verde seules les petites entreprises dont les profits dépassent 18 % paient moins sous le RFS. Cette analyse montre que la plupart des pays renoncent potentiellement à des recettes soit en fixant des taux de RFS si élevés qu’ils découragent d’emblée la formalisation, soit en les fixant si bas qu’ils incitent à ne jamais passer au régime de l’IS. Dans les deux cas, les gouvernements doivent clairement trouver un équilibre pour lever des recettes en préservant l’équité horizontale entre régimes.
Figure 2 : Taux de profit (%) pour une imposition égale sous le RFS et l’IS, par pays
Cette analyse de l’état des lieux des RFS en ASS montre une grande diversité de choix de conception, aux implications importantes pour l’équité fiscale, la simplicité et la collecte des recettes. Dans notre article, nous prolongeons cet aperçu régional en exploitant des données administratives et d’enquête pour examiner en détail un RFS précis.
Cette analyse montre que la plupart des petites entreprises ignorent les caractéristiques de conception, telles que l’existence d’un seuil d’exonération, mais réagissent fortement aux hausses de taux en réduisant leur chiffre d’affaires déclaré. Nous menons aussi une expérience encourageant les contribuables à payer des montants fixes personnalisés, une conception alternative de RFS visant à mieux équilibrer les arbitrages des décideurs. Elle a montré qu’un RFS simplifié peut accroître les recettes, mais au détriment de l’équité entre contribuables.
En définitive, nous concluons que, compte tenu des arbitrages importants auxquels les gouvernements d’ASS font face pour taxer les petites entreprises, il semble relativement peu utile de concentrer les efforts fiscaux sur elles, même si elles représentent une part considérable de l’économie.
Ce blog a été publié pour la première fois par la Banque mondiale.


