Cet article est disponible en mongol ici.
Les gouvernements des pays miniers sont exposés au risque que les investisseurs utilisent les conventions de double imposition (CDI) pour échapper à l’impôt. Les CDI sont des accords bilatéraux ou multilatéraux qui déterminent quel État a le droit de taxer tel ou tel type de revenu. Les intérêts sur les prêts étrangers en font partie. La CDI précise combien l’État de la source peut prélever sur les intérêts versés par la filiale minière locale à une société liée, généralement située dans une juridiction moins imposante. Dans la plupart des cas, la retenue à la source sur les intérêts est plus faible sous la CDI qu’en droit interne, ce qui accroît le risque que les investisseurs s’en servent pour réduire leur charge fiscale globale.
Dans un rapport publié en février par le Centre de recherche sur les sociétés multinationales (SOMO), Rio Tinto est accusé d’avoir « illégitimement réduit » les retenues à la source versées à l’État mongol au titre de la mine de cuivre d’Oyu Tolgoi. Le groupe l’aurait fait en s’appuyant sur la CDI entre la Mongolie et les Pays-Bas, et en négociant en outre un taux de retenue encore plus faible dans son accord minier modifié de 2011. Cet article examine les dispositions fiscales de Rio Tinto et conclut que, si la concession a eu un effet réel sur les recettes publiques, il serait exagéré d’affirmer que Rio Tinto a échappé à la retenue sur les intérêts des prêts d’actionnaires, et qu’aucun élément clair ne montre de déductions d’intérêts excessives à l’appui des soupçons d’abus de convention.
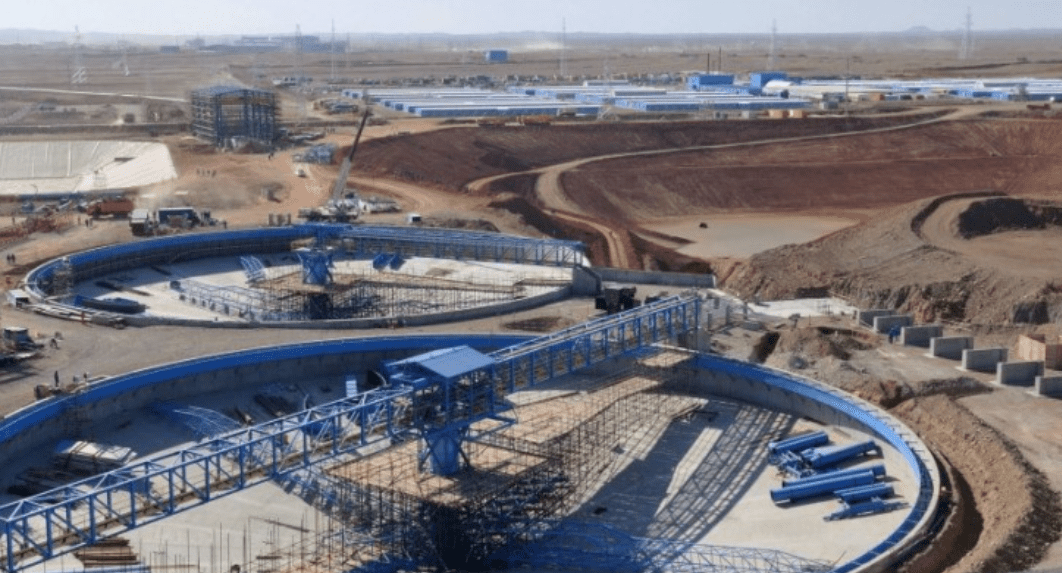
Située dans le sud du Gobi, Oyu Tolgoi est l’un des plus grands gisements de cuivre et d’or au monde. La mine est détenue conjointement par l’État mongol (34 %) et Turquoise Hill Resources (66 %), filiale canadienne de Rio Tinto (51 %) cotée à Toronto et à New York. Le projet associe une mine à ciel ouvert et une mine souterraine produisant du concentré de cuivre, acheminé par rail vers la Chine pour transformation.
Depuis le démarrage en 2010, la construction a coûté 11 milliards de dollars d’investissement. La phase 1 correspondait à la mine à ciel ouvert, financée par des prêts d’actionnaires de Rio Tinto ; la phase 2 est la mine souterraine, financée par un financement de projet externe. Dès l’origine, Rio Tinto a « porté » la participation de 34 % de l’État mongol, c’est-à-dire avancé sa contribution initiale, remboursée ensuite sur sa part de dividendes.
Dans son rapport de février, SOMO accuse Rio Tinto d’avoir minimisé ses obligations fiscales en Mongolie en 1) « réduisant illégitimement » de 232 millions de dollars ses retenues à la source sur les intérêts de prêts étrangers, et 2) finançant sa filiale mongole par des prêts transitant par des entités aux Pays-Bas et au Luxembourg, qui disposent de CDI avec la Mongolie et de taux plus faibles. Le rapport affirme aussi que Rio Tinto aurait échappé à 559 millions de dollars d’impôt sur les sociétés au Canada ; ce point n’est pas traité ici.
Une évaluation complète de l’accord dépasse le cadre de cet article et supposerait une modélisation détaillée de toutes les recettes sur la durée de vie de la mine, comme l’a fait OpenOil ; il y a néanmoins d’importants enseignements à tirer de ce cas et des recettes perçues à ce jour.
La retenue à la source oblige le contribuable à prélever une part d’impôt sur les paiements effectués à l’étranger. Supposons qu’un contribuable du pays A emprunte 1 000 dollars à un prêteur du pays B. Le prêteur exige 10 % d’intérêt, soit 100 dollars. Le taux de retenue dans le pays A étant de 5 %, l’emprunteur doit prélever 5 dollars sur les 100 versés. La retenue s’applique en général aux rémunérations de services, aux dividendes et aux intérêts de prêts étrangers. Nous nous concentrons sur cette dernière catégorie.
La retenue sur les intérêts importe pour trois raisons. D’abord, elle peut constituer une recette publique significative, compte tenu du niveau d’investissement, et donc de financement, requis dans le secteur minier. Ensuite, elle est relativement simple à percevoir, ce qui est décisif dans les pays dont l’administration fiscale est faible. Enfin, et peut-être surtout, c’est un garde-fou contre l’érosion de la base d’imposition et le transfert de bénéfices (BEPS).
Examinons les 232 millions de dollars de retenue non perçue à la lumière de ces trois raisons.
a) L’ampleur de la concession
Entre 2011 et 2015, Rio Tinto a bénéficié d’un taux de retenue plus faible prévu par la CDI entre la Mongolie et les Pays-Bas. Entre autres avantages, la convention fixait à 10 % la retenue sur les intérêts, contre 20 % en droit mongol. SOMO estime le manque à gagner à 173 millions de dollars à ce jour (l’écart entre 20 % et 10 %). Les rapports de Rio Tinto sur les impôts acquittés montrent que, malgré ce taux réduit, la retenue sur les intérêts a constitué une recette précoce majeure : plus d’un tiers des 149 millions de dollars d’impôts versés à l’État mongol en 2016, par exemple. Le modèle financier d’OpenOil estime qu’un taux réduit (de 20 % à 10 % sur la part de Rio Tinto) coûtera 700 millions de dollars de recettes potentielles à l’État sur la durée de vie de la mine.
Si ce taux réduit a eu un effet matériel sur les recettes, il ne semble pas que Rio Tinto ait structuré l’opération spécifiquement pour bénéficier de la CDI néerlandaise. Sur la période examinée par SOMO, 100 % de la dette d’Oyu Tolgoi provenait de prêts d’actionnaires, soumis à 10 % de retenue sous cette convention. Ce taux est identique à celui que la Mongolie applique dans ses conventions avec plusieurs pays, dont le Canada (voir tableau 1), de sorte que Rio Tinto n’avait pas besoin de « chalander » les conventions pour cet avantage. Ce taux est en outre conforme à la pratique conventionnelle mondiale (art. 11 du Modèle de convention de l’OCDE), et le Fonds monétaire international (FMI) avait signalé le risque pour les recettes dès 2008, un an avant la signature de l’accord d’investissement : l’État mongol aurait donc dû en avoir conscience.
Un aspect de la convention néerlandaise est toutefois singulier et pourrait nourrir des soupçons de chalandage : le taux de 0 % sur les intérêts versés à des institutions financières. Cette distinction crée un risque de « prêts adossés », où un tiers (une banque étrangère) s’interpose entre deux contribuables liés (une société mère et sa filiale) pour éviter le taux plus élevé applicable à un prêt direct. À notre connaissance, Rio Tinto n’a pas usé de cette possibilité. Le financement de projet de 4,4 milliards de dollars pour la phase 2, apporté par des institutions financières internationales, des agences de crédit à l’exportation et des banques commerciales, est conclu directement avec la filiale mongole ; la convention néerlandaise ne s’applique donc pas. L’État mongol devrait néanmoins surveiller de près tout futur prêt bancaire en provenance des Pays-Bas.
Autre préoccupation sérieuse, soulevée mais non développée par SOMO : la convention néerlandaise abaisse aussi à zéro la retenue sur les dividendes, en deçà des taux des autres conventions mongoles comme du Modèle de l’OCDE. Cela peut peser lourdement sur les recettes futures, mais doit s’apprécier au regard de l’accord dans son ensemble.
Tableau 1. Retenues à la source sur les intérêts et les dividendes
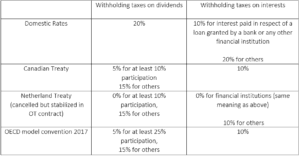
Sources : taux internes, taux de la convention canadienne, taux de la convention néerlandaise, taux du Modèle de l’OCDE
Conscient du risque, l’État mongol a dénoncé la convention néerlandaise en 2014. Le taux réduit a toutefois continué de s’appliquer en raison des clauses de stabilisation fiscale de l’accord d’investissement. La stabilisation fiscale consiste pour l’État à fixer, en tout ou partie, le régime fiscal, afin d’éviter qu’il n’offre des conditions favorables puis ne les retire une fois l’investissement réalisé. Il est de bonne pratique d’en limiter la durée et la portée, mais il n’est pas rare de figer des paramètres clés pour de très grands projets miniers, surtout dans des environnements juridiques et politiques incertains. L’accord est soigneusement rédigé pour inclure les conventions fiscales mongoles dans le mécanisme de stabilisation.
b) Administration : tous les impôts ne se valent pas
La retenue sur les intérêts est relativement simple à percevoir, donc moins susceptible de mobiliser des moyens importants ou de déboucher sur des litiges. C’est d’autant plus important que la structure du groupe et le montage financier de la mine sont depuis des années une source de tensions. L’État mongol a notifié à Rio Tinto un redressement de 130 millions de dollars en 2015, ramené ensuite à 31 millions après discussion devant le conseil de règlement des litiges de l’administration fiscale. Au début de cette année, l’État a notifié un nouveau redressement de 155 millions de dollars, suivi d’un contrôle approfondi attendu. Les deux affaires illustrent les difficultés de recouvrement d’autres impôts.
Bien que la retenue sur les intérêts soit simple à prélever, SOMO révèle une concession plus récente qui, selon lui, réduit encore les recettes de 59 millions de dollars. Elle tient à l’application par Rio Tinto d’un taux encore plus bas, 6,6 %, fondé sur l’article 18(c) de l’accord d’actionnaires modifié et refondu (ARSHA) de 2011. Cet article prévoit qu’Erdenes OT (la société publique gérant la participation de l’État) est redevable de tous les impôts afférents à sa part de 34 %, y compris sur le remboursement des intérêts des prêts d’actionnaires. Rio Tinto et Erdenes OT doivent donc respectivement 66 % et 34 % de la retenue sur les intérêts totaux. En pratique, Rio Tinto acquittait un taux effectif de 6,6 % (10 % de 66 %) sur l’ensemble des intérêts de la dette d’actionnaires. Le rapport 2015 de la société néerlandaise (non public, obtenu par SOMO) cite une lettre de l’État mongol confirmant cette analyse.
S’il paraît raisonnable qu’à long terme Rio Tinto n’ait pas à acquitter les impôts imputables à la part d’Erdenes OT, une autre voie aurait été, à court terme, de payer les 10 % et de les ajouter à l’ardoise de l’État pour remboursement ultérieur sur dividendes, ce qui aurait généré davantage de recettes immédiates.
Il faut apprécier cette concession au regard des autres caractéristiques de l’accord ; nous ne le faisons pas en détail ici, mais d’autres l’ont fait. Contrairement à beaucoup de pays miniers, en Mongolie, la TVA sur les intrants miniers est effectivement un impôt (non remboursable). Elle constitue donc une recette précoce importante et singulière. À l’inverse, Rio Tinto a bénéficié d’un crédit d’impôt à l’investissement lui permettant d’imputer une partie de ses dépenses d’investissement sur son impôt. La portée des taux réduits doit être appréciée (et modélisée) au regard de l’ensemble de ces paramètres, et en tenant compte du moment où l’accord a été conclu.
c) Un garde-fou contre le transfert de bénéfices
Un investissement minier peut être financé par dette ou par fonds propres. Fiscalement, les deux ne sont pas traités de la même manière : les intérêts de la dette sont déductibles du revenu imposable, ce qui réduit l’impôt global. Les entreprises sont donc incitées à accroître leur levier, en particulier pour leurs filiales situées dans des pays à forte imposition. La retenue sur les intérêts est aussi une barrière financière à ces pratiques : une « dernière ligne de défense ».
SOMO a raison de se méfier du taux réduit et du financement de la filiale mongole par des prêts transitant par les Pays-Bas et le Luxembourg (pays bien connus comme canaux d’évitement fiscal). Les prêts intragroupe créent régulièrement des occasions de transférer des bénéfices de juridictions fortement imposantes vers d’autres qui le sont moins, par des déductions d’intérêts excessives (voir la récente affaire Chevron en Australie). La question décisive est toutefois de savoir si le taux payé par la filiale mongole diffère sensiblement de celui des autres entités.
Le rapport de SOMO éclaire heureusement des comptes jusque-là inconnus de la filiale néerlandaise, que l’on peut analyser à titre exploratoire. Un calcul rapide suggère que les filiales de Rio Tinto au Luxembourg, aux Pays-Bas et en Mongolie appliquent toutes des taux d’environ LIBOR +5,5 à 5,6 %. De grands écarts entre filiales auraient constitué une preuve accablante de transfert de bénéfices, mais le peu d’informations disponibles n’indique pas que Rio Tinto ait vidé la mine de ses bénéfices par des charges d’intérêts. En tout état de cause, si l’État mongol veut vérifier le caractère raisonnable du taux payé par la filiale, il dispose de deux références : 1) le financement de projet à LIBOR +6 % (sachant que ce taux a probablement été majoré pour tenir compte de la retenue due par le syndicat bancaire international), et 2) les financements et garanties obtenus en 2015 de la Société financière internationale.
Si la structure de financement n’est peut-être pas en cause, il existe un autre risque de transfert de bénéfices que le rapport de SOMO n’aborde pas : les frais de gestion, égaux à 3 % du coût total d’investissement et d’exploitation avant la mise en production, et 6 % ensuite. Les frais de gestion correspondent à la rémunération versée par une filiale à une partie liée pour des services administratifs, techniques et de conseil. Ici, Oyu Tolgoi verse à Rio Tinto, via sa filiale néerlandaise, une rémunération pour l’expertise minière et les services techniques, les achats et la logistique, le risque et la conformité, les services commerciaux et les ressources humaines. Le problème tient au mode de calcul, assis sur le coût total d’investissement et d’exploitation plutôt que sur le coût réel du service augmenté d’une faible marge, comme le recommandent les actions 8 à 10 du projet BEPS de l’OCDE.
L’argument contre la méthode du « coût majoré » est le temps et l’effort qu’il faudrait à Rio Tinto pour répartir précisément les coûts, et à l’administration mongole pour les vérifier. Soit, mais une voie plus prudente aurait été de solliciter un rescrit fiscal pour convenir de la méthode d’allocation et de la marge. Rio Tinto s’est montré disposé à conclure des accords comparables en Australie, au Canada et à Singapour, sous forme d’accords préalables de prix, juridiquement contraignants.
OpenOil estime ces frais de gestion à 2,9 milliards de dollars en termes réels dans le rapport technique 2014 de Rio Tinto. L’extension de 5,3 milliards de dollars les gonflera encore, réduisant nettement le revenu imposable de la filiale mongole et repoussant d’autant les dividendes de l’État. Idéalement, Rio Tinto et l’État conviendraient d’un mode de calcul reflétant mieux le coût du service, et plafonneraient ces frais par rapport aux coûts totaux.
Conclusion
SOMO a mis au jour des informations nouvelles et importantes tirées des comptes du projet. Le flou sur les taux de retenue applicables est préoccupant : il serait utile que l’État mongol et Oyu Tolgoi publient un communiqué commun précisant les taux applicables au prêt d’actionnaires, au financement de projet et aux dividendes futurs. Il serait toutefois exagéré de conclure que Rio Tinto a échappé à la retenue sur les intérêts des prêts d’actionnaires, et aucun élément clair ne vient étayer les accusations d’abus de convention par des déductions d’intérêts excessives. À l’avenir, en revanche, le taux de 0 % prévu par la convention néerlandaise stabilisée sur les intérêts de prêts bancaires et sur les dividendes, plus favorable que les autres CDI, pourrait poser problème.
Le coût révélé en recettes précoces et faciles à percevoir constitue un enseignement important sur les dangers des conventions fiscales (stabilisées). Mais il est essentiel que toute concession et tout litige soient replacés dans leur contexte, au regard de l’accord dans son ensemble, coûts comme bénéfices.