
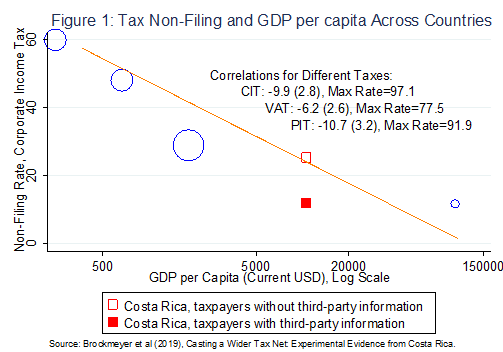
De nombreuses entreprises dans le monde ne déposent pas leur déclaration fiscale, même lorsqu’elles sont formellement immatriculées. Le phénomène est particulièrement répandu dans les pays à revenu faible et intermédiaire. Dans beaucoup d’entre eux, plus de la moitié des entreprises immatriculées ne déclarent pas, et le taux de non-déclaration atteint plus de 90 % dans certains pays (figure 1). Cette non-déclaration coûte cher, pour au moins trois raisons :
- elle représente une perte de recettes publiques ;
- elle crée des inégalités horizontales entre entreprises par ailleurs semblables, ce qui peut fausser l’allocation des ressources et miner le consentement à l’impôt de celles qui déclarent ;
- elle prive l’État d’informations sur une partie de l’économie, ce qui gêne l’action publique. Il est par exemple difficile de concevoir une ligne de crédit destinée aux petites entreprises sans savoir combien il en existe.
Heureusement, la non-déclaration peut être traitée à moindre coût. Les administrations disposent en effet des coordonnées des non-déclarants, qui se sont immatriculés à un moment donné mais ne déclarent pas régulièrement. Une expérimentation de terrain menée au Costa Rica montre (Brockmeyer et al. 2019) que de simples courriels de rappel peuvent améliorer fortement et durablement le taux de déclaration des entreprises.
Une solution : des courriels simples mais crédibles
Avec le gouvernement du Costa Rica, nous avons mené une expérimentation visant les non-déclarants : 50 000 entreprises immatriculées n’ayant pas déposé leur déclaration d’impôt sur le revenu pour 2014. Deux tiers d’entre elles ont été tirées au sort pour recevoir un courriel de rappel, le tiers restant n’en recevant aucun. Les courriels comportaient trois caractéristiques éprouvées par de précédentes expériences (Slemrod et al. (2001), Kleven et al. (2011), Pomeranz (2015) et Perez-Truglia et Troiano (2018)) : 1) ils rappelaient les sanctions auxquelles les contribuables pouvaient réellement s’exposer (fermeture du commerce, contrôle, publication des noms en ligne) ; 2) ils s’appuyaient sur les sciences comportementales (texte personnalisé et simplifié, rappel d’une norme sociale) ; et 3) ils évoquaient l’usage d’informations de tiers dans le contrôle fiscal. D’où viennent ces informations ? Les clients, fournisseurs et prestataires de services financiers des entreprises redevables adressent des déclarations à l’administration, qui permettent d’apprécier l’ampleur de leur activité. Pour les 8 000 entreprises visées sur lesquelles l’administration disposait de telles informations, la moitié des courriels citait des exemples précis : « Nous savons que vous avez réalisé des ventes de XXX colones costariciens auprès de l’entreprise YYY, et des ventes par carte bancaire de XXX colones déclarées par l’émetteur ZZZ. »
Quel effet sur le comportement des contribuables ?
Nous étudions l’effet de l’intervention sur le dépôt de la déclaration de revenus, directement visé, et sur plusieurs autres dimensions du civisme fiscal. Si l’intervention devait améliorer la conformité à l’impôt sur le revenu, on ignorait si elle allait évincer ou au contraire entraîner la conformité sur d’autres plans. Nous ne trouvons heureusement aucun signe d’éviction. Nous présentons ici les résultats pour les entreprises sur lesquelles l’administration disposait d’informations de tiers (l’article donne les résultats pour les autres).
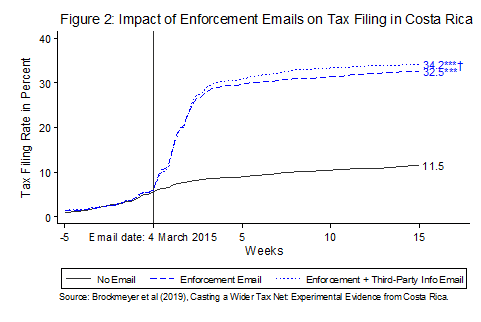
- Dépôt de la déclaration (figure 2) : le taux de déclaration pour 2014 a augmenté immédiatement de 20 points de pourcentage en cinq semaines. Citer des exemples précis d’informations de tiers l’a accru de deux points supplémentaires.
- Paiement de l’impôt : le paiement de l’impôt sur le revenu a augmenté d’environ 8 500 colones costariciens (15 dollars) en moyenne parmi les entreprises traitées. Nous ne trouvons aucun effet statistiquement significatif sur la taxe sur les ventes.
- Exactitude des montants déclarés : certains contribuables (en particulier les entreprises individuelles, réputées promptes à l’évasion) ont amélioré l’exactitude de leurs déclarations, augmentant les ventes déclarées sans augmenter les coûts déclarés. Nous montrons que cet effet vient précisément de la mention des informations de tiers.
- Dépôt de déclarations de tiers : les entreprises destinataires d’un courriel ont été 2,5 points de pourcentage plus susceptibles (4,5 points dans le groupe recevant l’information) de déclarer à leur tour une opération avec un client ou un fournisseur. Ces déclarations enrichissent l’information dont dispose l’administration pour ses contrôles futurs.
- Radiation : les courriels ont entraîné une hausse d’un point de pourcentage du taux de radiation, concentrée sur les entreprises qui n’avaient quasiment pas payé d’impôt les années précédentes.
Un courriel dont l’effet dure deux ans
On redoute souvent que les effets des interventions par courrier ou courriel soient éphémères. Pire, une hausse temporaire de la conformité pourrait être suivie d’une baisse si les contribuables en venaient à juger la menace creuse. D’autres expériences de communication avec les contribuables ont peiné à obtenir des effets durables. Au Costa Rica, en revanche, les entreprises du groupe traité sont restées nettement plus susceptibles de déclarer leurs revenus en 2015, en 2016 et même en 2017, soit deux ans et demi après l’intervention.
Comment un simple courriel peut-il produire un effet aussi durable ? Une raison essentielle tient à sa grande crédibilité dans le contexte costaricien. L’administration y recourt à divers outils (fermetures de commerces, contrôles, appels téléphoniques sur des incohérences, convocations) qui, ensemble, couvrent une large part des entreprises immatriculées. Notre intervention a en outre été suivie d’appels ciblés aux grandes entreprises n’ayant toujours pas déclaré. Ce suivi a renforcé la crédibilité des courriels (sans produire mécaniquement nos effets à moyen terme, puisqu’il visait surtout le groupe témoin).
Que devraient faire différemment les administrations fiscales ?
Notre intervention présente un rapport coût-efficacité de 1 pour 4 (en ne comptant que l’effet direct sur la conformité à l’impôt sur le revenu pour 2014). Améliorer la conformité des non-déclarants est donc un moyen plus efficace d’« élargir le filet fiscal » que d’inciter des entreprises totalement informelles à s’immatriculer. Les travaux antérieurs (recensés par Bruhn et McKenzie (2014) et De Andrade et al. (2014)) ont montré la difficulté d’inciter les entreprises informelles à se formaliser.
Nous soutenons que les gouvernements devraient plutôt se concentrer sur les entreprises déjà immatriculées qui ne déclarent pas (régulièrement). Ayant choisi de s’immatriculer à un moment donné, elles ont probablement davantage à gagner à se conformer que les entreprises totalement informelles. L’administration dispose en outre d’informations de tiers sur leur activité, ce qui renforce la portée du message.
Déclarer peut toutefois coûter cher, notamment aux très petites entreprises dotées d’une comptabilité rudimentaire. Pour elles, d’autres options doivent être envisagées : droits d’immatriculation simples, impôts forfaitaires (étudiés par Tourek (2018)), ou régimes de retenue à la source, où de plus grandes entreprises ou des émetteurs de cartes bancaires prélèvent l’impôt dû par de plus petites, comme l’étudient Brockmeyer et Hernandez (2018).
Ce texte a été publié à l’origine sur VoxDev.


